
تواصل عائدات سندات الخزانة الأمريكية الضغط على أسعار الذهب، وتثير موجة من السعي للاستقلال في الموارد الذهبية في العديد من الدول الآسيوية

汇通网 5 أكتوبر—— تحت ضغط الدولار القوي وارتفاع عوائد سندات الخزانة الأمريكية، تراجع سعر الذهب بشكل كبير منذ أن اقترب من مستوى 4700 دولار في 25 أغسطس، وتواصل هبوطه الأسبوع الماضي، إلا أن هناك عمليات شراء متواصلة فوق مستوى 4000 دولار كخط دعم. بيانات التوظيف الأمريكية الضعيفة لم تنجح في دعم أسعار الذهب. وفي الوقت نفسه، تدفع عدة دول آسيوية نحو توطين موارد الذهب، وتعمل الدول الكبرى في آسيا، وسنغافورة، وهونغ كونغ على تحسين احتياطيات الذهب والبنية التحتية ذات الصلة. من الناحية التقنية، إذا تمسك الذهب بمستوى 4000 دولار فمن المتوقع أن يستقر ويرتد للأعلى، أما إذا كسر هذا المستوى فقد تتوسع مخاطر الهبوط.
تحت ضغط قوة الدولار وارتفاع أسعار الفائدة الأمريكية، يتعرض الذهب للضغوطات، لكن استمرار عمليات الشراء الحالية تشير إلى أن سيطرة البائعين لم تكتمل بعد. وتباطأ اتجاه الهبوط الذي بدأ منذ آخر ذروة للذهب، وتوقف عند مستوى 4100 دولار.
سجل الذهب الفوري هبوطاً تراكمياً بنسبة 3.40% خلال الأسبوع الماضي، وأغلق يوم الجمعة عند 4140.31 دولار للأونصة، بانخفاض يومي نسبته 0.88%، في حين بلغ إجمالي الانخفاض في سبتمبر 6.55%.
عوائد الدولار وسندات الخزانة الأمريكية تشكل العائق الرئيسي
الذهب من الأصول غير المدرة للفائدة، ويعتبر الدولار القوي وعوائد سندات الخزانة الأمريكية العالية هما العاملان الأساسيان اللذان يضغطان على أسعار الذهب. ارتفع مؤشر الدولار الأسبوع الماضي بنسبة تقارب 1%، بينما تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات 5.25%. وعلى الرغم من تراجع طفيف في الدولار وعوائد السندات يوم الجمعة، لم يحصل الذهب على دعم ملحوظ، وحتى بيانات التوظيف الضعيفة لم تغير من حذر المستثمرين.
بلغ سعر الذهب ذروته في 25 أغسطس بالقرب من مستوى 4700 دولار، ثم شهد انعكاساً حاداً في الاتجاه وتراجع إلى نطاق 4100 دولار. ومع ذلك، يصعب على البائعين دفع السعر إلى ما دون 4000 دولار، حيث ظهرت عمليات شراء متكررة تدعم هذا المستوى، مما يدل على أن المشترين لم يخرجوا من السوق بعد خلال هذه الموجة التصحيحية. إذا كسر السعر 4000 دولار بشكل فعال، فسيفسح المجال للمزيد من الهبوط؛ أما إذا استمر الذهب بالتداول فوق منطقة الدعم فقد يكتسب قوة ويدخل في محاولة ارتداد جديدة.
تشير أحدث بيانات التوظيف الأمريكية إلى أن الاقتصاد أضاف فقط 29 ألف وظيفة في سبتمبر، مع تباطؤ وتيرة زيادة الأجور على أساس سنوي إلى 3.0%. نظرياً من المفترض أن تخفف هذه البيانات الضعيفة من ضغوط رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي، مما يزيد من جاذبية الذهب مقارنة بالأصول المدرة للفائدة، إلا أن أسعار الذهب انتهت رغم ذلك على انخفاض، ما يؤكد قوة الضغط من الدولار وسوق السندات. لكي يشهد الذهب ارتداداً قوياً، لا بد من تراجع الدولار وعوائد الأصول الحقيقية معاً.
أسيا تدفع باتجاه توطين موارد الذهب
في ظل بقاء أسعار الذهب عند مستويات تاريخية مرتفعة، بدأت دول آسيا تستكشف قيمة إنتاج الذهب المحلي وتعزيز تنمية موارد الذهب الوطنية. تخطط إندونيسيا لفرض ضرائب تصدير على الذهب الخام وشبه المصنع، تتراوح بين 7.5% إلى 15% حسب الأسعار العالمية، وتهدف هذه السياسة إلى دفع عمليات تكرير الذهب في الداخل.
وأعادت كوريا الجنوبية إطلاق خطة شراء الذهب الفعلي، حيث اشتركت مع شركات التكرير المحلية لشراء الذهب الذي كان يُفترض تصديره، بهدف تعزيز الاحتياطي المحلي وتقليل الاعتماد على السوق الدولية.
وتواصل الدول الكبرى في آسيا زيادة احتياطياتها الرسمية من الذهب، وتعتبر الذهب مورداً استراتيجياً، مع سعي دؤوب لتعزيز السيطرة على سلسلة التوريد المحلية.
كما تعمل سنغافورة وهونغ كونغ على تطوير البنية التحتية الإقليمية للذهب، حيث أنشأت سنغافورة أنظمة تخزين للذهب لصالح البنوك المركزية، وطرحت هونغ كونغ مشروعاً تجريبياً لتقاص الذهب محلياً. وستعزز هذه المبادرات الطلب على الذهب الفعلي على المدى الطويل وتقوي قدرة المنطقة على الاعتماد الذاتي في توريد الذهب.
توقعات الذهب من الناحية التقنية
بعد موجة صعود قوية في أغسطس، واجه الذهب مقاومة بالقرب من مستوى 4700 دولار وتراجع بعدها، وهو مؤشر جدير بالانتباه. طالما بقي الذهب فوق مستوى 4000 دولار، يمكن الحفاظ على الاتجاه الصعودي طويل الأمد، وكذلك تم تشكيل منطقة دعم جديدة دون مستوى 4300 دولار.
حالياً تدور معركة قوية بين المشترين والبائعين في سوق الذهب، فمن جهة هناك طلب ثابت من الدول الآسيوية الكبرى والأموال الباحثة عن الملاذ الآمن، ومن جهة أخرى هناك ضغط مستمر من ارتفاع أسعار النفط وقوة الدولار والمخاطر المرتبطة بسياسات التشديد النقدي للاحتياطي الفيدرالي. ومن الصعب على الذهب العودة لمستوى 4700 دولار قبل تراجع الضغط من السياسات النقدية.
الخلاصة
بشكل عام، ما دامت عوائد الدولار والسندات الأمريكية مرتفعة، ستظل أسعار الذهب معرضة لمخاطر الهبوط، لكن لا يمكن تجاهل قوة الشراء فوق مستوى 4000 دولار. إذا تمسك الذهب بهذا المستوى، فهناك فرصة لثبات السوق وبداية موجة ارتداد؛ أما إذا تم كسر الدعم بفاعلية، فسيتعرض الهيكل التقني للضرر وتزداد مخاطر هبوط سريع جديد.
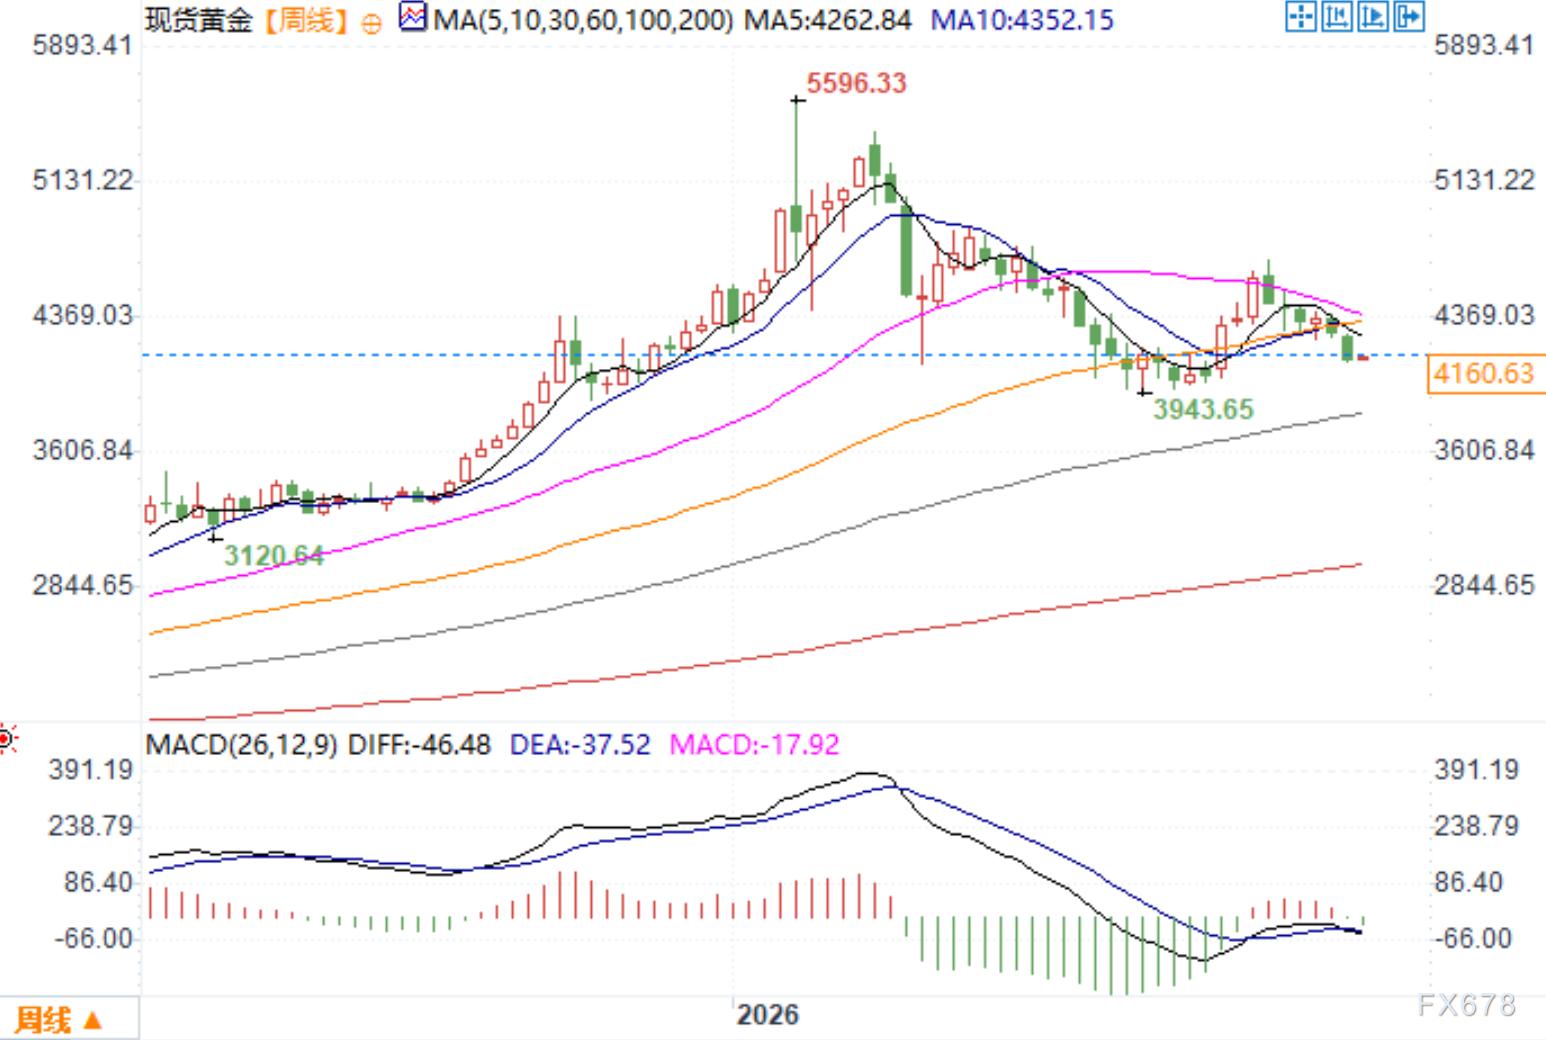
الرسم البياني الأسبوعي للذهب الفوري المصدر: 易汇通
المنطقة الزمنية لشرق آسيا 5 أكتوبر 10:25، تداول الذهب الفوري بسعر 4160.63 دولار للأونصة
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
إذا استمرت عوائد سندات الخزانة الأمريكية في الارتفاع، ما هي الإجراءات التي ستتخذها واشنطن بعد ذلك؟
وزارة المالية حافظت على السيولة من خلال زيادة إصدار سندات الخزانة قصيرة الأجل وتنفيذ عمليات إعادة شراء صغيرة الحجم. هناك من يدعو إلى حل عبء الديون عبر خفض الإنفاق. القيود السياسية تجعل المخاطر تميل إلى التضخم، ما يضر بمصالح حاملي السندات. كارين بريتل، رويترز 5 أكتوبر – تكاليف الاقتراض للحكومة الأمريكية آخذة في الارتفاع، وقد استنفدت بالفعل الوسائل البسيطة للتحكم في التكاليف. عوائد السندات الحكومية طويلة الأجل تقترب من أعلى مستوياتها في عشرين عامًا، ويبدو أن أسبابها ليست مؤقتة. واشنطن تصدر كميات كبيرة من السندات لتعويض العجز المالي الذي لم يتقلص. التباطؤ في وتيرة انخفاض التضخم مستمر. وعلى الرغم من المصاعب التي تواجه قطاعات العقارات والسيارات، فإن حمى الاستثمار في الذكاء الاصطناعي تبقي الاقتصاد قويًا بما يكفي، ما أدى إلى عدم انخفاض أسعار الفائدة. والنتيجة: من أصل أكثر من 40 تريليون دولار من الديون، تصل مصروفات الفوائد السنوية إلى حوالي تريليون دولار. واشنطن لديها خيارات لمواجهة ذلك، من الاعتماد الأكبر على الاقتراض قصير الأجل، وحتى في الحالات المتطرفة فرض سقف على العوائد طويلة الأجل عبر الاحتياطي الفيدرالي. كلما استخدم صناع القرار هذه الأدوات بشكل أعمق، زادت مخاطر التضخم، ما قد يعني مزيدًا من الألم لحاملي السندات. أوضح تورستن سلوك، كبير الاقتصاديين في Apollo Global Management، أن الحكومة تستهلك دولارًا من كل خمسة دولارات من الضرائب لسداد الديون. "هذا رقم مرتفع جدًا وسيستمر في الارتفاع." صرح الرئيس الأمريكي دونالد ترامب في مقابلة مع مجلة Time في 28 سبتمبر أنه يمكن سداد الديون عبر النمو الاقتصادي أو التضخم. لكن إذا لم تنجح هذه الخيارات، تظل لدى وزارة المالية بدائل تتراوح بين المعتدلة والجذرية. حاليًا، تعتمد الوزارة بشكل أكبر على إصدار سندات الخزانة قصيرة الأجل وتنفذ إعادة شراء صغيرة للسندات القديمة لتعزيز سيولة السوق. في السيناريوهات الأسوأ، قد يكون من الضروري تدخل الاحتياطي الفيدرالي. قد يحدث ذلك عبر شراء كميات كبيرة من السندات طويلة الأجل، على غرار عملية “التواء” في 1961، أو وضع سقف للعوائد طويلة الأجل، وهو أمر لم يحدث منذ الحرب العالمية الثانية. كلما كانت الإجراءات أكثر جذرية، زادت القدرة على خفض أسعار الفائدة، لكنها أيضًا تعزز مخاطر التضخم. قال جيفري جوندلخ، الرئيس التنفيذي لشركة DoubleLine Capital، في حدث استثماري مؤخر: "نحن نقترب من نقطة حيث الحكومة غير مرتاحة بوضوح لمستوى أسعار الفائدة الحالي". عملية الالتواء وفقًا للتجارب السابقة، فإن الخطوة الأولى لتصعيد الإجراءات من المرجح أن تكون إعادة تشغيل شاملة لعملية "التواء"، التي تأسست عام 1961 عبر بيع السندات قصيرة الأجل وشراء السندات طويلة الأجل لتسوية منحنى العوائد. لتنفيذ "عملية التواء" بشكل فعال، هناك حاجة لدعم الاحتياطي الفيدرالي، ولكن إلا في حالات الطوارئ المالية الواضحة، قد يبقى الاحتياطي الفيدرالي متحفظًا. أكد سلوك أنه بدون ميزانية الاحتياطي الفيدرالي، فإن وزارة المالية لديها موارد محدودة لخفض أسعار الفائدة. على الجانب الآخر، انتقد رئيس الاحتياطي الفيدرالي كيفين والش امتلاك البنك المركزي لكميات كبيرة من السندات والأوراق المالية، معتبرًا أن ذلك يخلط بين السياسة النقدية وإدارة الديون الحكومية. دعا إلى اتفاق جديد بين وزارة المالية والاحتياطي الفيدرالي، يتضمن تواصلًا علنيًا بشأن أهداف الميزانية العمومية ومعدلات إصدار السندات. التحكم في منحنى العائد إذا لم تنجح عمليات الشراء على طريقة “التواء”، تأتي الخطوة التالية وهي التحكم في منحنى العائد بشكل واضح، حيث تعهد البنك المركزي بشراء ديون الحكومة دون حدود لضمان بقاء العوائد طويلة الأجل تحت سقف محدد. من 1942 حتى اتفاق وزارة المالية - الاحتياطي الفيدرالي في 1951، تم تثبيت سقف لعوائد السندات طويلة الأجل عند 2.5٪ لدعم تمويل الحرب العالمية الثانية والتعافي بعدها. البنك المركزي الياباني طبق نسخة من هذه السياسة بين 2016 و2024. عبر تخفيض أسعار الفائدة بطريقة صناعية، تخفف سياسة التحكم في منحنى العائد الضغوط السياسية الناتجة عن العجز المالي، لكنها تنجح فقط عندما لا يقلق المستثمرون من تلقي دولار أمريكي معرض للتضخم. إذا تزعزع هذا الثقة، فإن عمليات الشراء تصبح مصدرًا للتضخم بدلًا من أن تكبحه. قالت فيرونيك دي روجي، باحثة في مركز ميركاتوس بجامعة جورج ميسون: في النهاية، الحل الوحيد لمشكلة الديون هو خفض الإنفاق. "على الكونغرس إجراء تعديلات مالية، أي سياسة تقشف. الاحتياطي الفيدرالي لا يمكنه إنجاز هذه المهمة بمفرده." مسارات متباعدة أشار جون هيغنز، كبير المستشارين الاقتصاديين في Capital Economics، إلى أن الولايات المتحدة منذ الحرب العالمية الثانية لم تقلل نسبة الدين إلى الناتج المحلي سوى مرتين فقط، وفي كل مرة كان وضع حاملي السندات مختلفًا تمامًا. بعد الحرب، انخفضت نسبة الدين إلى الناتج المحلي من حوالي 106٪ في 1946 إلى 23٪ في 1974، بينما ارتفع عائد السندات من 2.2٪ إلى 7.5٪. في التسعينات، انخفضت النسبة من 48٪ إلى 32٪ مع تراجع العوائد. ما الذي أحدث هذا الفرق؟ بعد الحرب، أدى الجمع بين تكاليف الاقتراض المنخفضة نسبيًا والتضخم المرتفع إلى نمو اقتصادي اسمي أسرع من عوائد السندات، مما قلل نسبة الدين دون الحاجة لانضباط مالي قوي. أما في التسعينات، كانت أسعار الفائدة أعلى قليلاً من نمو الاقتصاد، وبالتالي كان ضبط الإنفاق ونمو الإيرادات الحاسم. الخيارات الحالية تسير على أحد المسارين: إما سياسات تقشف مع تراجع العوائد، أو الجمع بين القيود المالية والتضخم حيث قد تتحسن نسبة الدين لكن العوائد ستستمر بالارتفاع. الآن، الإنفاق الإلزامي يمثل نسبة أكبر من الميزانية مقارنة بالتسعينات، والكونغرس غير مستعد لزيادة الضرائب أو تقليص الإنفاق. لذا يرى هيغنز أن الخطر "يميل نحو" التضخم، مما يضر بمصالح حاملي السندات. تكاليف الدين الأمريكي وأسعا
"عوائد السندات الأمريكية المرتفعة + الدولار القوي" يختبر الأسواق الناشئة
تعتقد Morgan Stanley أن ارتفاع عائدات السندات الأمريكية بما يقارب 90 نقطة أساس مع تقوية الدولار الأمريكي، قد رفع من حساسية الأسواق الناشئة للصدمات الخارجية من 25٪ إلى أعلى مستوى تاريخي بين 55٪ و60٪. مع فروق العوائد السيادية الحالية حوالي 200 نقطة أساس ونفاد هامش التقييمات، حدث أكبر تباين منذ 2013 بين تدفقات الأموال إلى السندات المحلية والعائدات المحققة. التوقع الأساسي هو تحقيق عوائد ضعيفة بدلاً من بيع عشوائي، مع التركيز على التحوط مقابل الراند الجنوب أفريقي والبيزو المكسيكي؛ وقد يشكل نتيجة الانتخابات البرازيلية متغيراً حاسماً.
أسعار العملات المشفرة
المزيد


