
تفاقم الطبقية الاستهلاكية، ولا تزال Costco "تجلس بثبات على منصة الصيد"؟

ملك تجارة التجزئة المخفضة العالمي — Costco في 24 سبتمبر بعد إغلاق سوق الأسهم الأمريكية، أصدر تقريره المالي للربع الرابع من السنة المالية 2026 (16 أسبوعًا) المنتهي في 30 أغسطس. بشكل عام، لا تزال النتائج قوية جدًا، إذ جاءت الإيرادات والأرباح أعلى بقليل من التوقعات، كما أن الشركة أعادت معظم المبالغ المستردة من الرسوم الجمركية للأعضاء في شكل تخفيض أسعار، وطبقت وعدها بأنها "لن تربح من إعادة الضرائب". التفاصيل كما يلي:
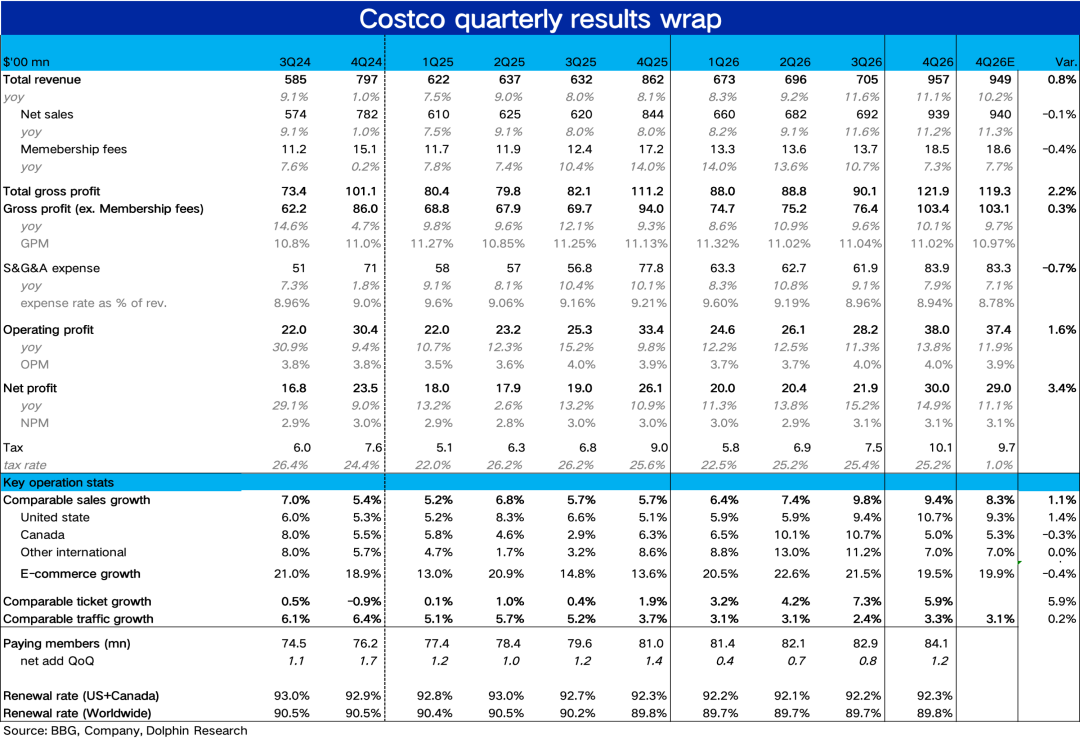
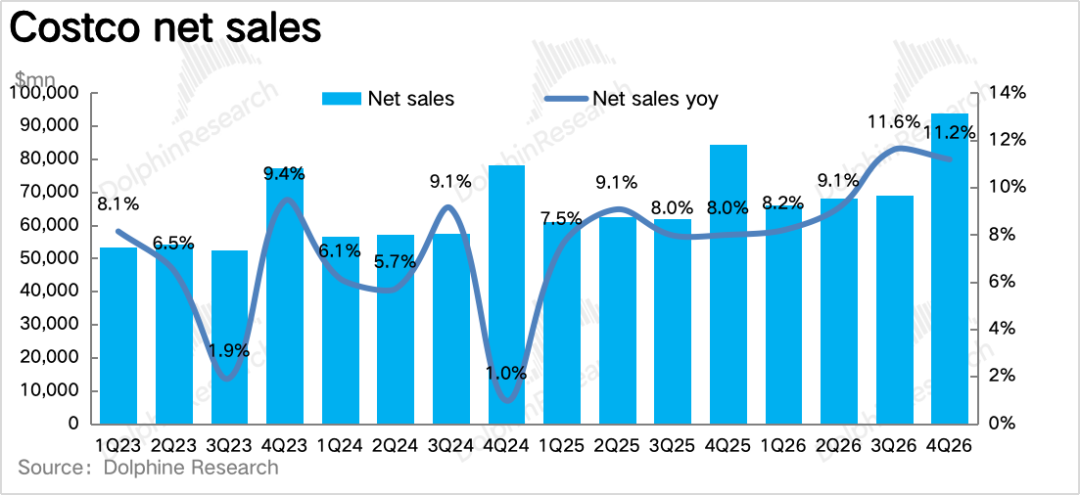
١. استلام استرداد الرسوم الجمركية، والأداء العام مستقر. من حيث الإيرادات، بلغت الإيرادات الإجمالية خلال الربع الحالي 95.7 مليار دولار بزيادة سنوية 11.1%، لتحافظ للربع الثاني على التوالي على نمو مزدوج الرقم (أفضل قليلاً من التوقعات البالغة 94.9 مليار).
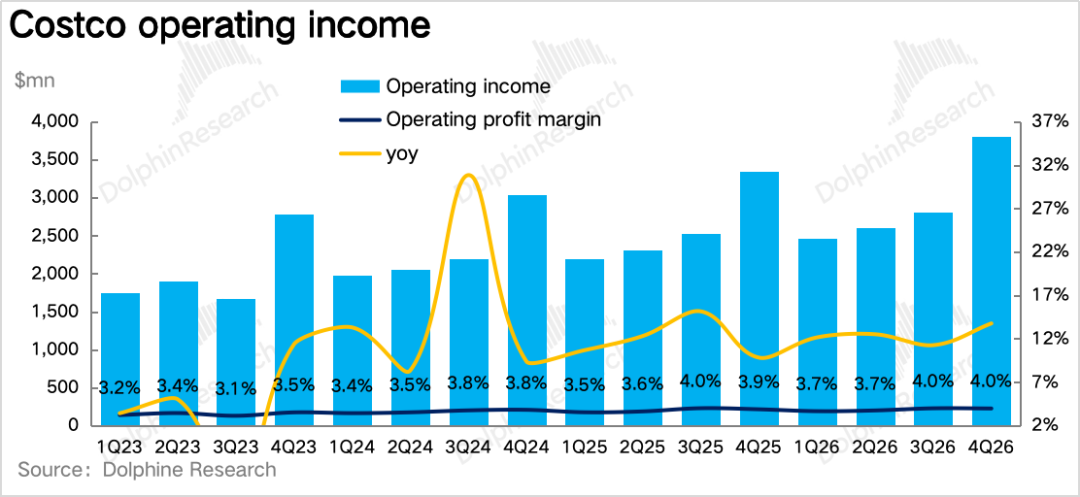
بلغ الربح التشغيلي 3.8 مليار دولار، بزيادة سنوية 13.8%، متضمناً 0.9 مليار دولار كربح صافي لمرة واحدة من استرداد الرسوم الجمركية، ومع استبعاد ذلك فإن النمو الحقيقي للربح التشغيلي حوالي 11%، والهامش الربحي شبه مستقر مقارنة بالعام الماضي، ولا تظهر أي مؤشرات على أن نمو الإيرادات لا يصاحبه نمو أرباح، كما هو الحال في الربع السابق. إجمالاً الأداء جيد.
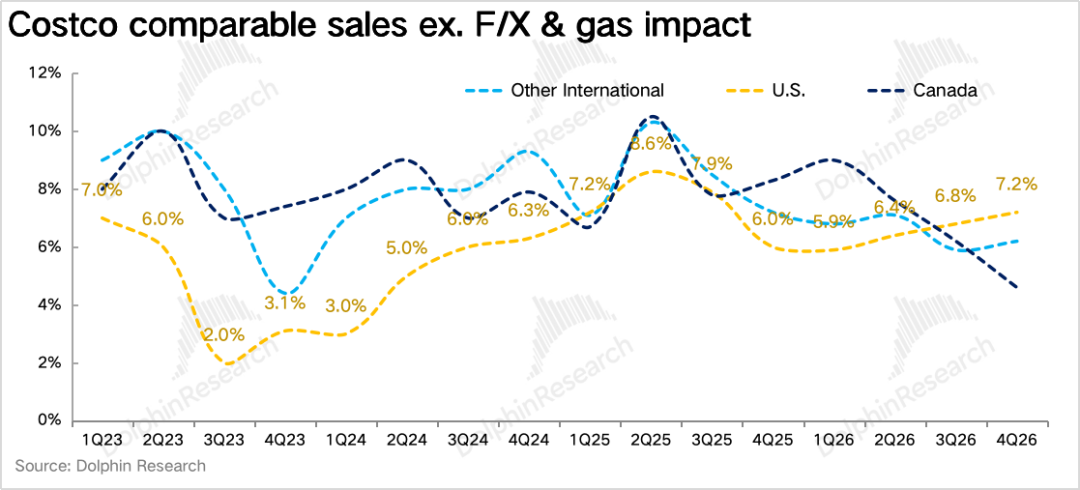
٢. لا يزال نمو المبيعات في المتاجر يعود للأسعار لكن تدفق العملاء قد تعافى. من حيث المؤشرات التشغيلية الرئيسية، بلغ نمو المبيعات المماثلة في المتاجر 9.4% سنويًا هذا الربع، مع تباطؤ طفيف عن الربع السابق. عند استثناء تأثير النفط والغاز والعملات الأجنبية، بلغ النمو 6.7%، منها حوالي 3 نقاط بسبب صعود أسعار البنزين.
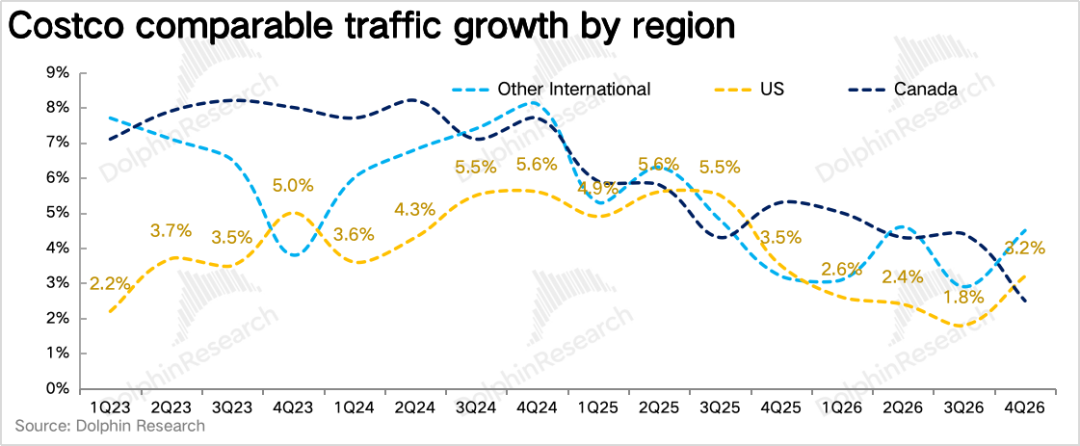
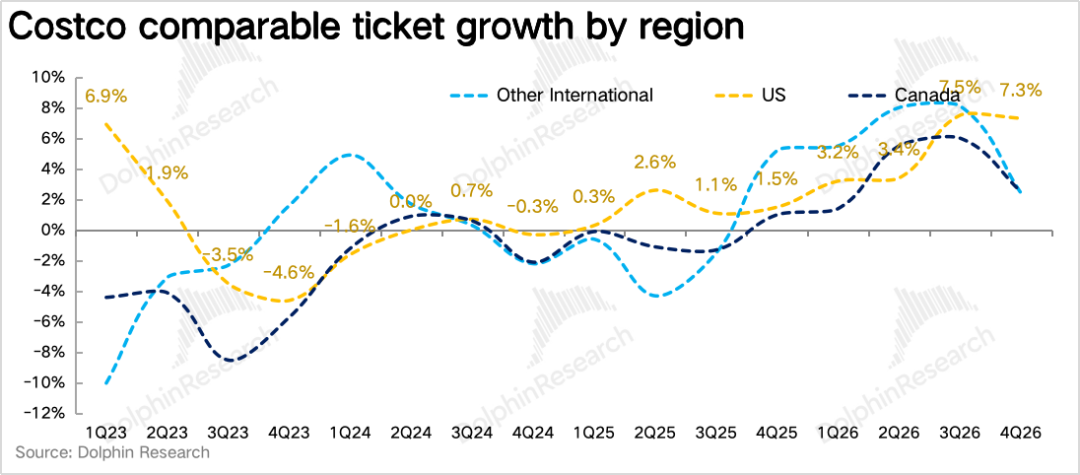
عند تحليل السعر والكمية، نما تدفق العملاء في نفس المتاجر 3.3% سنويًا هذا الربع، مقارنة بـ2.4% في الربع السابق، أي أول تسارع منذ خمسة أرباع؛ وعند استثناء النفط والعملات، ارتفع متوسط قيمة الفاتورة 3.3%، متراجعًا عن الربع السابق. يرى فريق التحليل أن ارتفاع تدفق العملاء يعود جزئيًا إلى تأثير جذب الزبائن لمحطات الوقود في ظل ارتفاع الأسعار (حجم مبيعات البنزين سجل رقمًا قياسيًا جديدًا)، ومع ذلك، تبقى عودة تدفق العملاء من العلامات الإيجابية الأكثر أهمية في هذا التقرير المالي.
٣. الولايات المتحدة لا تزال الأقوى وكندا متضررة بسبب المفاوضات التجارية. على المستوى الجغرافي، باستثناء تأثير تحركات العملة وأسعار النفط، بلغ نمو المبيعات المماثلة للمتاجر في الولايات المتحدة 7.2%، متسارعًا عن 6.8% في الربع الماضي، ولا تزال هي السوق الأقوى (تدفق العملاء +3.2%، ارتفاع عن 1.8% في الربع السابق، ومتوسط الفاتورة (باستثناء النفط والعملات) +3.9%).
نمو المبيعات المماثلة في كندا بلغ 4.6%، متباطئًا بوضوح عن 6.2% في الربع السابق، ويرجّح أن السبب الرئيسي يرجع إلى حالة التوتر في المفاوضات التجارية بين أمريكا وكندا خلال أغسطس. أما الأسواق الدولية الأخرى فقد بلغ نمو المبيعات المماثلة 6.2%، مرتفعًا قليلاً عن الربع السابق (5.9%).
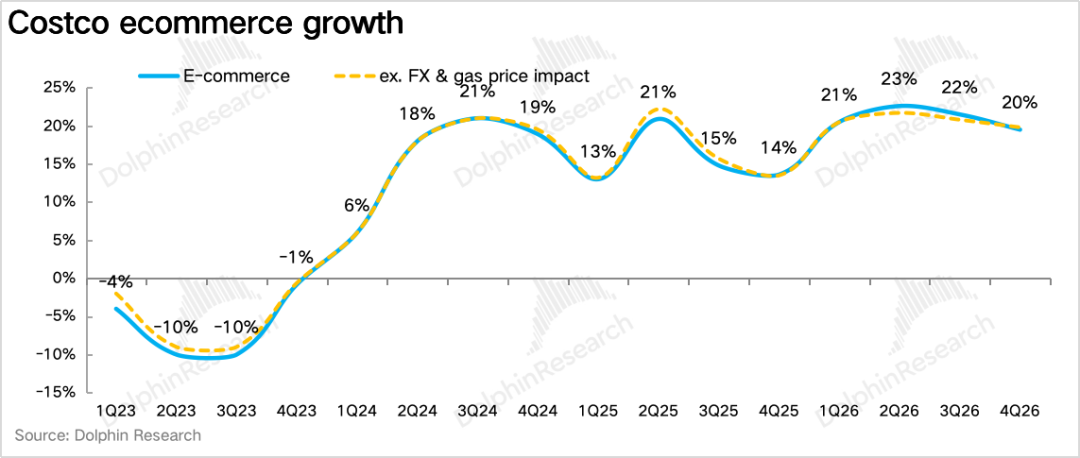
٤. تراجع نمو التجارة الإلكترونية لكن لا تزال أسرع بكثير من المتاجر التقليدية. سجلت مبيعات Costco عبر الإنترنت نموًا سنويًا 19.5% هذا الربع (19.8% باستثناء العملة)، وبطء بسيط مقارنة بـ21% في الربع الماضي وارتفع عدد زيارات الموقع والتطبيق بنسبة 30%.
ومن الجدير بالذكر أن الشركة مددت خدمة التوصيل الفوري عبر Uber Eats من 17 ولاية إلى جميع الولايات الأمريكية، وأطلقت DoorDash تغطية شاملة، وأكدت الإدارة أن معظم مبيعات الطرف الثالث هذه كانت إضافية وأن تأثيرها على متاجر البقالة محدود، كما أن المستخدمين أصغر سنًا، ومن الممكن التركيز لاحقًا على نمو الأداء من هذا المسار الجديد.
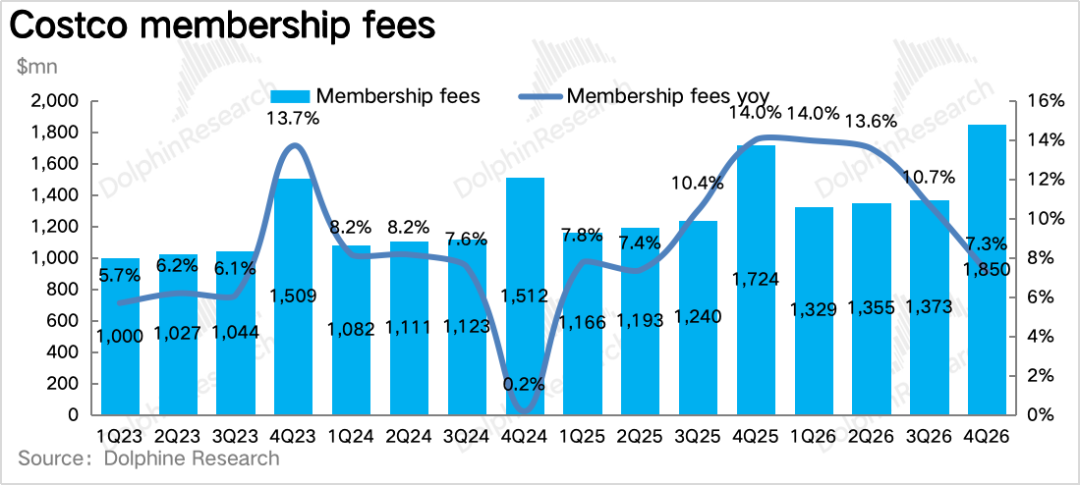
٥. انتهى تأثير رفع الأسعار، وزادت نسبة انتشار العضوية: بلغت إيرادات رسوم العضوية 1.85 مليار دولار، بزيادة سنوية 7.3% (7.7% باستثناء تغيّر العملة)، مع استمرار التراجع الطبيعي مقارنة بنمو 10.7% الربع الماضي (هذا هو آخر ربع يستفيد من رفع الأسعار، والمساهمة تقل عن نقطة مئوية واحدة).
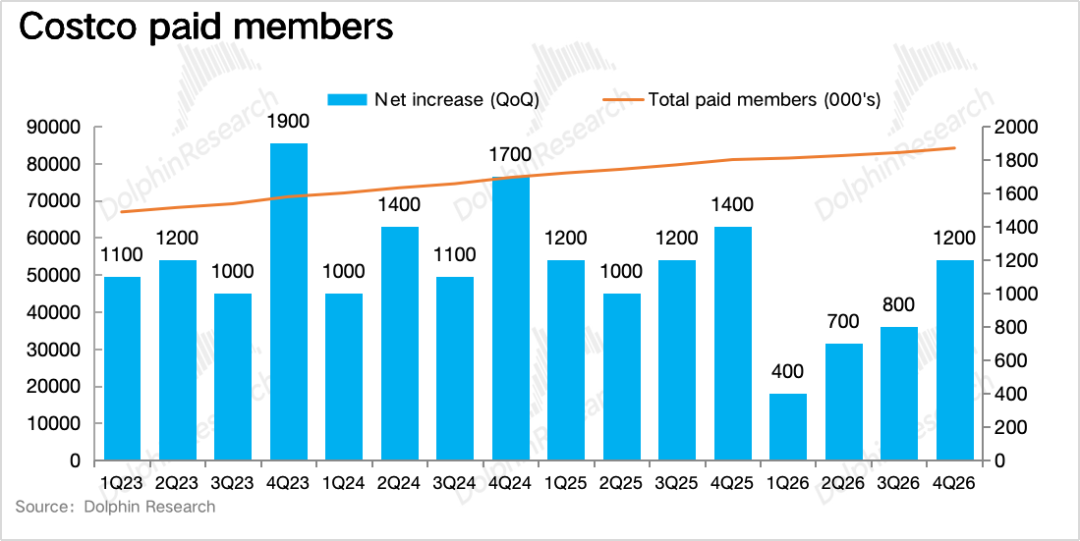
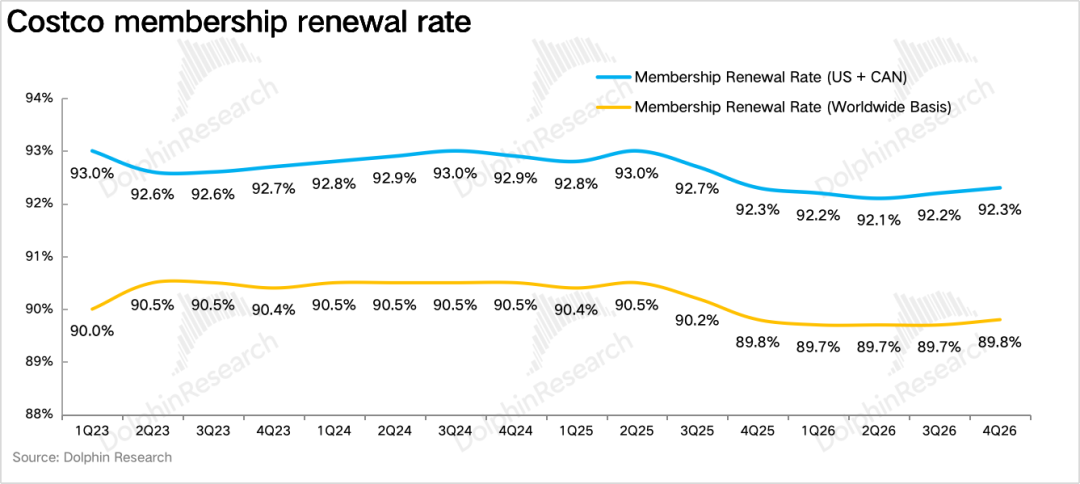
وعلى المستوى التشغيلي، زاد عدد الأعضاء المشتركين فعليًا بنحو 1.2 مليون ليصل إلى 84.1 مليون، وهو ارتفاع واضح عن زيادة 800 ألف في الربع السابق (عدد أعضاء البريميوم 42.3 مليون ونسبة الانتشار 75.6%، مسجلة رقمًا تاريخيًا جديدًا). علاوة على ذلك، ارتفعت نسبة تجديد العضوية في العالم وأمريكا الشمالية بشكل طفيف للربع الثاني على التوالي، وهي نتائج جيدة.
٦. انخفاض هوامش الربح الإجمالي بشكل طفيف بسبب إعادة الرسوم، وهامش الربح التشغيلي شبه مستقر: بسبب إعادة الرسوم الجمركية في صورة تخفيض أسعار، بلغت هامش الربح الإجمالي لـCostco 11% هذا الربع، منخفضًا 11 نقطة أساس عن العام الماضي، ولكن عند استبعاد أثر الرسوم وإعادة المبالغ، نما هامش ربح المنتجات الأساسية فعليًا 18 نقطة أساس، مع تحسن شامل في الأغذية الطازجة وغير الغذائية والبقالة.
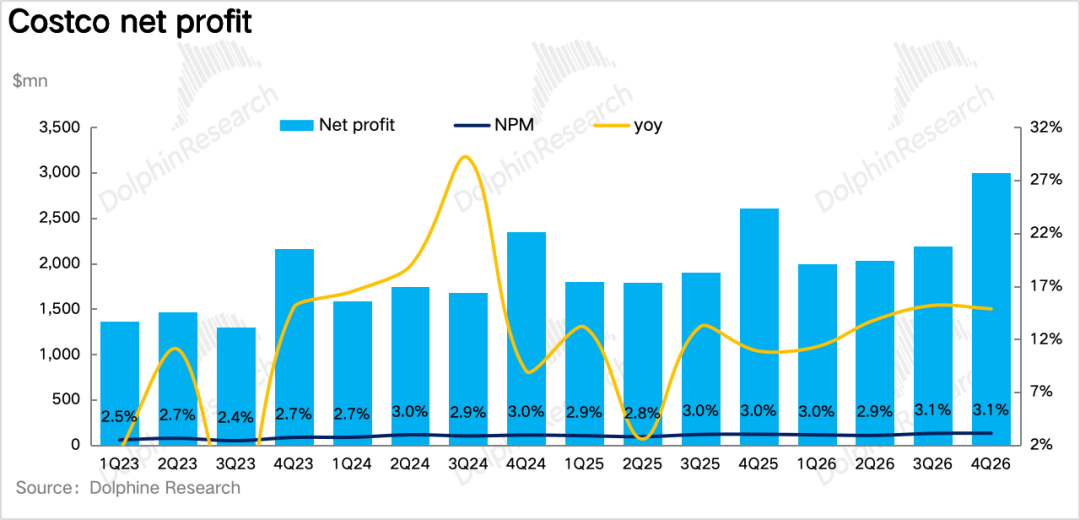
انخفض معدل المصروفات 27 نقطة أساس سنويًا، لكن إذا استُبعد أثر تخفيف تكاليف البنزين ينخفض فقط نقطتين أساس، ما يدل على تقلص هامش السيطرة على المصروفات. وارتفع أخيرًا هامش الربح التشغيلي 9 نقاط أساس سنويًا، ومع استبعاد صافي الأرباح الاستثنائية من الرسوم، يبقى شبه مستقر، بينما بلغ صافي الربح 3 مليارات دولار، بزيادة سنوية 14.9%.
رأي فريق البحث:
كما رأينا أعلاه، لا تزال نتائج Costco قوية للغاية: ارتفاع أسعار النفط ساهم في تسريع النمو الاسمي، ولم تحتفظ الشركة بمعظم الرسوم المستردة كأرباح، وتعافت مؤشرات العضوية وتجديدها، وتحسّن هامش ربح السلع الأساسية بعد استثناء العوامل المؤثرة.
وإذا قارنّا بين تقارير Costco وWalmart، نجد أن نمو المتاجر المماثلة لدى Costco بعد استبعاد النفط والعملات كان بين 6% و7% طوال العام، في حين تراجع لدى Walmart من 4.6% قبل عام إلى 2.6% فقط الآن، وارتفع الفارق من 2-3 نقاط إلى حوالي 5 نقاط. أضف إلى ذلك تصريح إدارة Walmart بأن "نمو الحصة يقوده الأسر ذات الدخل المرتفع"، وهذا يعني أن قاعدتها الأساسية — الزبائن من الدخل المتوسط والمنخفض— تتراجع مساهمتهم بشكل واضح.
أما Costco فنجد أن نمو تدفق العملاء ومتوسط الفاتورة والسلع الاختيارية جميعها إيجابية، والفئات غير الغذائية هي الأقوى، مما يشير إلى أن استهلاك أصحاب الدخل المتوسط والمرتفع لا يزال في توسع، بل ويشترون منتجات مرتفعة القيمة أيضًا. والخلاصة هنا — تزايد تفاوت الاستهلاك الأمريكي — شريحة الدخل الأعلى لازالت تستهلك بقوة، وكلما اتجهنا للأسفل زادت الحذر المالي.
أما على مستوى Costco نفسه، وفي هذه المرحلة، يرى فريق التحليل أنه من المهم مراقبة ما إذا كان تعافي تدفق العملاء سيستمر في الفصول التي لا يدعمها ارتفاع أسعار النفط (حيث يعتبر تسعير البنزين لدى Costco هو الأرخص ويفوق بفارق عشرات السنتات منافسيه القريبين).
إضافةً إلى ذلك، من المتوقع أن يُصرف حوالي ثلثين من استردادات الرسوم الجمركية المتبقية في النصف الأول من السنة المالية 2027، وأكدت الشركة أنها ستستمر في نقل معظم هذه الفوائد للعملاء، الأمر الذي يعني أن هامش الربح الأساسي سيظل تحت ضغط التخفيضات في أسعار المنتجات خلال النصف الأول من FY27، ومن المرجح أن يشهد هامش الربح في التقارير انخفاضًا بسيطًا إضافيًا.
وفيما يلي التعليق التفصيلي
أولًا: تعافي نمو تدفق العملاء هو الإشارة الأكثر إيجابية
١. لا يزال نمو المبيعات في المتاجر يقوده السعر لكن عدد الزبائن يرتفع
من حيث المؤشرات التشغيلية الأساسية، سجلت مبيعات Costco المماثلة نموًا سنويًا 9.4% هذا الربع، لتبقى مرتفعة لربعين متتاليين. ولكن عند استبعاد النفط والعملات، بلغ النمو الحقيقي للمتاجر المماثلة 6.7%، مشابهًا للربع الماضي (6.6%) — والفارق البالغ 3 نقاط تقريبًا بالكامل بسبب ارتفاع أسعار البنزين (التي سجلت رقمًا قياسيًا)، أما أثر العملة فخصم حوالي 0.3 نقطة فقط.
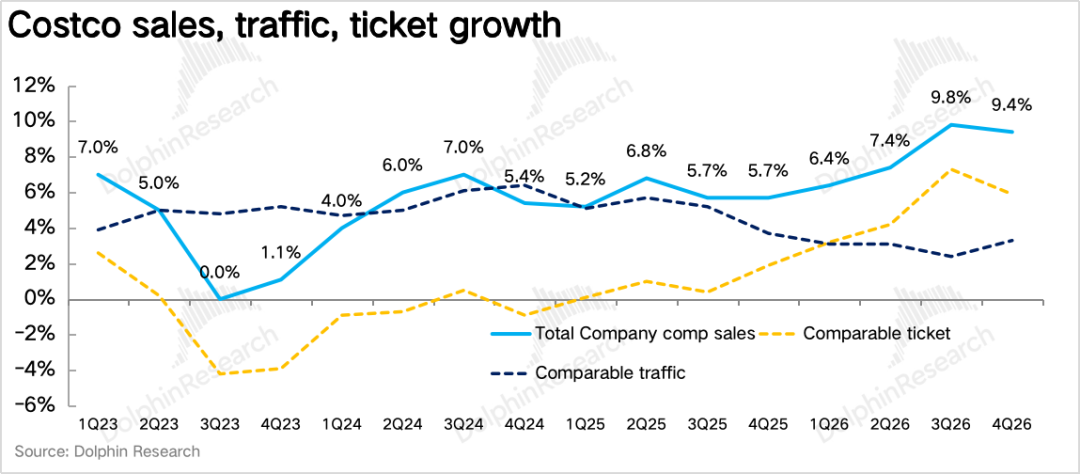
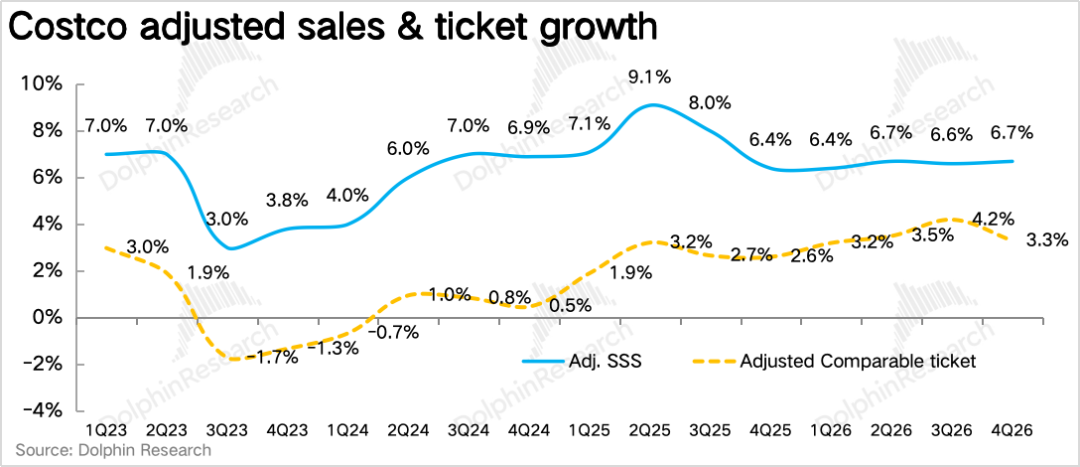
تحليل السعر مقابل الكمية يظهر أن تدفق العملاء العالمي زاد 3.3% في الربع الحالي، مقارنة بـ2.4% في الربع السابق، وهو أول تسارع منذ خمسة أرباع؛ وارتفع متوسط قيمة الفاتورة (شامل النفط والعملات) 5.9%، وعند استثناءهما 3.3%، وهو تراجع عن الربع السابق. ويميل الفريق إلى اعتبار أن تحسن تدفق العملاء في الربع الرابع يعود جزئيًا إلى تأثير الأسعار المرتفعة للبنزين، لكن على الأقل لم يزداد تدهور وتيرة زيارة الأسر المتوسطة الأمريكية إلى Costco، وهذا هو المؤشر الأكثر إيجابية في هذا التقرير المالي.
ومن حيث الفئات، الفئات غير الغذائية هي الأقوى أداءً هذا الربع، مع تصدُّر الحلي الذهبية، الأثاث، الأجهزة المنزلية الصغيرة، والمنتجات الصحية والجمالية. الأغذية الطازجة حققت نموًا أقل من 10% (المخبوزات المصنوعة محليًا ارتفعت بأكثر من 100%، ولحوم الدجاج واللحوم الفاخرة مثل Prime وWagyu نمت في آن واحد)؛ بينما منتجات البقالة الغذائية نمت بنسبة أقل من 10%، مع ميول المستهلك نحو الأغذية الصحية ذات البروتين المرتفع والألياف العالية.
علاوة على ذلك، تقريبًا ظل التضخم منخفضًا على مستوى جميع المنتجات، بينما ارتفع في الفئات غير الغذائية بسبب منتجات نصف ناقل الحركة والمنتجات النفطية، وتوازن تضخم اللحوم البقرية بتراجع أسعار البيض ومنتجات الألبان الغذائية.
٢. الولايات المتحدة الأقوى والسوق العالمية مازالت تتوسع في انتشار العضوية
على المستوى الجغرافي، وبعد استثناء أثر العملة وأسعار النفط، سجلت المتاجر المماثلة في الولايات المتحدة نموًا قدره 7.2%، متسارعًا عن 6.8% في الربع السابق، لتبقى الأقوى؛ أما كندا، فقد بلغت 4.6%، أي تراجع كبير بعد 6.2% في الربع السابق، ويعود ذلك أساسًا للتوتر في المفاوضات التجارية بين البلدين في أغسطس.
أما الأسواق الدولية الأخرى فسجلت نموًا 6.2%، شبه مستقر مقارنة بالربع السابق، مع بنية نمو قائمة على تدفق العملاء (+4.5%) ومتوسط الفاتورة (+1.7%)، مما يجعلها السوق الوحيدة بين الثلاثة التي يقودها تدفق العملاء— ويرجع ذلك بشكل رئيسي لأن حجم سوق الزبائن وكثافة المتاجر في الأسواق الدولية لم تشهد بعد تغلغلاً كاملاً.
٣. تراجع بسيط في نمو التجارة الإلكترونية، والتوصيل الفوري من الأطراف الثالثة يضيف حصة جديدة
بلغت مبيعات Costco الإلكترونية نموًا سنويًا 19.5% هذا الربع، متباطئة قليلاً عن 21% في الربع السابق، وكانت الصيدلية، الأثاث، الأجهزة المنزلية الصغيرة، العدد اليدوية، والمفروشات هي الفئات الأكثر نموًا عبر الإنترنت، حيث ارتفعت مبيعات الصيدلية بنحو 20%، وزادت الوصفات الطبية بحجم مزدوج الرقم.
وأيضًا، شهد هذا الربع انتشارًا كاملاً لخدمة التوصيل الفوري الجديدة عبر الأطراف الثالثة: توسعت Uber Eats من 17 ولاية لتشمل الولايات الأمريكية كافة، وأطلقت DoorDash تغطية شاملة، واستمرت Instacart بتغطية الولايات المتحدة وكندا. معظم التوصيلات تستغرق 45 دقيقة تقريبًا. في مؤتمر هاتف الإدارة، قالوا إن هذه المبيعات "معظمها إضافية وتأثيرها محدود على أعمال البقالة في المتاجر، كما أن المستخدمين على المنصة أصغر سنًا" — يرى فريق التحليل أن هذه طريقة جيدة للوصول إلى فئة الشباب دون تغيير نموذج العضوية المعتمد على التخزين في Costco.
وبالخلاصة، بلغت مبيعات المنتجات خلال الربع 93 مليار دولار، بنمو سنوي 11.2%، والإيرادات الإجمالية 95.72 مليار دولار، بزيادة 11.1%، متجاوزة التوقعات السوقية.
ثانيًا: انتهاء أثر رفع الأسعار وعودة انتشار العضويات ونسب التجديد للارتفاع
وفي قطاع الاشتراكات، سجلت رسوم العضويات رد الإيرادات 1.85 مليار دولار، بنمو سنوي 7.3% (7.7% باستثناء العملة)، مواصلة التراجع الواضح من 10.7% في الربع الماضي، لكنها تفوقت على توقعات السوق البالغة 6.3%. وشددت الإدارة أن هذا الربع هو الأخير الذي يكون لرفع الأسعار تأثير عليه، والمساهمة الآن تقل عن نقطة واحدة، والاعتماد بات على زيادة نسبة انتشار العضويات العليا ونمو العضويات الأساسية.
أما على مستوى المؤشرات التشغيلية، فقد زاد عدد الأعضاء الفعليين بنحو 1.2 مليون إلى 84.1 مليون، متفوقًا على ارتفاع 800 ألف في الربع السابق بنسبة سنوية 3.8%. وبلغ عدد أعضاء البريميوم 42.3 مليون، بزيادة سنوية 9.4%، وشهدت نسبة الانتشار وحصة الأعضاء الجدد من الفئة العليا أرقامًا قياسية جديدة.
علاوة على ذلك، ارتفعت نسبة الذين جددوا عضويتهم عالميًا 0.1 نقطة إلى 89.8%، وفي أمريكا الشمالية 0.1 نقطة إلى 92.3%، أي تحسن للربع الثاني على التوالي.
ثالثًا: إعادة الرسوم تخفض هامش الربح الإجمالي وهامش الربح التشغيلي شبه مستقر
١. هامش الربح الإجمالي: عند استبعاد أثر الرسوم وأسعار النفط، تحسّن ملحوظ في هامش ربح المنتجات الأساسية
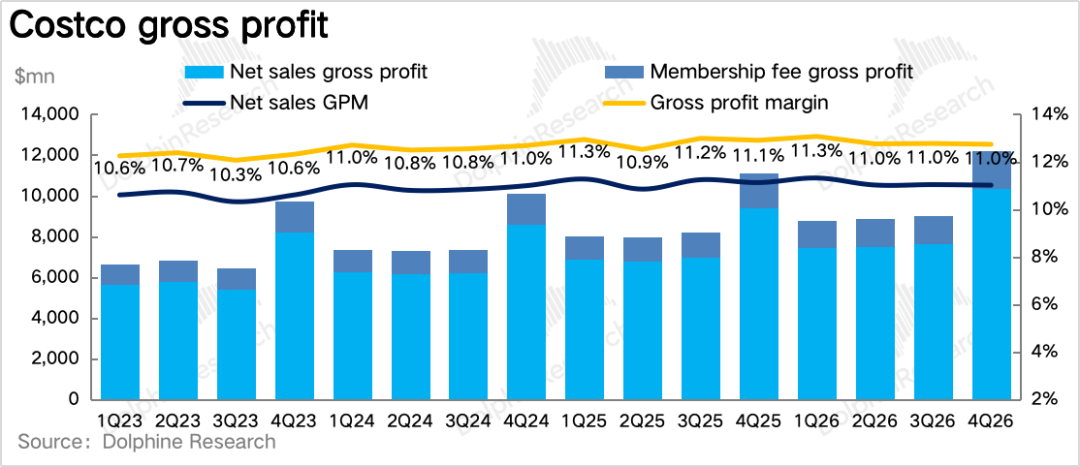
بلغ هامش الربح الإجمالي للبيع بالتجزئة هذا الربع 11%، منخفضًا بمقدار 11 نقطة أساس سنويًا، لكن استبعاد بنود البنزين (بنزين منخفض الهامش شغّل حصة أكبر) يرفع الهامش 20 نقطة أساس. هامش الربح الأساسي للمنتجات الأساسية تراجع سنويًا 32 نقطة أساس (وباستثناء البنزين -9 نقطة فقط)، ويرجع سبب رئيسي لذلك إلى إعادة الرسوم الجمركية كخصومات — حيث تلقّت الشركة هذا الربع 184 مليون دولار استرداد (174 مليون استرداد رسوم + 10 ملايين فوائد)، أي أن نصف المبلغ تقريبًا أعيد للمستهلكين فورًا، وشمل التخفيض سلع Kirkland مثل الجوز، البن، الفلفل الأسود بين 10% و30%.
لكن باستبعاد أثر إعادة الرسوم والمبالغ، نما هامش الربح الأساسي للمنتجات الأساسية 18 نقطة أساس فعليًا، مع تحسن شامل في الأغذية الطازجة، السلع غير الغذائية، والبقالة، وكان سبب ذلك ارتفاع كفاءة سلسلة التوريد وكفاءة العمل في أقسام الطعام الطازج (اللحوم، المخبوزات، الأطعمة الجاهزة).
٢. تقلص هامش السيطرة على المصاريف مع استقرار هامش الربح
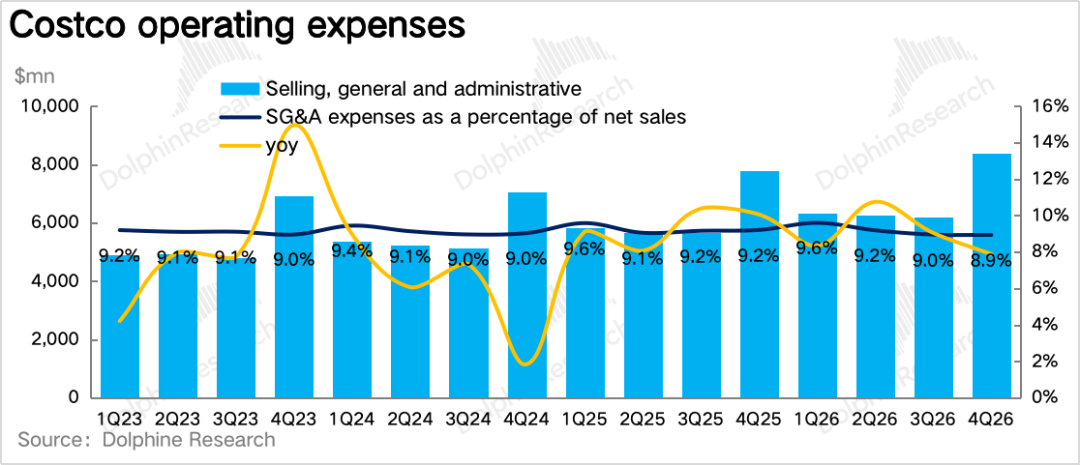
بلغ معدل المصروفات هذا الربع 8.9%، بانخفاض 27 نقطة أساس سنويًا، لكن باستثناء أثر تخفيف تكلفة البنزين ينخفض نقطتين أساس فقط، ما يدل على تقلص هامش الانضباط المالي. وأخيرًا، ارتفع هامش الربح التشغيلي 9 نقاط أساس سنويًا، وشبه مستقر بعد استبعاد أرباح الرسوم، وبلغ صافي الربح 3 مليارات دولار، بزيادة سنوية 14.9%.
- النهاية -
المقالة ليست سهلة، شاركها لدعمي~
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
Meta (META.US) ارتفعت بنسبة 36% في سبتمبر: Muse تؤكد استراتيجية الذكاء الاصطناعي، والقيمة السوقية تستهدف 2 تريليون دولار
من المتوقع أن تحقق أسهم Meta أفضل أداء شهري لها منذ يوليو 2013، وتفصلها ارتفاع بنسبة حوالي 1% فقط عن الانضمام إلى نادي الشركات التي تبلغ قيمتها السوقية 2 تريليون دولار.
هل الثقة في السندات الأمريكية لم تعد كما كانت من قبل؟
ارتفاع بنسبة 36% في سبتمبر! Meta تحقق أفضل أداء شهري منذ عام 2013، وقيمتها السوقية تقترب من 2 تريليون دولار
منذ سبتمبر حتى الآن، شهد سهم Meta انتعاشًا كبيرًا، حيث أعادت الشعبية السريعة لمنصة Muse إشعال توقعات السوق بشأن تحقيق الدخل التجاري عبر الذكاء الاصطناعي. خلال ستة أيام من إطلاق Muse، بلغت عدد التنزيلات 902 ألف مرة، وتسارع اندماجها في مجالات التسوق والسفر وغيرها، وبدأ السوق يراهن على أن وكلاء الذكاء الاصطناعي قد يفتحون آفاق نمو جديدة تتجاوز الإعلانات. ومع ذلك، لا تزال مخاطر الأمان والخصوصية وتكاليف الحوسبة العالية عوامل حاسمة لتحقيق هذه التوقعات مستقبلاً.
أسعار العملات المشفرة
المزيد


