
تم رفع أسعار الفائدة، والتكنولوجيا لم تنخفض بل أصبحت أقوى! كيف يمكن الاستثمار في الأسهم الأمريكية في ظل أسعار الفائدة الأعلى؟ قائمة المستفيدين في جدول واحد
 Bitget2026/09/17 07:03
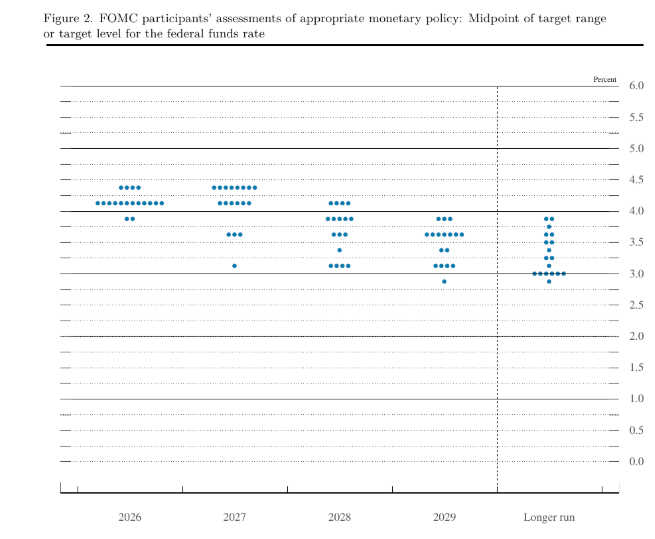
أولاً، ماذا حدث الليلة الماضية: رفع سعر الفائدة والتكنولوجيا تقاوم الانخفاض
ثانياً، لماذا لم تنخفض أسهم التكنولوجيا بل ازدادت قوة؟
ثالثاً، استراتيجية التداول: اختيار الشركات القادرة على امتصاص الفائدة المرتفعة
-
الحوسبة: Nvidia هي معيار التسعير، وAMD تستفيد من الحصة في التدريب والاستدلال
-
المعالجة: TSMC وASML يواجهان عنق الزجاجة في القدرات المتقدمة
-
إعادة التصنيع إلى الداخل: لدى Intel قصة إنتاج محلية في أمريكا وتناسب موقعاً أكثر مرونة
-
مكونات الألياف الضوئية: Lumentum وCoherent تستفيدان مباشرة من زيادة سعة 800G/1.6T
-
التخزين: Micron، Seagate وغيرهما ستستفيد مع توسع مراكز البيانات
رابعاً، كيف تبني محفظتك بعد رفع الفائدة: فصل المواقع الأساسية، القاعدة، والأقمار الاصطناعية
-
ثالثاً، يجب التحكم بدقة في الأسهم ذات القيمة المرتفعة، الرافعة المالية المرتفعة، والموضوعات البحتة، ويجب توفير الذخيرة لتلك التي لديها طلبات واضحة ورؤية استثمارية.
-
هل ستوفر بيانات التضخم القادمة وأسعار النفط ذريعة للاحتياطي الفيدرالي للقيام برفع إضافي
-
في تقارير الربع الثالث، هل ستخفض شركات السحابة والرقائق توجيهاتها للاستثمار الرأسمالي
-
في اجتماع أكتوبر، هل سيتم تجنب رفع الفائدة لاحقاً وتأجيله إلى ديسمبر
| الطبقة | الاتجاه | الرمز | منطق الاستثمار |
| الموقع الأساسي | قدرات الذكاء الاصطناعي الحاسوبية | rNVDA، rAMD | ما زال الطلب على التدريب/الاستدلال مستمراً، وأولوية الريادة لمن لديهم سلطة التسعير وحصة سوقية واضحة تحت سعر الفائدة المرتفع |
| الموقع الأساسي | التقنيات المتقدمة | rTSM، rASML | القدرة على التصنيع والمعدات ما زالت عنق زجاجة، والرؤية المستقبلية للاستثمار الرأسمالي أوضح من الأسهم الموضوعية |
| الموقع الأساسي | الاتصال الضوئي | rLITE، rCOHR | 800G/1.6T زيادة في السعة، المستفيدون الأساسيون من توسعة مراكز البيانات |
| قمر صناعي / مرونة | إعادة التصنيع للداخل | rINTC | قصة القدرة التصنيعية الأمريكية + توقع التعاون المستقبلي، تقلب مرتفع، مناسب كموقع مرن |
| قمر صناعي / مرونة | التخزين | rSTX | توسيع مراكز البيانات يعزز الطلب على HDD/التخزين القريب من الخط |
| القاعدة | نمو الجودة | rAAPL، rMETA | سيولة قوية، برامج إعادة شراء قوية، قادرة أكثر على تحمل ضغط التقييم بالخصم |
| قمر صناعي | الذكاء الاصطناعي الحكومي والمؤسساتي | rPLTR | منطق الطلبات مستقل عن تجارة خفض الفائدة، ويجب عدم المبالغة في الحجم المخصص له |
| قمر صناعي | الفضاء التجاري | SpaceX | اختبار الطيران ونشر Starlink كحوافز، الأسهم عالية المرونة وعالية التقلب |
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
اليابان ستتدخل مرة أخرى؟ البنك المركزي الياباني يجري تحقيقات حول أسعار الصرف، وانخفضت خسائر الين الياباني
ذكرت وسائل إعلام يابانية أن بنك اليابان استفسر من المشاركين في السوق عن مستوى سعر الصرف، وبعد ذلك ضيّق الين الياباني خسائره مقابل الدولار الأمريكي بأكثر من النصف بعدما كان قد تراجع بأكثر من 1٪ في التداولات اليومية. رفع سعر الفائدة الذي قام به بنك اليابان يوم الجمعة لم ينجح في دعم سعر الصرف، وصوت اثنان من صناع القرار ضد الزيادة، مما أثار شكوك السوق حول مسار الزيادات المستقبلية في أسعار الفائدة.
جي بي مورغان: نسبة شحنات الرقائق المخصصة ستتجاوز رقائق GPU في عام 2027، وغياب Broadcom TPU عن سلسلة التوريد لا يعني وجود شكوك حول الطلب.
تتوقع JPMorgan أنه بحلول عام 2027 ستصل نسبة شحنات ASIC/XPU إلى 54%، متجاوزة GPU، مما يجعل شرائح مخصصة مصدراً رئيسياً لنمو قدرة الحوسبة للذكاء الاصطناعي. اتفاقية Broadcom مع Google حول TPU لمدة 5 سنوات تمتد من 2026 حتى 2031، ورغم عدم وضوح معلومات سلسلة التوريد، إلا أن ذلك لا يعني وجود شك في الطلبات، حيث تبقى رؤية الإيرادات قوية. وفي نفس الفترة، ستشهد أجهزة الرقائق واحتياجات التخزين نمواً متزامناً، مما يدعم استمرار دورة أشباه الموصلات.
هل لم تنتهِ بعد موجة الهبوط في سوق الأسهم الأمريكية في سبتمبر؟ يحذر استراتيجي Citadel من استمرار الضغط السلبي حتى نهاية الشهر، وقد يشهد أكتوبر فرصة تحول
صرّح استراتيجي Citadel Securities، Rubner، أن يوم الجمعة في سوق الأسهم الأمريكية (يوم "الثلاث ساحرات") ستنتهي خيارات بقيمة 7 تريليون دولار، ولا يزال لدى الاستراتيجيات الكمية مجال للبيع، إلى جانب فترة الصمت لإعادة شراء الأسهم وإعادة التوازن في نهاية الربع لصناديق التقاعد، مما يعني أن القوى البيعية ستبقى مسيطرة حتى نهاية الشهر. ومع ذلك، فإن التراجع الحاد في الحماس المفرط لتداولات الذكاء الاصطناعي، والموسمية الإيجابية للربع الرابع، وموسم نتائج الأعمال، واستئناف إعادة الشراء، كلها عوامل مجتمعًة تجعل من المتوقع أداءً جيدًا للأسواق في الربع الرابع.
أسعار العملات المشفرة
المزيد


