
انهارت جميع شركات البرمجيات الأمريكية الـ 39!
منذ عام 2026 حتى الآن،39شركة SaaS مدرجة في سوق الأسهم الأمريكية انهارت جميعًا، بدون استثناء.
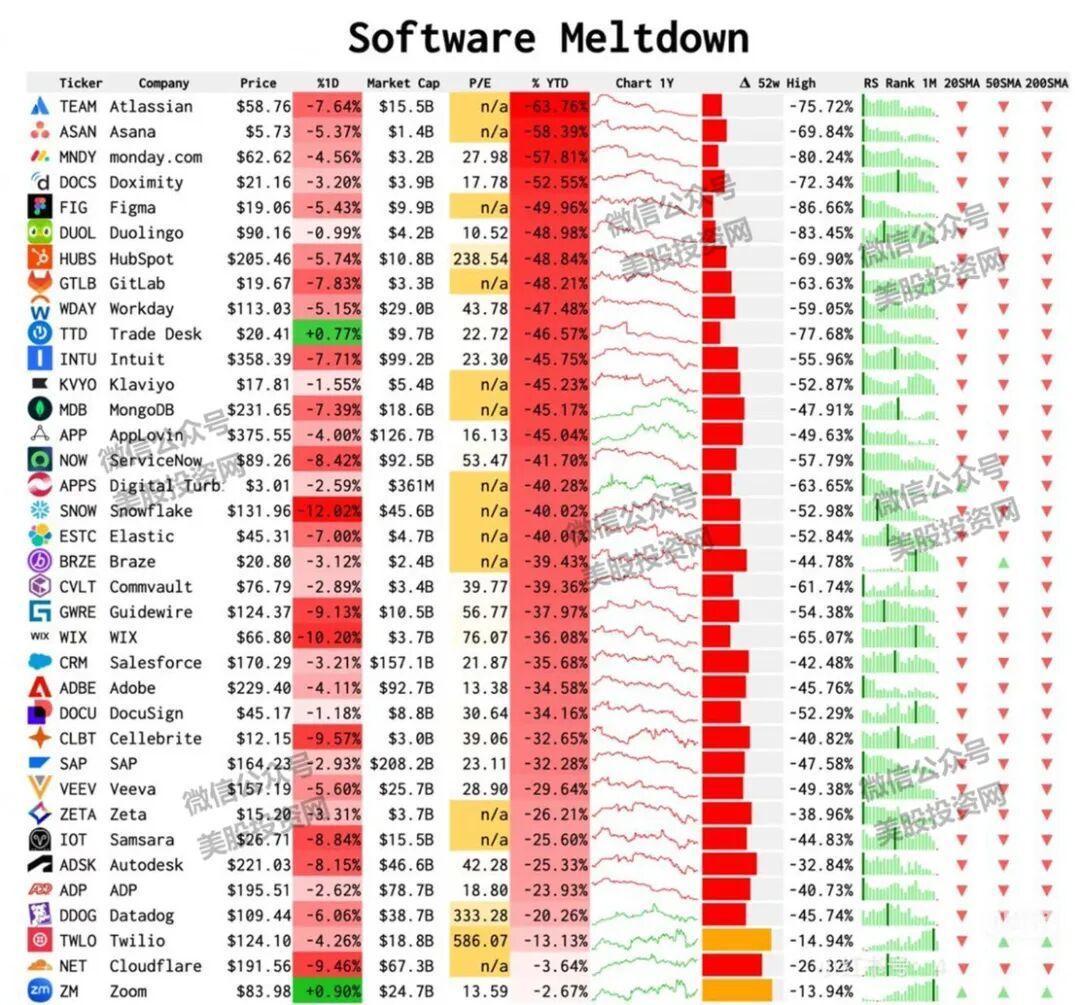
بيانات هذه الصورة بالفعل تعكس الوضع المأساوي في قطاع SaaS بوضوح شديد. مشاريع إدارة مثلAtlassian (-63.76%)،Asana (-58.39%) و Monday.com (-57.81%) وهي من عمالقة إدارة المشاريع قد شهدت انخفاضات كبيرة منذ بداية العام حتى الآن، وهو أمر لافت للنظر.
موقع الاستثمار في الأسهم الأمريكية طرح فكرة أن “AI Agent يستنزف أدوات إدارة المشاريع التقليدية”، وهي بالفعل تعبّر عن تحول حقيقي وجذري في قطاع التكنولوجيا الحديث.
الذكاء الاصطناعي التهديد التقليدي الذي يفرضه الذكاء الاصطناعي SaaS على هذه الأدوات
القيمة الأساسية لإدارة المشاريع التقليدية: تتبع يدوي، تحديث الحالة، نقل بطاقات لوحات العرض — هي تمامًا المهام التي صُمّمAI Agent لتنفيذها تلقائيًا.
ومع تطور الوكلاء الذكيين ليصبحوا قادرين على قراءة البريد الإلكتروني، الرسائل، وعمليات دفع الكود، وتحديث حالة المشروع وتوزيع المهام في الوقت الحقيقي، تواجه الأدوات اليدوية التقليدية المبنية على “النماذج المدفوعة حسب عدد المقاعد (per-seat)” تهديدًا وجوديًا بالفعل.
السوق يعيد تسعير هذه الشركات بشكل جذري بناءً على تلك المخاوف: من المرجح أن يتم تحويل العمليات الأساسية لهذه الشركات إلى منتجات وعروض ذات طابع تجاري بواسطة AI .
الواقع الأكبر: لا يتعلق فقط بـالذكاء الاصطناعي
ورغم أن سردية الذكاء الاصطناعي تمثل محفزًا قويًا، إلا أن نسب انهيار القطاع بالكامل إلى هذا الأمر وحده يعد مبالغة وتبسيطًا شديدًا. فهذه الانهيارات عادة ما تكون ناتجة عن تداخل عدة أسباب خطيرة:
1) عودة التقييمات للواقع
الكثير من شركات SaaS كانت تتداول في فترات النمو السريع بمضاعفات مبيعات مرتفعة جدًا (PS). الصورة الحالية تعكس بشكل كبير ألم عملية “العودة للمتوسط” — السوق لم يعد راغبًا في دفع علاوات عن النمو الذي لا يؤدي للربحية السريعة.
2) انكماش مقاعد الشركات (Seat Contraction)
الشركات الكبرى تراجع الآن ميزانيات IT الخاصة بها بجدية:
تنظيف واسع النطاق لأدوات البرمجيات
إزالة التكرار ودمج الوظائف
تقليل عدد حسابات SaaS المستخدمة
هذا الاتجاه بدأ بالفعل قبل نضوج الذكاء الاصطناعي. AI.
3) بيئة السوق التي تعتمد على النتائج
المستثمرون الآن شديدو النفور من الشركات SaaS التقليدية.
إذا لم تستطع الشركة إثبات:
ليس فقط “إضافة بعض ميزات الذكاء الاصطناعي” AI
بل التحول الحقيقي لمنصة AI-first
دون التضحية بهامش الربحية
عادة ما يتجه السوق للبيع أولًا، ثم الاستماع للتفسيرات لاحقًا.
ما هي الشركات التي استثمرت فيها؟
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
اليابان ستتدخل مرة أخرى؟ البنك المركزي الياباني يجري تحقيقات حول أسعار الصرف، وانخفضت خسائر الين الياباني
ذكرت وسائل إعلام يابانية أن بنك اليابان استفسر من المشاركين في السوق عن مستوى سعر الصرف، وبعد ذلك ضيّق الين الياباني خسائره مقابل الدولار الأمريكي بأكثر من النصف بعدما كان قد تراجع بأكثر من 1٪ في التداولات اليومية. رفع سعر الفائدة الذي قام به بنك اليابان يوم الجمعة لم ينجح في دعم سعر الصرف، وصوت اثنان من صناع القرار ضد الزيادة، مما أثار شكوك السوق حول مسار الزيادات المستقبلية في أسعار الفائدة.
جي بي مورغان: نسبة شحنات الرقائق المخصصة ستتجاوز رقائق GPU في عام 2027، وغياب Broadcom TPU عن سلسلة التوريد لا يعني وجود شكوك حول الطلب.
تتوقع JPMorgan أنه بحلول عام 2027 ستصل نسبة شحنات ASIC/XPU إلى 54%، متجاوزة GPU، مما يجعل شرائح مخصصة مصدراً رئيسياً لنمو قدرة الحوسبة للذكاء الاصطناعي. اتفاقية Broadcom مع Google حول TPU لمدة 5 سنوات تمتد من 2026 حتى 2031، ورغم عدم وضوح معلومات سلسلة التوريد، إلا أن ذلك لا يعني وجود شك في الطلبات، حيث تبقى رؤية الإيرادات قوية. وفي نفس الفترة، ستشهد أجهزة الرقائق واحتياجات التخزين نمواً متزامناً، مما يدعم استمرار دورة أشباه الموصلات.
هل لم تنتهِ بعد موجة الهبوط في سوق الأسهم الأمريكية في سبتمبر؟ يحذر استراتيجي Citadel من استمرار الضغط السلبي حتى نهاية الشهر، وقد يشهد أكتوبر فرصة تحول
صرّح استراتيجي Citadel Securities، Rubner، أن يوم الجمعة في سوق الأسهم الأمريكية (يوم "الثلاث ساحرات") ستنتهي خيارات بقيمة 7 تريليون دولار، ولا يزال لدى الاستراتيجيات الكمية مجال للبيع، إلى جانب فترة الصمت لإعادة شراء الأسهم وإعادة التوازن في نهاية الربع لصناديق التقاعد، مما يعني أن القوى البيعية ستبقى مسيطرة حتى نهاية الشهر. ومع ذلك، فإن التراجع الحاد في الحماس المفرط لتداولات الذكاء الاصطناعي، والموسمية الإيجابية للربع الرابع، وموسم نتائج الأعمال، واستئناف إعادة الشراء، كلها عوامل مجتمعًة تجعل من المتوقع أداءً جيدًا للأسواق في الربع الرابع.
أسعار العملات المشفرة
المزيد


