
مراقبة الاستراتيجية: فبراير

التقرير الكامل متاح بصيغة PDF.
مرحباً بكم في نشرة Strategy Watch
في سوق يتطور بسرعة حيث يسعى المتداولون والصناديق لتحقيق العوائد وسط التقلبات، بينما يبحث مديرو الأصول عن قناعة مستندة إلى البيانات لوضع مراكزهم على المدى الطويل، تحتل Glassnode موقعاً فريداً. لقد كانت معلوماتنا المتعلقة بالسلسلة والسوق الأوسع أساسًا لكلا الفئتين منذ عام 2018، وكسبت ثقتهم من خلال بيانات وتحليلات وأبحاث موضوعية ومتسقة.
من القيم الأساسية لدى Glassnode أن الفهم الحقيقي للأصول الرقمية يأتي من الحياد والعمق، ومن البيانات الخالية من الانحياز التي تمكّن اتخاذ القرار في جميع أنحاء المنظومة. لهذا السبب نحن متحمسون لإطلاق Strategy Watch، وهو نشرة شهرية جديدة مخصصة لتحليل أداء الصناديق واتجاهات التخصيص في الأصول الرقمية.
نأمل أن نقدم قيمة من خلال تقديم تحليلات واضحة ومحورية حول تدفقات رأس المال، ومعايير أداء استراتيجيات التنفيذ المباشر، وأهم تحركات التخصيص التي تتخذها المؤسسات والصناديق. لكن هذه مجرد البداية. نحن نستكشف بنشاط طرقًا لربط هذه العوالم بشكل أكبر، وسيسعدنا تلقي ملاحظاتكم مع تطور Strategy Watch.
ما ستجده داخل العدد الأخير من Strategy Watch
ستجد ثروة من المعلومات موزعة عبر 6 أقسام:
- مراقب تدفقات المؤسسات
- أداء الصناديق وإدارة الحسابات
- أداء الخزائن على السلسلة
- مراقب المديرين
- تحديثات التخصيص

المنصة الرائدة لتخصيص الأصول الرقمية.
مراقب تدفقات المؤسسات
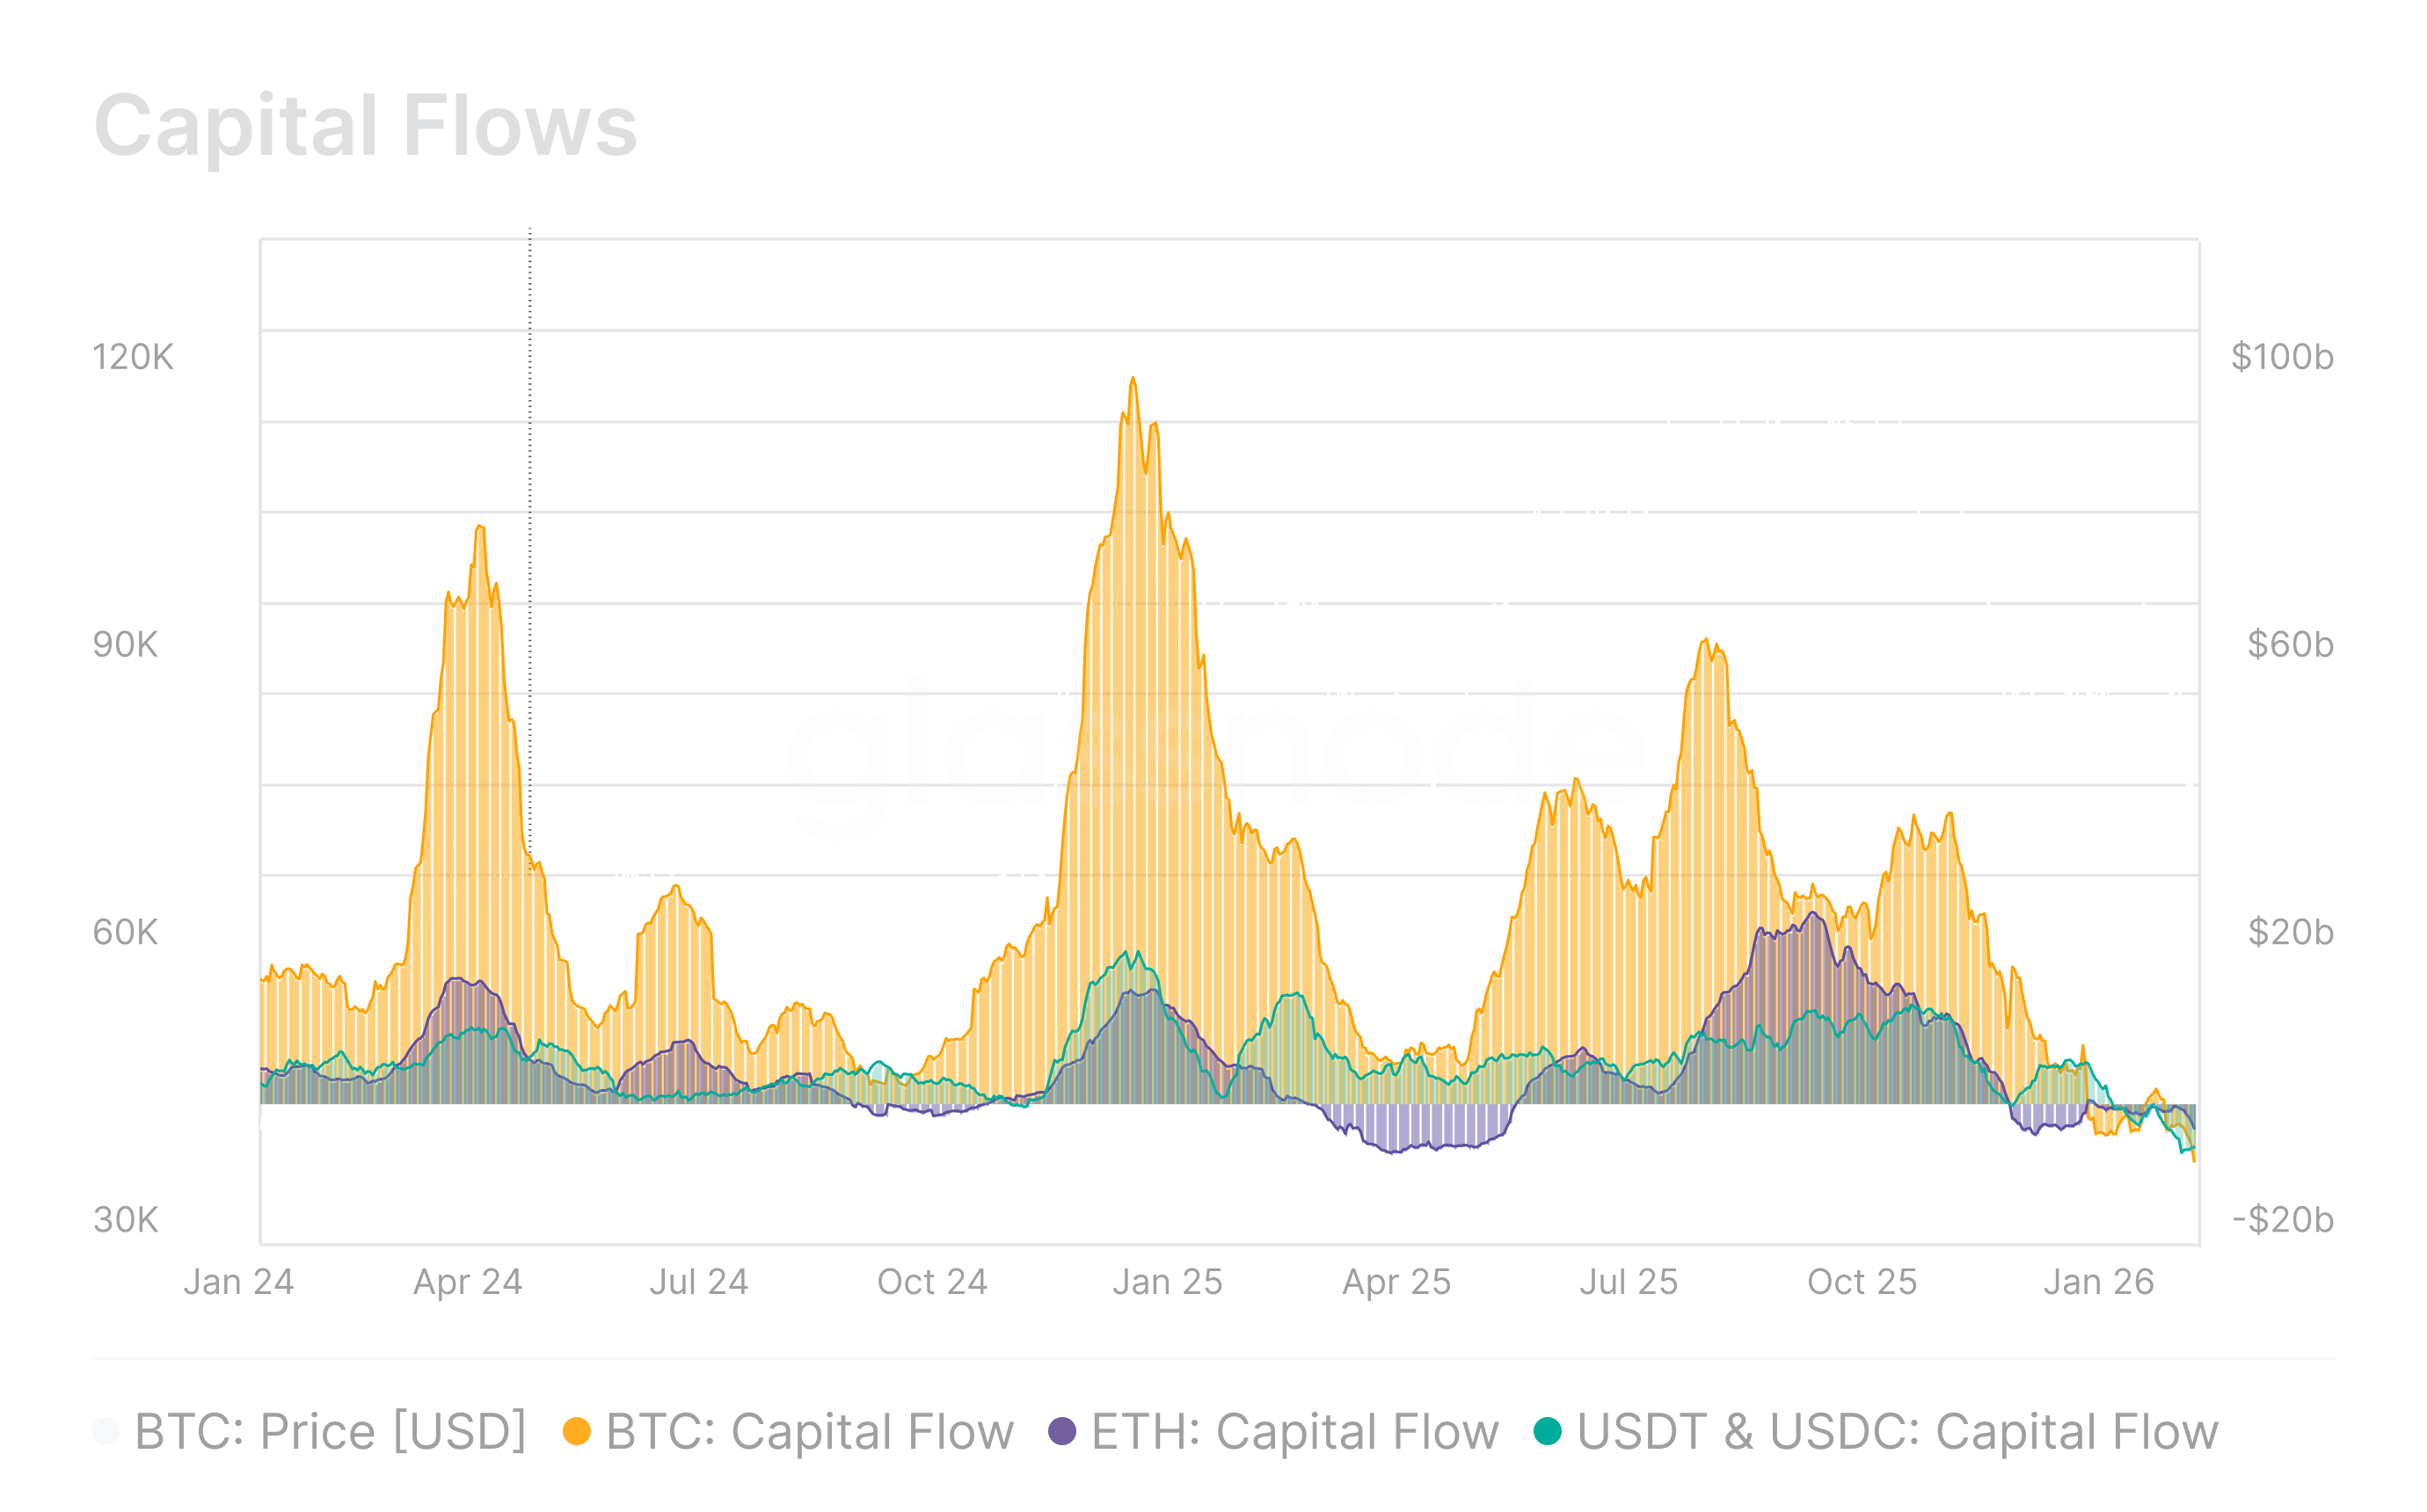
شهدت كل من Bitcoin وEthereum وStablecoins تباطؤًا واضحًا في تدفقات رؤوس الأموال الداخلة، مما يشير إلى ضعف الطلب وانكماش هيكلي في السيولة. انتقلت الأصول الثلاثة الآن إلى صافي تدفق سلبي، حيث يسجل Bitcoin تدفقات خارجة بمعدل –8.4 مليار دولار شهريًا، وEthereum بمعدل –3.8 مليار دولار، وStablecoins بمعدل –6.4 مليار دولار. هذا التراجع الواسع عبر الأصول الرقمية الأساسية يعكس حالة دفاعية، حيث تقوم رؤوس الأموال المؤسسية بتقليل المخاطر بدلاً من العودة إلى المراكز المحفوفة بالمخاطر. وقد تسارع هذا الاتجاه السلبي أكثر حتى يناير 2026.
صافي تدفقات ETF وDAT
تعمل صافي التدفقات إلى هذه الأدوات كمؤشر للطلب المؤسسي. في الربع الرابع من عام 2025 وأوائل يناير، كانت المؤسسات بائعي صافي من خلال قناة ETF، حيث بلغت التدفقات الخارجة من Bitcoin ETF حوالي –35.8 ألف BTC شهريًا وتدفقات Ethereum ETF حوالي –257.6 ألف ETH شهريًا. خلال نفس الفترة، شهدت DATs تدفقات قوية في أغسطس 2025 مدفوعة بإطلاق منتجات جديدة، لكن ضغط الشراء خف منذ ذلك الحين؛ ومع ذلك، تبقى التدفقات إلى DATs إيجابية، مما يدل على استمرار الاهتمام المؤسسي (وإن كان أضعف) من خلال التعرض في دفاتر الميزانية العمومية.

القيمة الإجمالية المقفلة في DeFi ورأس مال Stablecoin
خدم DeFi أيضًا كساحة نشطة لرؤوس الأموال المؤسسية من خلال استراتيجيات مثل توفير السيولة، الإقراض بضمانات، وجني العوائد المنظم. بدأت القيمة الإجمالية المقفلة (TVL) على Ethereum بالانكماش منذ أغسطس 2025، وهي الآن تنخفض بمعدل –15.3 مليون دولار شهريًا. يشير الانكماش في TVL إلى أن كبار المخصصين يسحبون رؤوس أموالهم من الخدمات المالية على السلسلة، مما يقلل من عمق السيولة ويشير إلى ضعف القناعة في عوائد DeFi المعدلة حسب المخاطر مقارنة بالمنصات البديلة.

عائد الأساس على CME
بعد رئيسي آخر لمشاركة المؤسسات هو عائد الأساس على CME، والذي يقدر قيمة الدولار الشهرية التي تحققها المؤسسات من استراتيجيات الشراء الفوري والبيع الآجل، ما يلتقط الفرق بين الأسعار الفورية وعقود CME المستقبلية. منذ أغسطس 2025، شهد كل من Bitcoin وEthereum تراجعًا حادًا في هذا العائد، مع انخفاض عوائد Bitcoin من حوالي 136.6 مليون دولار إلى 38.6 مليون دولار شهريًا، وEthereum من 47.5 مليون دولار إلى 14.8 مليون دولار شهريًا. يعكس هذا الانكماش انخفاضًا في توظيف الرافعة المالية، وضعف الطلب على العقود المستقبلية، وتراجعًا أوسع في التزامات الميزانية العمومية في ظل ظروف السيولة المتشددة.


هل ترغب في التميز في العدد القادم من Strategy Watch؟ حول الإطلاقات أو الإنجازات الأخيرة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
بعد صدور النتائج ارتفعت بنسبة 50%! سيتي يراهن على رائد "الذكاء الاصطناعي + الإعلانات الرقمية" AppLovin (APP.US)، والارتفاع لم ينتهِ بعد، و500 دولار تستهدف مساحة جديدة في التجارة الإلكترونية.
بينما تعرضت أسهم شركات التكنولوجيا للبيع، حققت AppLovin أداءً مستقلاً بفضل أرباحها. في 5 نوفمبر، انخفض مؤشر ناسداك 100 بنسبة 6.36%، وتراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 12.25%، بينما ارتفعت أسهم AppLovin بنسبة 31.04% بعد صدور تقرير الأرباح؛ واستمرت في الارتفاع خلال اليومين التاليين، حتى أغلقت في 9 نوفمبر عند 410 دولارًا، محققة زيادة تراكمية تقارب 50.9% مقارنة بما قبل صدور تقرير الأرباح.

الثقة صفر! تفسير Goldman Sachs لمراكز صناديق التحوط: "تصفية استسلامية"، أكبر خسارة منذ جائحة كورونا
كشفت بيانات الوساطة الرئيسية لـ Goldman Sachs أن صافي نسبة الرافعة المالية لصناديق التحوط هبطت الأسبوع الماضي إلى أدنى مستوى لها خلال خمس سنوات، ووصل حجم تقليص الرافعة إلى أعلى مستوى له منذ أزمة الجائحة في مارس 2020، بينما بلغت نسبة مراكز الشراء إلى البيع أدنى مستوى لها خلال خمس سنوات. وتعرّضت الأسهم التكنولوجية لعمليات بيع صافية تجاوزت 30 مليار دولار، وهو حجم أكبر بكثير من فترة الاضطراب في يوليو الماضي. وستستمر استراتيجيات CTA الكمية في البيع خلال الأسبوع المقبل بغض النظر عن ارتفاع أو انخفاض السوق، وقد يصل الضغط البيعي إلى 48.7 مليار دولار. في الوقت الحالي، تعتمد السوق فقط على صناديق الاستثمار المشتركة وعمليات إعادة شراء الشركات لموازنة الاتجاه السلبي، ولا يزال الوصول إلى القاع الفعلي بحاجة إلى انتظار انتهاء ضغوط البيع الكمي.

ماذا نشتري بعد انهيار أسهم الذكاء الاصطناعي؟ أوبنهايمر: ركز على خط "تحقيق العوائد"، والأولوية لـ Microsoft وOracle وSAP
أظهر استطلاع أجرته أوبنهايمر على 449 من مشتري تكنولوجيا المعلومات أن منتجات البرمجيات المعتمدة على الذكاء الاصطناعي التي تقودها الوكلاء الذكيون ما زالت تسعى للحصول على ميزانيات شركات أكبر، لكن العملاء أصبحوا يولون اهتماماً أكبر للتحقق من عائد الاستثمار، ومن المتوقع أن يتباطأ معدل التوسع في الإنفاق بحلول عام 2027، وربما لا يشهد قطاع البرمجيات زيادة عامة في النمو. ولهذا السبب، صنف فريق محللي أوبنهايمر كل من Microsoft وOracle وSAP كفائزين محتملين رئيسيين.

أسعار العملات المشفرة
المزيد


