
ذروة الديون تتزامن مع ثورة الذكاء الاصطناعي، شركة Bain Capital تحذر: موجة من حالات التخلف عن السداد تقترب في صناعة البرمجيات

أفادت أخبار الاقتصادية الذكية أن Bain Capital حذرت مؤخرًا من أنه مع استمرار التأثير التحويلي لتقنية الذكاء الاصطناعي (AI) في التوسع، واقتراب ذروة سداد الديون، يواجه معدل التخلف عن سداد القروض في قطاع البرمجيات خطر الارتفاع إلى رقمين.
قال Angelo Rufino، رئيس قسم الحالات الخاصة في أمريكا الشمالية وقسم الحالات الخاصة للشركات في أوروبا لدى Bain Capital، في مقابلة: "الضغوط السوقية على وشك أن تظهر. هذا مجرد مظهر نموذجي لدورة الائتمان - حيث يتم المبالغة في تقدير قطاع معين أولاً، ثم يتدفق إليه رأس مال ضخم."
توقع Rufino أن يرتفع معدل التخلف عن السداد في قطاع البرمجيات إلى نطاق من أرقام فردية مرتفعة إلى أرقام مزدوجة منخفضة. وبالمقارنة، من المتوقع أن لا يتجاوز معدل التخلف عن سداد القروض ذات الرفع المالي في الولايات المتحدة هذا العام 5%، وهو نفس المستوى المتوقع في 2025.
حاليًا، أطلقت وول ستريت تحذيرات متكررة من أن أدوات الإنتاجية الجديدة المستندة إلى الذكاء الاصطناعي لن تؤثر فقط على صناعة البرمجيات، بل قد تعيد تشكيل مجال الخدمات المالية وإدارة الأصول أيضًا.
وجهة نظر Rufino تتفق مع التصريحات السابقة لرئيس Marathon Asset Management LP بروس ريتشاردز. حيث قال ريتشاردز في وقت سابق يوم الخميس إن معدل التخلف عن السداد في قطاع البرمجيات في مجال الائتمان الخاص قد يصل إلى 15% - وهو مستوى يقارب ثلاثة أضعاف معدل التخلف عن سداد القروض المباشرة المتوقع بشكل عام، ويتماشى مع أسوأ السيناريوهات التي قدمها محللو UBS.
بصفتها مؤسسة استثمارية متعمقة في مجال البرمجيات، تمتلك Bain Capital أصولًا مثل Rocket Software Inc. ورغم الضغوط الأخيرة على ديون الأخيرة، كشفت Bain أن قسم الحالات الخاصة لديها لا يتجاوز تعرضه لمخاطر قطاع البرمجيات 5%، دون الإفصاح عن إجمالي حيازات ديون البرمجيات.
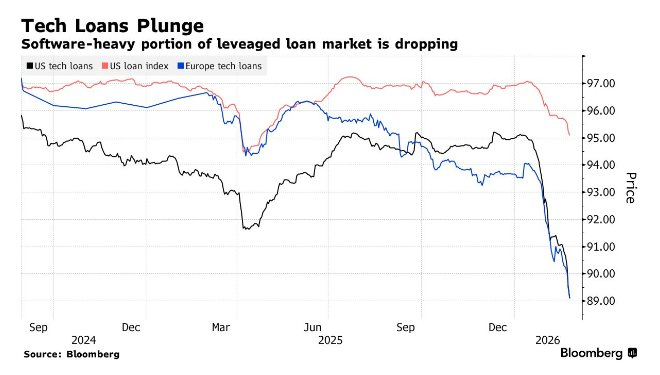
يرى Rufino أنه رغم تمتع العديد من شركات خدمات البرمجيات بإيرادات اشتراك مستقرة وتقديم منتجات عملية بتكلفة منخفضة، إلا أن صعود الذكاء الاصطناعي سيقيد قدرتها على التفاوض بشأن رفع الأسعار. هذا سيؤثر سلبًا على مضاعفات تقييم الشركات وقيمتها القابلة للدعم، ويزيد من صعوبة إعادة تمويل الديون.
قال Rufino: "مع تطور دورة الائتمان بشكل كامل، سيُجبَر السوق على إعادة ضبط هيكل رأس المال ليتناسب مع ربحية نماذج الأعمال هذه. من المؤكد أن العديد من الشركات ستواجه صعوبات في إعادة التمويل."
لكنه أشار أيضًا إلى أنه في ظل سنوات من تقليص الديون ونمو الاقتصاد الأمريكي بشكل جيد، فإن أزمة قطاع البرمجيات من غير المرجح أن تتطور إلى مشكلة شاملة في سوق الائتمان.
قال Rufino: "من المرجح أن تظل هذه الاضطرابات محصورة في صناعات معينة فقط، وأعتقد أن سوق الائتمان بشكل عام لن يشهد ارتفاعًا كبيرًا في معدلات التخلف عن السداد."
لكنه رأى في الوقت ذاته أنه بالنظر إلى المخاطر المحتملة في السوق، فإن هوامش الائتمان الحالية لا تزال ضيقة جدًا. علاوة السندات ذات العائد المرتفع مقابل سندات الخزانة الأمريكية حوالي 300 نقطة أساس "لا تبدو مجدية من منظور المخاطرة مقابل العائد".
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جي بي مورغان: نسبة شحنات الرقائق المخصصة ستتجاوز رقائق GPU في عام 2027، وغياب Broadcom TPU عن سلسلة التوريد لا يعني وجود شكوك حول الطلب.
تتوقع JPMorgan أنه بحلول عام 2027 ستصل نسبة شحنات ASIC/XPU إلى 54%، متجاوزة GPU، مما يجعل شرائح مخصصة مصدراً رئيسياً لنمو قدرة الحوسبة للذكاء الاصطناعي. اتفاقية Broadcom مع Google حول TPU لمدة 5 سنوات تمتد من 2026 حتى 2031، ورغم عدم وضوح معلومات سلسلة التوريد، إلا أن ذلك لا يعني وجود شك في الطلبات، حيث تبقى رؤية الإيرادات قوية. وفي نفس الفترة، ستشهد أجهزة الرقائق واحتياجات التخزين نمواً متزامناً، مما يدعم استمرار دورة أشباه الموصلات.
هل لم تنتهِ بعد موجة الهبوط في سوق الأسهم الأمريكية في سبتمبر؟ يحذر استراتيجي Citadel من استمرار الضغط السلبي حتى نهاية الشهر، وقد يشهد أكتوبر فرصة تحول
صرّح استراتيجي Citadel Securities، Rubner، أن يوم الجمعة في سوق الأسهم الأمريكية (يوم "الثلاث ساحرات") ستنتهي خيارات بقيمة 7 تريليون دولار، ولا يزال لدى الاستراتيجيات الكمية مجال للبيع، إلى جانب فترة الصمت لإعادة شراء الأسهم وإعادة التوازن في نهاية الربع لصناديق التقاعد، مما يعني أن القوى البيعية ستبقى مسيطرة حتى نهاية الشهر. ومع ذلك، فإن التراجع الحاد في الحماس المفرط لتداولات الذكاء الاصطناعي، والموسمية الإيجابية للربع الرابع، وموسم نتائج الأعمال، واستئناف إعادة الشراء، كلها عوامل مجتمعًة تجعل من المتوقع أداءً جيدًا للأسواق في الربع الرابع.
توقعات الأسبوع القادم: تصريحات مكثفة من مسؤولي البنوك المركزية في عدة دول
أسعار العملات المشفرة
المزيد


