
لا يزال القلق بشأن الذكاء الاصطناعي مستمراً، والسندات الأمريكية طويلة الأجل تجذب المستثمرين، والعائدات تنخفض إلى أدنى مستوياتها منذ عدة أشهر

في الآونة الأخيرة، استمر سوق السندات الأمريكية في التحسن مع تدفق واضح للشراء إلى الأنواع الرئيسية من سندات الخزانة الأمريكية التي تبلغ قيمتها 30 تريليون دولار. أشار كبير استراتيجيي الدخل الثابت في LPL Financial، لورانس جيليوم، إلى أن هذه الموجة من ارتفاع السندات طويلة الأجل تعود جزئيًا إلى قلق السوق من احتمال تأثير الذكاء الاصطناعي (AI) على سوق العمل الأمريكي.
يعتقد جيليوم أن الانخفاض الأخير في عوائد السندات طويلة الأجل يعكس، على الأقل إلى حد ما، شعور المستثمرين بالقلق من "الطابع التخريبي" المحتمل للذكاء الاصطناعي. بعبارة أخرى، المخاوف المحيطة بالذكاء الاصطناعي تدفع عوائد سوق السندات إلى الانخفاض.
تشير البيانات إلى أنه يوم الخميس، أغلقت عوائد سندات الخزانة الأمريكية القياسية لأجل 10 سنوات دون مستوى 4.02%، لتسجل 4.015%، وهو أدنى مستوى منذ 26 نوفمبر من العام الماضي. وغالبًا ما يُنظر إلى عوائد سندات الخزانة الأمريكية لأجل 10 سنوات كأساس لتسعير معدلات الرهن العقاري الثابتة لأجل 30 عامًا. في نفس اليوم، انخفضت عوائد سندات الخزانة لأجل 30 عامًا دون 4.7%، لتسجل 4.665%، وهو أدنى مستوى خلال الأشهر الثلاثة الماضية. ومن الجدير بالذكر أن هذا الانخفاض في العوائد لم يتزامن مع صدور بيانات اقتصادية رئيسية أو أحداث كبيرة أخرى غير مرتبطة بالذكاء الاصطناعي.
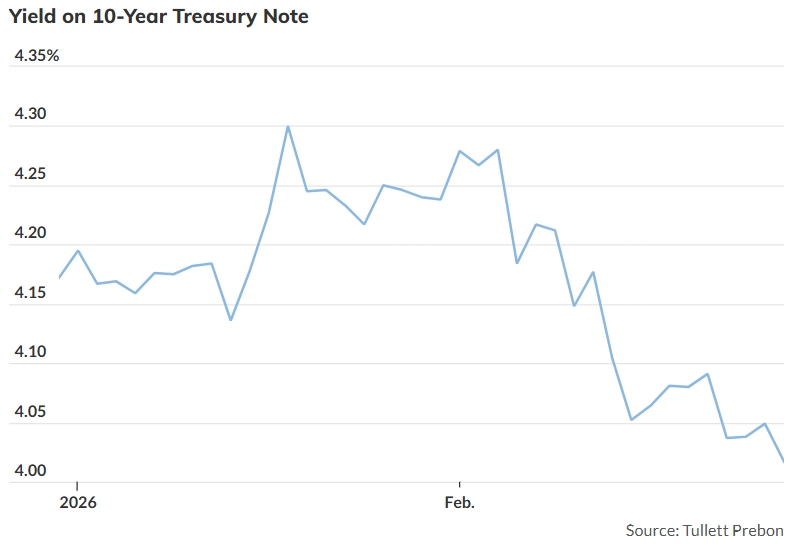
منذ يناير، امتدت اتجاهات الانخفاض المستمر في العوائد طويلة الأجل إلى مجال تمويل الإسكان. ووفقًا لبيانات فريدي ماك، انخفضت معدلات الرهن العقاري الثابتة الجديدة لأجل 30 عامًا إلى أقل من 6%، وذلك لأول مرة منذ ثلاث سنوات ونصف. عادةً، تتأثر عوائد سندات الخزانة الأمريكية بعدة عوامل، بما في ذلك توقعات النمو الاقتصادي والتضخم، وتوقعات مسار أسعار الفائدة لدى الاحتياطي الفيدرالي، بالإضافة إلى تصاعد المخاطر الجيوسياسية في مناطق مثل الشرق الأوسط.
لكن بيئة السوق الحالية فريدة من نوعها. فمن جهة، لا يزال أداء الاقتصاد الأمريكي ككل يتمتع بالمرونة، ومن جهة أخرى، تم تأجيل توقعات السوق بموعد خفض الفائدة القادم من الاحتياطي الفيدرالي إلى يوليو. بالإضافة إلى ذلك، تجري الولايات المتحدة وإيران محادثات في جنيف حول القضية النووية، وهناك تقارير تشير إلى احتمال التوصل إلى اتفاق. في هذا السياق، لا تزال العوائد طويلة الأجل في انخفاض مستمر، وهو أمر يلفت الانتباه.
على الرغم من أن البيانات الاقتصادية الأخيرة متباينة، إلا أن معظم الشركات الأمريكية لم تشهد تسريحًا جماعيًا للعمال، ولا يزال سوق العمل محافظًا على نمط "توظيف منخفض، وتسريح منخفض". وطالما بقي التوظيف مستقرًا، فإن معدلات الرهن العقاري المنخفضة تساعد في تخفيف ضغط القدرة على تحمل تكاليف شراء المنازل. ومع ذلك، لا تزال المخاوف من إمكانية استبدال الوظائف بسبب الذكاء الاصطناعي تتفاقم في الخفاء.
قال جيليوم في مكالمة هاتفيةمقابلة إن "هناك باستمرار عمليات شراء مرتبطة باستبدال الوظائف الذي يسببه الذكاء الاصطناعي" داخل سوق السندات، وأن الانخفاض في العوائد خلال الأسابيع الأخيرة مرتبط ارتباطًا وثيقًا بذلك. وأشار إلى أن أداء سوق السندات يوم الخميس "يبدو وكأنه استمرار لهذا المنطق التداولي". بالإضافة إلى ذلك، يبدو أن المتداولين يركزون أكثر على التأثيرات الانكماشية التي قد يجلبها الذكاء الاصطناعي، بدلاً من مخاطر ارتفاع التضخم المحتملة خلال السنوات القادمة.
وعلى النقيض من سوق السندات، واصل المستثمرون يوم الخميس في سوق الأسهم تقييم الرابحين والخاسرين من موضوع الذكاء الاصطناعي. أظهرت المؤشرات الثلاثة الرئيسية للأسهم الأمريكية أداءً متباينًا، حيث ارتفع مؤشر داو جونز الصناعي بنسبة 0.03% بشكل طفيف، بينما انخفض مؤشر ستاندرد آند بورز 500 بنسبة 0.54%، وتراجع مؤشر ناسداك المركب بنحو 1.2%. كما ساهم تراجع شهية المخاطرة في السوق في تعزيز توجه الأموال نحو الأصول الأكثر أمانًا.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جي بي مورغان: نسبة شحنات الرقائق المخصصة ستتجاوز رقائق GPU في عام 2027، وغياب Broadcom TPU عن سلسلة التوريد لا يعني وجود شكوك حول الطلب.
تتوقع JPMorgan أنه بحلول عام 2027 ستصل نسبة شحنات ASIC/XPU إلى 54%، متجاوزة GPU، مما يجعل شرائح مخصصة مصدراً رئيسياً لنمو قدرة الحوسبة للذكاء الاصطناعي. اتفاقية Broadcom مع Google حول TPU لمدة 5 سنوات تمتد من 2026 حتى 2031، ورغم عدم وضوح معلومات سلسلة التوريد، إلا أن ذلك لا يعني وجود شك في الطلبات، حيث تبقى رؤية الإيرادات قوية. وفي نفس الفترة، ستشهد أجهزة الرقائق واحتياجات التخزين نمواً متزامناً، مما يدعم استمرار دورة أشباه الموصلات.
هل لم تنتهِ بعد موجة الهبوط في سوق الأسهم الأمريكية في سبتمبر؟ يحذر استراتيجي Citadel من استمرار الضغط السلبي حتى نهاية الشهر، وقد يشهد أكتوبر فرصة تحول
صرّح استراتيجي Citadel Securities، Rubner، أن يوم الجمعة في سوق الأسهم الأمريكية (يوم "الثلاث ساحرات") ستنتهي خيارات بقيمة 7 تريليون دولار، ولا يزال لدى الاستراتيجيات الكمية مجال للبيع، إلى جانب فترة الصمت لإعادة شراء الأسهم وإعادة التوازن في نهاية الربع لصناديق التقاعد، مما يعني أن القوى البيعية ستبقى مسيطرة حتى نهاية الشهر. ومع ذلك، فإن التراجع الحاد في الحماس المفرط لتداولات الذكاء الاصطناعي، والموسمية الإيجابية للربع الرابع، وموسم نتائج الأعمال، واستئناف إعادة الشراء، كلها عوامل مجتمعًة تجعل من المتوقع أداءً جيدًا للأسواق في الربع الرابع.
توقعات الأسبوع القادم: تصريحات مكثفة من مسؤولي البنوك المركزية في عدة دول
أسعار العملات المشفرة
المزيد


