
شركة Bel Fuse (NASDAQ:BELFA) تعلن عن مبيعات أفضل من المتوقع في الربع الرابع من عام 2025

أعلنت شركة Bel Fuse (NASDAQ:BELFA) المزودة للأنظمة والأجهزة الإلكترونية
هل حان الوقت الآن لشراء Bel Fuse؟
أبرز نتائج Bel Fuse (BELFA) للربع الرابع من 2025:
- الإيرادات: 175.9 مليون دولار مقابل تقديرات المحللين البالغة 173.4 مليون دولار (نمو سنوي 17.4%، وتجاوز التوقعات بنسبة 1.5%)
- ربحية السهم المعدلة: 1.98 دولار مقابل تقديرات المحللين البالغة 1.10 دولار (تجاوز التوقعات بنسبة 80.8%)
- EBITDA المعدل: 37.59 مليون دولار مقابل تقديرات المحللين البالغة 34.13 مليون دولار (هامش 21.4%، وتجاوز التوقعات بنسبة 10.1%)
- توجيهات الإيرادات للربع الأول من 2026 هي 172.5 مليون دولار في منتصف النطاق، أعلى من تقديرات المحللين البالغة 162.3 مليون دولار
- هامش التشغيل: 14.7%، انخفاضًا من 18.1% في نفس الربع من العام الماضي
- هامش التدفق النقدي الحر: 14.9%، ارتفاعًا من 1.4% في نفس الربع من العام الماضي
- القيمة السوقية: 2.91 مليار دولار
قال فاروق تويق، الرئيس والمدير التنفيذي: "حققت Bel ربعًا رابعًا قويًا، حيث جاءت المبيعات ونسبة هامش الربح الإجمالي في أعلى مستويات توجيهاتنا".
نظرة عامة على الشركة
تأسست Bel Fuse (NASDAQ:BELF.A) على يد إليوت بيرنشتاين البالغ من العمر 26 عامًا خلال ازدهار الإلكترونيات بعد الحرب العالمية الثانية، وتوفر أنظمة وأجهزة إلكترونية لقطاعات الاتصالات والشبكات والنقل والصناعة.
نمو الإيرادات
يمكن أن يشير الأداء طويل الأمد للمبيعات في الشركة إلى جودتها الإجمالية. يمكن لأي عمل تحقيق نجاح قصير الأمد، لكن الشركات الأعلى أداءً تتمتع بنمو مستدام لسنوات. على مدى السنوات الخمس الماضية، نمت مبيعات Bel Fuse بمعدل نمو سنوي مركب لائق بلغ 7.7%. كان نموها أعلى قليلاً من متوسط شركات القطاع الصناعي ويظهر أن منتجاتها تلقى صدى لدى العملاء.
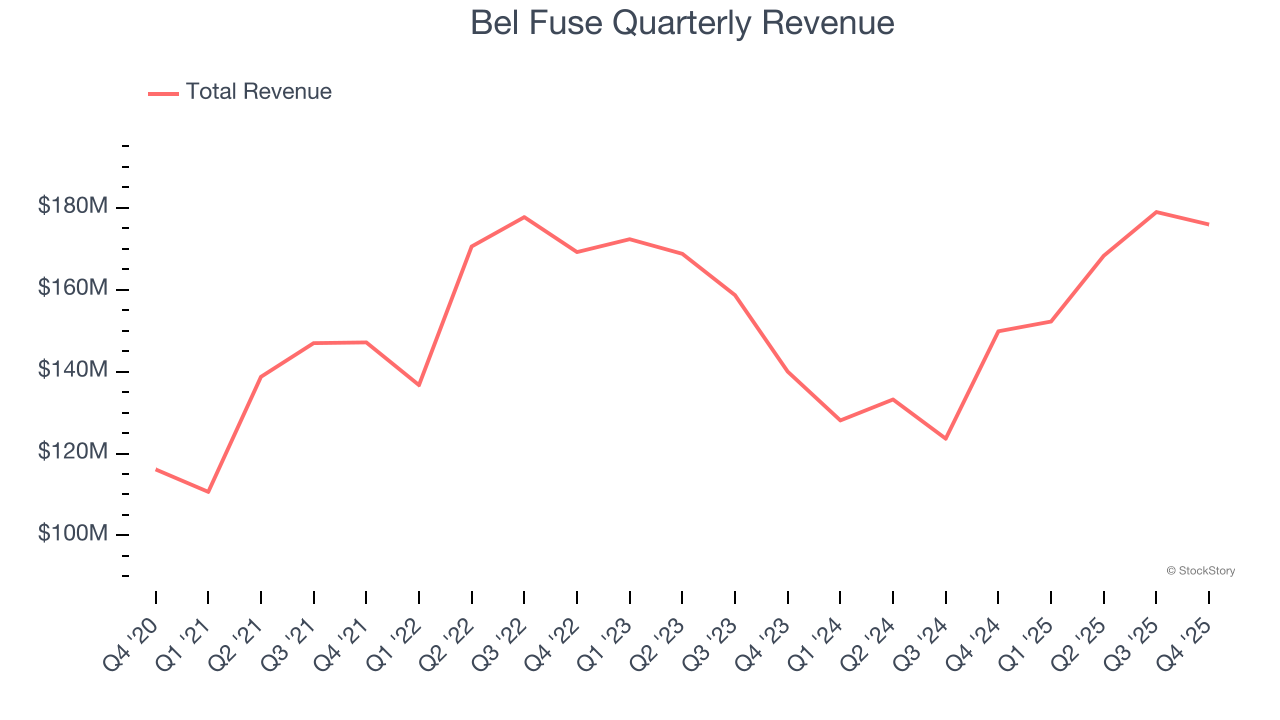
في StockStory نولي أكبر قدر من الاهتمام للنمو طويل الأمد، لكن ضمن القطاع الصناعي، قد يغفل النظر إلى نصف عقد مضى عن الدورات أو توجهات الصناعة أو استفادة الشركة من عوامل مثل الفوز بعقد جديد أو نجاح خط إنتاج. تظهر نتائج Bel Fuse الأخيرة أن الطلب عليها تباطأ إذ بلغ متوسط نمو الإيرادات السنوي 2.7% في العامين الماضيين وهو أقل من اتجاهها على مدى خمس سنوات. نشعر بالحذر عندما نرى شركات في هذا القطاع تشهد تباطؤًا في نمو الإيرادات، فقد يشير ذلك إلى تغير في أذواق المستهلكين مدعومًا بانخفاض تكاليف التحول.
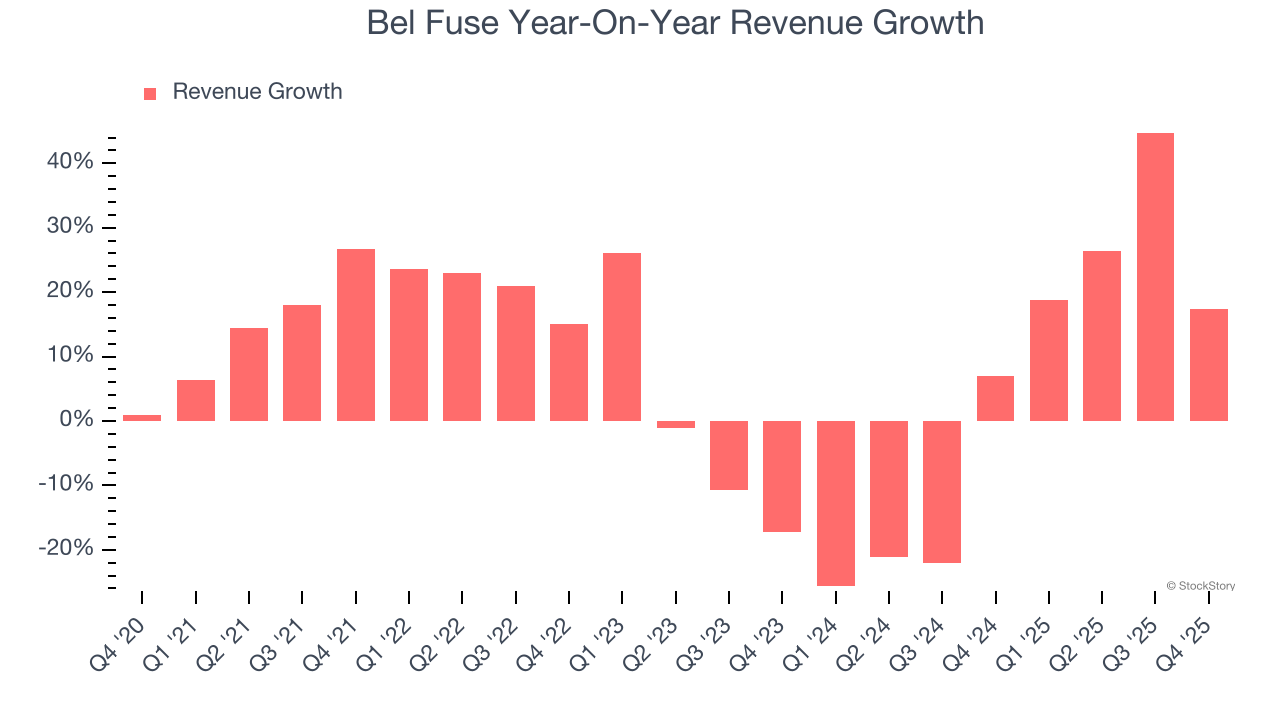
في هذا الربع، سجلت Bel Fuse نموًا سنويًا في الإيرادات بنسبة 17.4%، وتجاوزت إيراداتها البالغة 175.9 مليون دولار تقديرات وول ستريت بنسبة 1.5%. توجيهات إدارة الشركة الحالية تشير إلى زيادة بنسبة 13.3% في المبيعات على أساس سنوي في الربع القادم.
وبالنظر إلى المستقبل، يتوقع محللو البيع نمو الإيرادات بنسبة 5.9% خلال الاثني عشر شهرًا القادمة. رغم أن هذا التقدير يشير إلى أن منتجات الشركة وخدماتها الجديدة ستعزز الأداء، إلا أنه لا يزال أقل من متوسط القطاع.
Microsoft، وAlphabet، وCoca-Cola، وMonster Beverage—جميعها بدأت كقصص نمو غير معروفة مستفيدة من توجهات ضخمة. لقد حددنا التالي: فرصة مربحة في قطاع أشباه الموصلات للذكاء الاصطناعي ما زالت وول ستريت تتغاضى عنها.
هامش التشغيل
كانت Bel Fuse شركة ذات كفاءة عالية خلال السنوات الخمس الماضية. كانت من بين أكثر الشركات ربحية في القطاع الصناعي، حيث بلغ متوسط هامش التشغيل لديها 12.2%.
عند النظر إلى اتجاه الربحية، ارتفع هامش التشغيل لدى Bel Fuse بمقدار 10.8 نقطة مئوية خلال السنوات الخمس الماضية، حيث منحها نمو المبيعات قوة رافعة تشغيلية كبيرة.
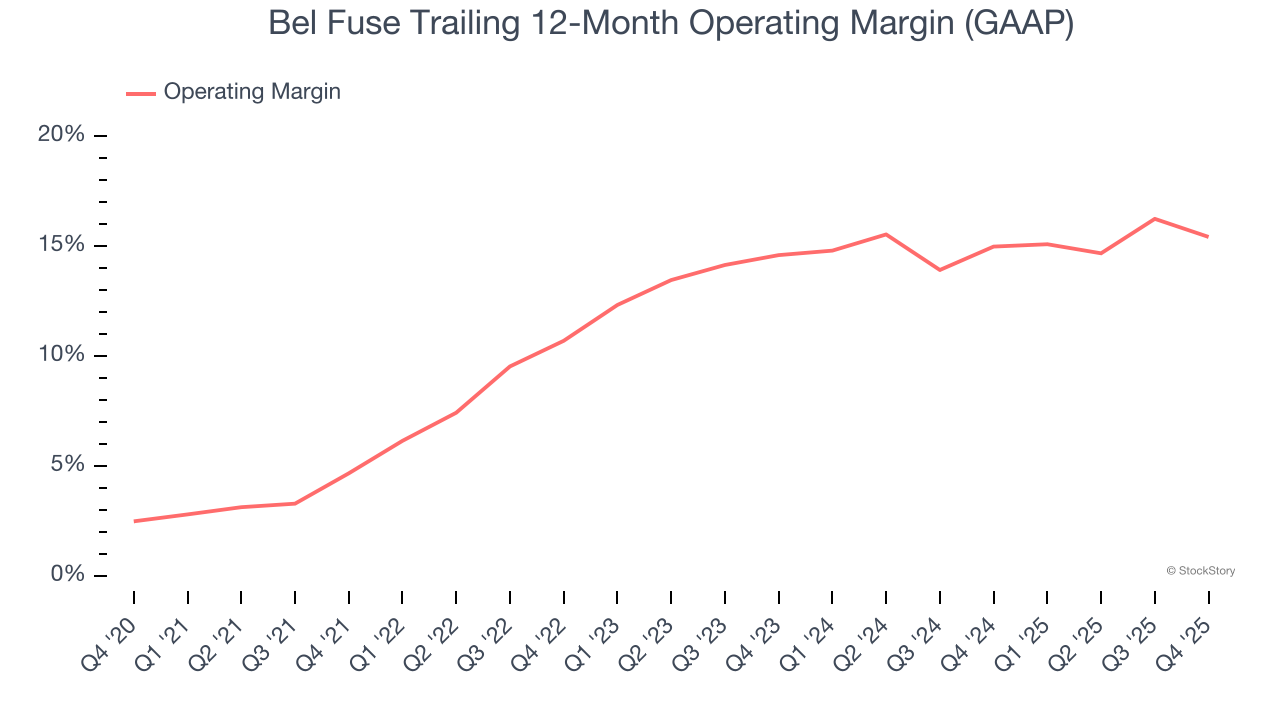
في هذا الربع، حققت Bel Fuse هامش ربح تشغيلي بنسبة 14.7%، بانخفاض 3.4 نقطة مئوية على أساس سنوي. وعلى العكس من ذلك، ارتفعت إيراداتها وهامش ربحها الإجمالي، لذا يمكننا الاستنتاج بأنها كانت أقل كفاءة لأن نفقاتها التشغيلية مثل التسويق والبحث والتطوير والإدارة نمت أسرع من إيراداتها.
ربحية السهم
توضح اتجاهات الإيرادات نمو الشركة التاريخي، لكن التغير طويل الأمد في ربحية السهم (EPS) يشير إلى ربحية ذلك النمو – فعلى سبيل المثال، قد ترفع شركة مبيعاتها من خلال الإنفاق المفرط على الإعلانات والترويج.
نمت ربحية السهم لدى Bel Fuse بمعدل نمو سنوي مركب مذهل بلغ 48.1% خلال السنوات الخمس الماضية، وهو أعلى من معدل نمو الإيرادات البالغ 7.7%. هذا يدل على أن الشركة أصبحت أكثر ربحية لكل سهم مع توسعها.
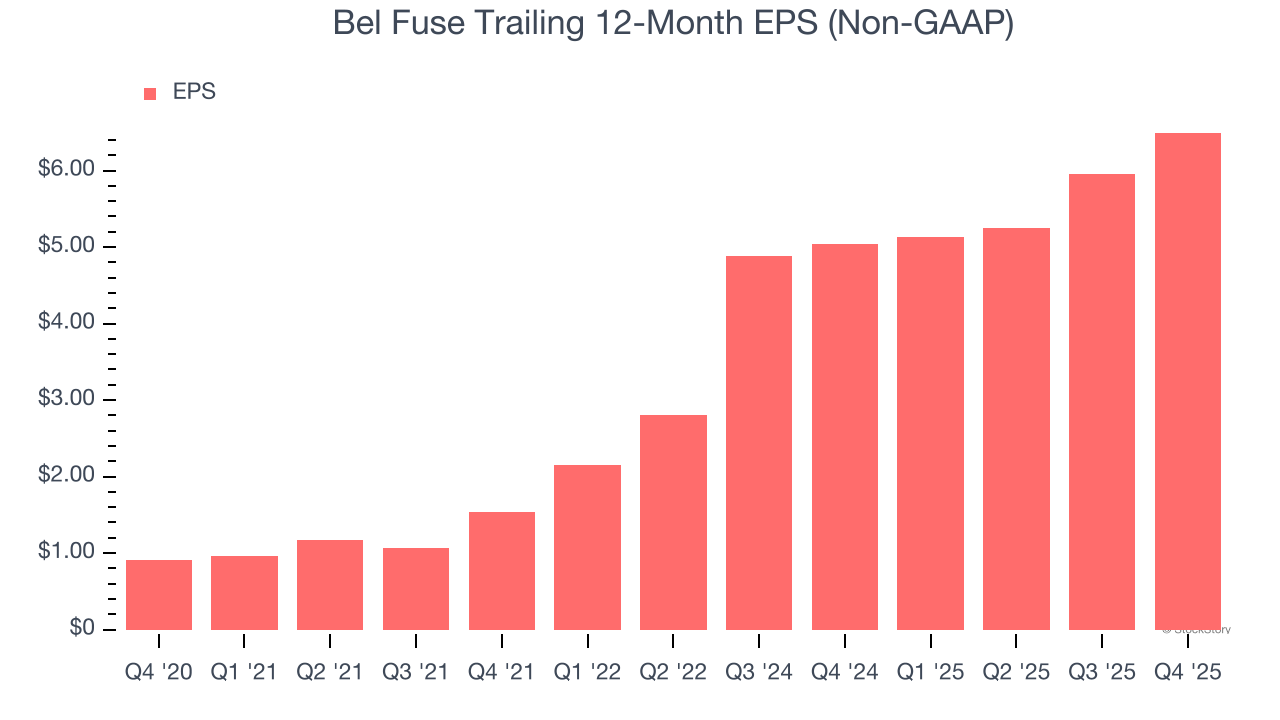
يمكننا التعمق أكثر في أرباح Bel Fuse لفهم الدوافع وراء أدائها. كما ذكرنا سابقًا، انخفض هامش التشغيل في هذا الربع لكنه توسع بمقدار 10.8 نقطة مئوية خلال السنوات الخمس الماضية. كما انخفض عدد أسهمها بنسبة 14.4%، وتعتبر هذه العوامل مؤشرات إيجابية للمساهمين لأن تحسين الربحية وإعادة شراء الأسهم يعززان نمو ربحية السهم مقارنة بنمو الإيرادات.
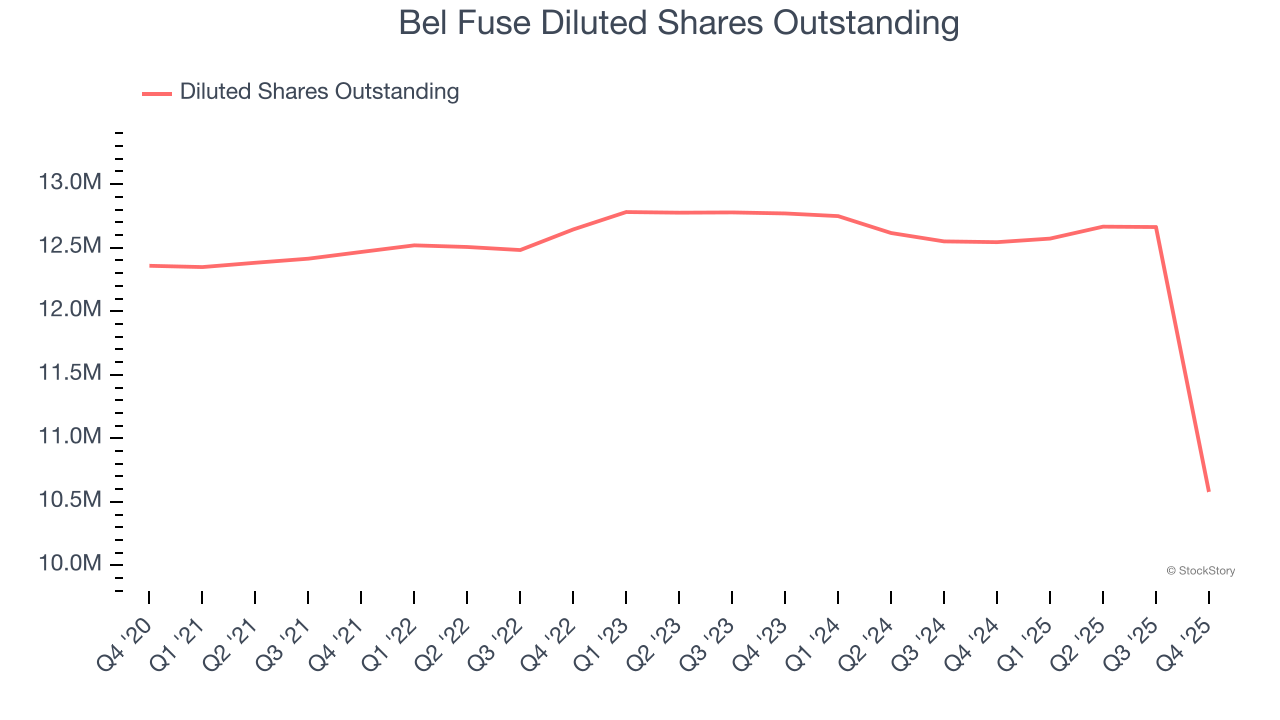
وكما هو الحال مع الإيرادات، نقوم بتحليل ربحية السهم خلال فترة أقصر لمعرفة ما إذا كنا نفتقد أي تغير في الأعمال.
بالنسبة لـ Bel Fuse، بلغ نمو ربحية السهم السنوي لمدة عام واحد 7.9% وهو أقل من اتجاهها خلال خمس سنوات. نأمل أن يتسارع نموها في المستقبل.
في الربع الرابع، أعلنت Bel Fuse عن ربحية سهم معدلة بلغت 1.98 دولار، ارتفاعًا من 1.45 دولار في نفس الربع من العام الماضي. وتجاوز هذا الرقم بسهولة تقديرات المحللين، ويجب أن يكون المساهمون راضين عن النتائج. خلال الاثني عشر شهرًا القادمة، تتوقع وول ستريت نمو ربحية السهم الكاملة لـ Bel Fuse بنسبة 3.9% لتصل إلى 6.49 دولار.
أهم النقاط من نتائج Bel Fuse للربع الرابع
كان من الجيد رؤية Bel Fuse تتجاوز توقعات المحللين لربحية السهم في هذا الربع. كما سررنا بتفوق EBITDA على تقديرات وول ستريت بفارق كبير. بشكل عام، نعتقد أن هذه النتائج قوية. وقد بقي سعر السهم ثابتًا عند 214.21 دولار مباشرة بعد الإعلان عن النتائج.
هل تعد Bel Fuse فرصة استثمارية جذابة في الوقت الحالي؟ الربع الأخير مهم، لكن ليس بنفس أهمية الأساسيات طويلة الأمد والتقييم عند اتخاذ قرار الشراء.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
سيناريو نهاية عام 2018: استمرار رفع أسعار الفائدة من قبل البنك الفيدرالي، انهيار الأسهم الأمريكية بنسبة 20% من أعلى مستوياتها في سبتمبر، مما أجبر البنك الفيدرالي على "تغيير الاتجاه" في يناير
يعتقد مدير التداول في Goldman Sachs أن سوق الأسهم الأمريكي الحالي يعيد سيناريو أواخر عام 2018 عندما شهدت السياسة النقدية تشديدًا وضغوطًا على الأسهم. فقد ارتفع مؤشر الشروط المالية لشركة Goldman Sachs حوالي 8 نقاط خلال أسبوعين، مسجلاً أعلى مستوى له في عام، كما أن عمليات البيع في السوق انتشرت من أسهم التكنولوجيا إلى القطاعات الدفاعية. تراجعت أسعار الذهب والأسهم في الوقت ذاته، ما قد يعكس قيام المستثمرين ببيع الأصول لجمع السيولة النقدية، ولهذا أصبح الذهب مؤشرًا رئيسيًا لمراقبة ضغوط السيولة.

تاجر من Goldman Sachs "يكرر سيناريو 2018": ما زلت أتذكر بوضوح "في يوم 24 ديسمبر، سألني العملاء لماذا انخفض السوق بهذا القدر؟ ولم أكن أعرف السبب إطلاقاً"
أشار برايان غاريت إلى أن تعديل سوق الأسهم الأمريكية الحالي يشبه الانهيار الذي حدث في الربع الرابع من عام 2018: حيث أن مؤشر S&P 500 قد أكمل 42% من الانخفاض الذي حدث في نفس الفترة من ذلك العام، كما أن مؤشر VIX يقترب من الذروة التي سبقت عطلة عيد الميلاد. وإذا تكررت نفس الوتيرة التاريخية، فقد تظهر القاع في يناير من العام المقبل، لكن أسواق الائتمان وسياسات الاحتياطي الفيدرالي لم تصدر بعد إشارات واضحة على تكوين القاع.
كادت Anthropic (ANT.US) أن تنخفض قيمتها بشكل كبير، بينما Claude يقترب من تحقيق إنجاز "الجبل المقدس الأول في مجال الرياضيات"! 17 مليون سطر من كود Lean لكتابة إثبات مرشح لحدسية ريمان
في توقيت الساحل الشرقي للولايات المتحدة يوم 20 نوفمبر، في اليوم التالي لإدراج Anthropic، بلغت أدنى قيمة سنوية للسهم خلال التداول 83.05 دولار، أي فقط بفارق 5 سنتات عن سعر الإصدار البالغ 83 دولار، وأغلق السهم في نهاية الجلسة عند 88.91 دولار، بانخفاض قدره 8.50%. في اليوم نفسه، أعلن عالم الرياضيات في الشركة، ليفينت ألبيرغ، على موقعه الشخصي، أنه مع Claude وجدوا برهاناً مرشحاً لمسألة ريمان التي شغلت الأوساط الرياضية لمدة 167 عاماً، كما نشروا حوالي 17 مليون سطر من الشيفرة الشكلية باستخدام Lean بشكل علني.

في ظل الانهيار الحاد في سوق الأسهم الأمريكية، ارتفعت أسهم الشركة الأم للعبة GTA 6 بشكل مخالف للاتجاه العام! مبيعات اليوم الأول بلغت 3.79 مليار دولار محققةً رقماً قياسياً، وتركز وول ستريت الآن على الجيل القادم من GTA Online
تشير بيانات Rentrak إلى أن إجمالي إيرادات فيلم "Grand Theft Auto VI" تجاوزت الإيرادات العالمية لفيلم "Avengers: Endgame"، الذي يعد أعلى الأفلام تحقيقًا للإيرادات في التاريخ حيث بلغت إيراداته العالمية نحو 2.94 مليار دولار.

أسعار العملات المشفرة
المزيد


