
ألبمارل تعلن عن إيقاف العمليات في مصنع معالجة كيميرتون

شركة Albemarle أعلنت مؤخرًا عن إيقاف تشغيل القطار 1، وهو القطار التشغيلي المتبقي في مصنعها لمعالجة هيدروكسيد الليثيوم في كميرتون بغرب أستراليا، ووضعه في وضعية الرعاية والصيانة بشكل فوري. تأتي هذه الخطوة بعد إجراءات سابقة في عام 2024 لإيقاف القطار 2 للصيانة والرعاية، وإيقاف خطط التوسع للقطارين 3 و4.
يعالج مرفق كميرتون الإسبودومين القادم من منجم Greenbushes، أحد أفضل الرواسب في العالم. تمتلك Albemarle حصة ملكية ونصف حقوق الشراء من Greenbushes من خلال مشروع مشترك. تم إنشاء مصنع كميرتون لدعم تطوير سلسلة التوريد الليثيوم في غرب أستراليا، مع الاستفادة من تقنيته المتقدمة على نطاق تجاري.
جاء قرار الشركة نتيجة لجهود مستمرة على مدار العامين ونصف الماضيين لتقليل تكاليف التشغيل في ظل فترات من تقلب الأسعار. كما أن التحسن في أسعار الليثيوم لا يزال غير كافٍ لتعويض التحديات التي تواجه عمليات تحويل الليثيوم الصخري الصلب في غرب أستراليا.
تتوقع الشركة مرونة وخيارات أعلى ستفيد الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بدءًا من الربع الثاني من عام 2026. ولا يتوقع حدوث أي تأثير على أحجام المبيعات المتوقعة لعام 2026. كما ستظل مصالح Albemarle التعدينية في أستراليا، بما في ذلك حصصها في Greenbushes وWodgina، بالإضافة إلى أصول الاستكشاف الإقليمية، غير متأثرة إذ تعتبر مركزية لاستراتيجية الشركة.
سهم ALB حقق ارتفاعًا بنسبة 104.8% خلال العام الماضي مقارنة بانخفاض القطاع بنسبة 13.3%.
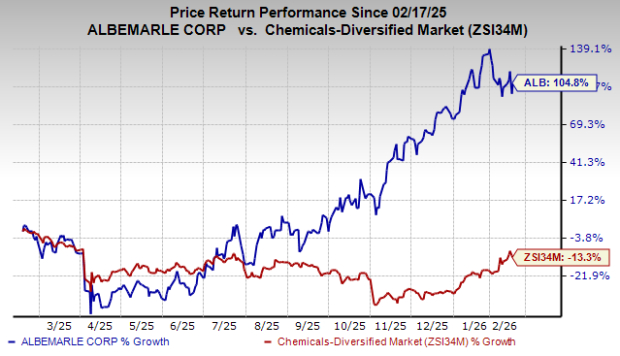
مصدر الصورة: Zacks Investment Research
تصنيف Zacks لشركة ALB واختيارات رئيسية أخرى
تحمل ALB حاليًا تصنيف Zacks رقم 1 (شراء قوي).
بعض الأسهم الأخرى ذات التصنيف العالي في قطاع المواد الأساسية هي Coeur Mining, Inc. CDE، Fortuna Mining Corp. FSM وAvino Silver & Gold Mines Ltd. ASM.
بينما تحمل CDE وFSM تصنيف Zacks رقم 1 حاليًا، تحمل ASM تصنيف Zacks رقم 2 (شراء). يمكنك الاطلاع على القائمة الكاملة لأسهم Zacks ذات التصنيف رقم 1 اليوم من هنا.
تقدير إجماع Zacks لأرباح CDE لعام 2025 محدد عند 91 سنتًا للسهم، مما يشير إلى ارتفاع بنسبة 405.56% على أساس سنوي. وتجاوزت أرباحها تقدير الإجماع في ربعين من الأرباع الأربعة الأخيرة بينما خالفت التوقعات في الربعين الآخرين، مع متوسط مفاجأة بلغ 106.61%. وارتفعت أسهم CDE بنسبة 239.2% خلال العام الماضي.
تقدير إجماع Zacks لأرباح FSM لعام 2025 محدد عند 73 سنتًا للسهم، مما يشير إلى زيادة بنسبة 58.7% على أساس سنوي. وارتفعت أسهمها بنسبة 114.6% خلال العام الماضي.
تقدير إجماع Zacks لأرباح ASM لعام 2025 محدد عند 17 سنتًا للسهم، مما يشير إلى زيادة بنسبة 13.33% على أساس سنوي. وارتفعت أسهم ASM بنسبة 614.6% خلال العام الماضي.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تحدي اختيار الأصول الأمريكية في ظل ارتفاع أسعار الفائدة

هل تؤثر تشديد الرقابة على مراكز البيانات في الولايات المتحدة على أسهم البنية التحتية للذكاء الاصطناعي؟ مورغان ستانلي: التأثير محدود عام 2027 والمخاطر تتركز أكثر في 2028
تعتقد مورغان ستانلي أن عمليات البيع في أسهم البنية التحتية للذكاء الاصطناعي الناجمة عن الانتخابات النصفية الأمريكية ربما كانت رد فعل مبالغ فيه. إن مخاطر توسع مراكز البيانات بحلول عام 2027 محدودة، والطلب على قوة الحوسبة للذكاء الاصطناعي لا يزال قوياً. لقد بدأت بعض الأسهم التكنولوجية في إظهار فرص استثمارية، وتظل Microsoft الخيار المفضل.

حددت جولدمان ساكس خطوط الاتجاه الرئيسية، وخط الدفاع الأخير لناسداك في خطر
مؤشر ناسداك 100 يواصل الانخفاض للأسبوع الرابع، حيث يجري اختبار دقيق لخط الاتجاه الرئيسي الذي يربط أدنى نقاط لعامي 2025 و2026 (26630 نقطة). وعلى الرغم من قوة أرباح الربع الثالث، إلا أن ارتفاع مستويات الحذر في السوق وصعود مؤشرات الذعر دفع المستثمرين للتكيف مع توقعات التباطؤ المحتمل لعام 2028، مما أدى إلى استمرار تراجع أسعار الأسهم. ومع التدفق الهائل لرأس المال الأجنبي والاختلاف الكبير في التقييمات، ينتظر السوق اختبار بيانات مؤشر أسعار المستهلكين لهذا الأسبوع والتقارير المالية لعمالقة الرقائق الإلكترونية.

جولدمان ساكس يدعم Oracle (ORCL.US): المخاوف بشأن تمويل الذكاء الاصطناعي قد تكون مبالغ فيها، والمخاطر في المشاريع قيد الإنشاء يمكن السيطرة عليها
واصلت جولدمان ساكس تقييم "شراء" لشركة Oracle، مع تحديد هدف سعر لمدة 12 شهرًا بقيمة 206 دولار.

أسعار العملات المشفرة
المزيد


