
استراتيجية تتحدى MSCI: الدفاع النهائي عن DAT

ليست صندوق استثماري! يُسمح بتخزين النفط لكن يمنع تخزين العملات الرقمية؟ كيف انتقدت Strategy اقتراح MSCI؟
"ليست صندوق استثمار! يُسمح بتخزين النفط ولا يُسمح بتخزين العملات الرقمية؟" كيف هاجمت Strategy اقتراح MSCI؟
كتابة: KarenZ، Foresight News
لا تزال المنافسة حول تطور قطاع شركات خزينة الأصول الرقمية (DAT) مستمرة.
في أكتوبر، طرحت شركة المؤشرات العالمية MSCI اقتراحًا يقضي باستبعاد الشركات التي تمتلك أصولًا رقمية بنسبة 50% أو أكثر من إجمالي أصولها من مؤشر الأسواق القابلة للاستثمار عالميًا. هذه الخطوة تهدد بشكل مباشر مكانة شركات خزينة الأصول الرقمية مثل Strategy في السوق، وقد تعيد رسم تدفقات رأس المال في هذا القطاع بالكامل.
وفقًا لبيانات Bitcoin for Corporations، قد يتم استبعاد 39 شركة من مؤشر MSCI للأسواق القابلة للاستثمار عالميًا. وقد حذر محللو JPMorgan سابقًا من أن استبعاد Strategy وحدها قد يؤدي إلى تدفق أموال سلبية بقيمة تقارب 2.8 مليار دولار، وإذا اتبع مزودو المؤشرات الآخرون نفس القاعدة، فقد يصل إجمالي التدفقات الخارجة إلى 8.8 مليار دولار.
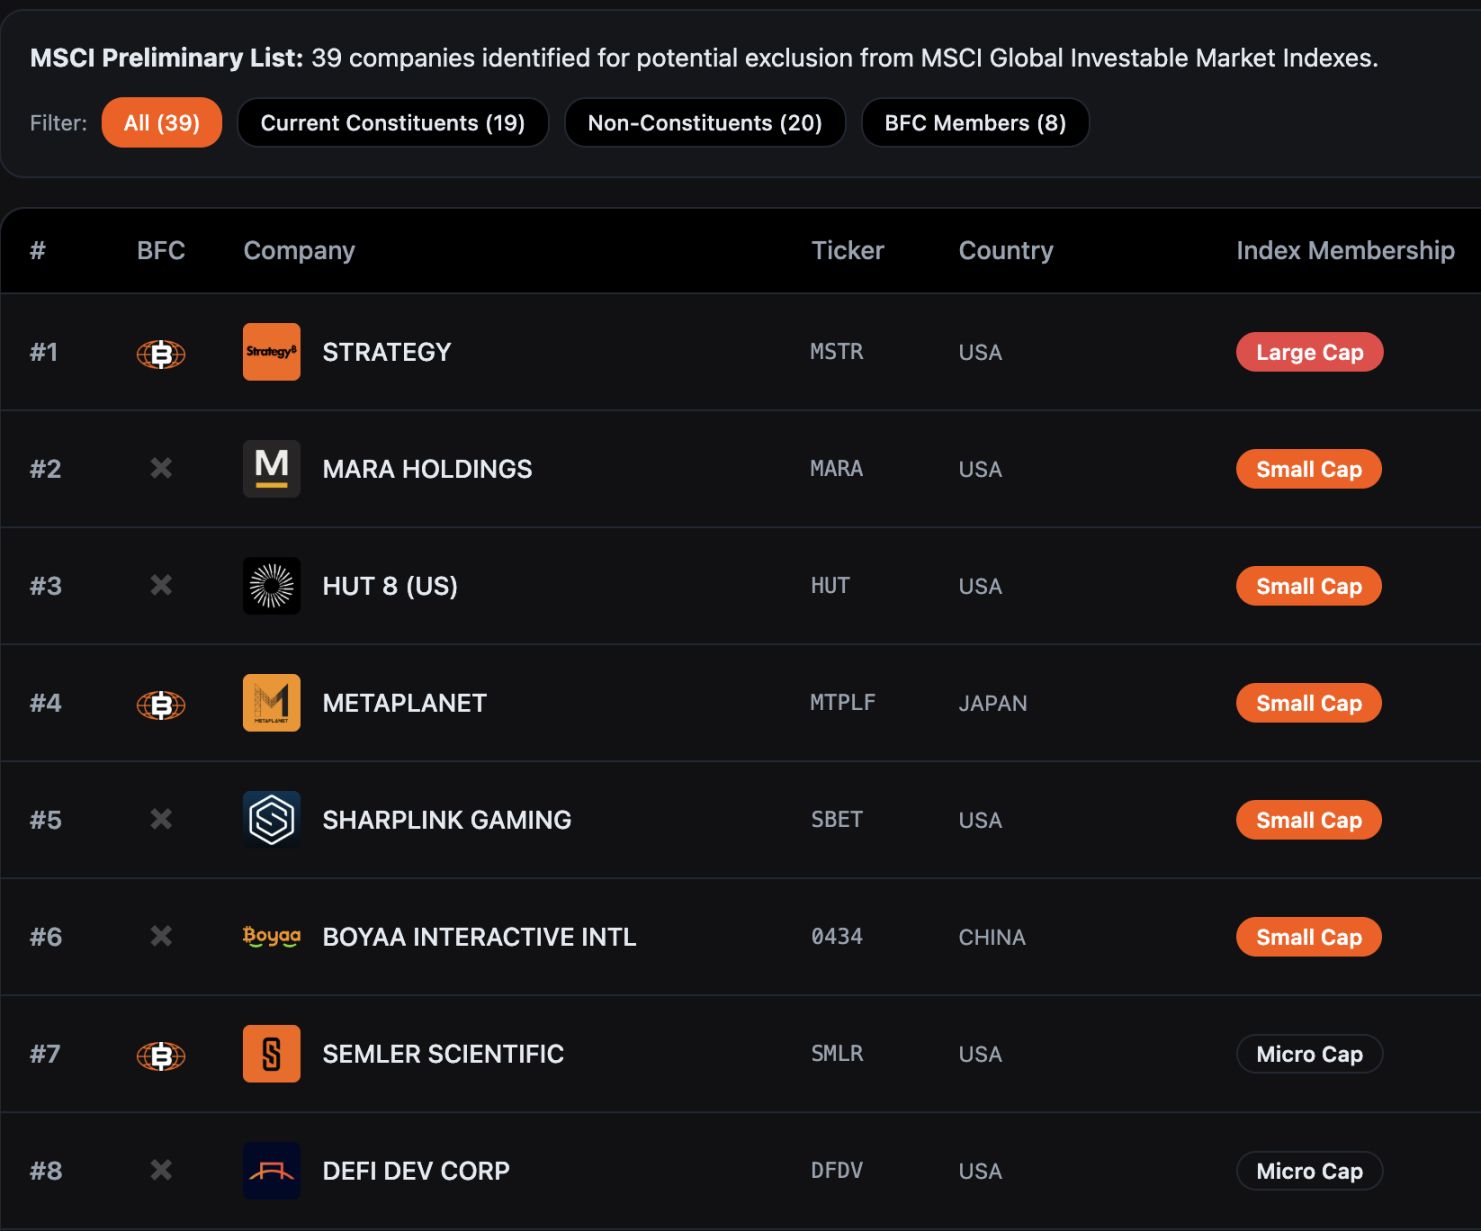
حاليًا، ستستمر فترة التشاور حول هذا الاقتراح لدى MSCI حتى 31 ديسمبر 2025، ومن المتوقع إعلان النتيجة النهائية قبل 15 يناير 2026، وإذا تم إجراء أي تعديلات فسيتم تنفيذها رسميًا في مراجعة المؤشر لشهر فبراير 2026.
في مواجهة هذا الوضع الملح، قدمت Strategy في 10 ديسمبر خطابًا علنيًا من 12 صفحة إلى لجنة مؤشرات الأسهم في MSCI، وقعه كل من رئيس مجلس الإدارة والمؤسس Michael Saylor والرئيس والمدير التنفيذي Phong Le، معبرين بوضوح عن معارضتهم الشديدة لهذا الاقتراح. وجاء في الخطاب: "هذا الاقتراح مضلل بشكل خطير وسيؤدي إلى عواقب مدمرة بعيدة المدى على مصالح المستثمرين العالميين وتطور قطاع الأصول الرقمية. نطالب بشدة MSCI بسحب هذا الاقتراح بالكامل."
أربعة أسباب رئيسية لاعتراض Strategy
الأصول الرقمية هي تقنية أساسية ثورية تعيد تشكيل النظام المالي
ترى Strategy أن اقتراح MSCI يقلل من القيمة الاستراتيجية للبيتكوين والأصول الرقمية الأخرى. فمنذ أن أطلق ساتوشي ناكاموتو البيتكوين قبل 16 عامًا، أصبح هذا الأصل الرقمي جزءًا أساسيًا من الاقتصاد العالمي، وتبلغ قيمته السوقية الحالية حوالي 1.85 تريليون دولار.
في نظر Strategy، الأصول الرقمية ليست مجرد أدوات مالية بسيطة، بل هي ابتكار تقني جوهري قادر على إعادة تشكيل النظام المالي العالمي — فالشركات التي تستثمر في البنية التحتية المتعلقة بالبيتكوين تبني نظامًا ماليًا جديدًا، وهذا لا يختلف عن الشركات الرائدة التي استثمرت بعمق في تقنيات ناشئة في التاريخ.
كما هو الحال مع Standard Oil في القرن التاسع عشر التي استثمرت في استخراج النفط، وAT&T في القرن العشرين التي بنت شبكة الهاتف، فقد وضعت هذه الشركات من خلال استثماراتها الاستباقية في البنية التحتية الأساسية أساسًا قويًا لتحولات اقتصادية لاحقة، وأصبحت في النهاية معيارًا في صناعتها. وتعتقد Strategy أن الشركات التي تركز اليوم على الأصول الرقمية تكرر مسار "المؤسسين التقنيين" هذا، ولا ينبغي استبعادها ببساطة وفقًا لقواعد المؤشرات التقليدية.
DAT شركات تشغيلية وليست صناديق استثمار سلبية
هذه هي الحجة الأساسية لـ Strategy — شركات خزينة الأصول الرقمية (DAT) هي شركات تشغيلية ذات نماذج أعمال متكاملة، وليست صناديق استثمار سلبية تحتفظ بالبيتكوين فقط. فعلى الرغم من أن Strategy تمتلك حاليًا أكثر من 600,000 بيتكوين، إلا أن قيمتها الأساسية لا تعتمد على تقلبات سعر البيتكوين، بل على تصميم وإصدار أدوات "الائتمان الرقمي" الفريدة التي تخلق عوائد مستدامة للمساهمين.
بشكل محدد، تشمل أدوات "الائتمان الرقمي" التي تصدرها Strategy أنواعًا متعددة مثل الأسهم الممتازة ذات العائد الثابت أو المتغير، ومستويات أولوية مختلفة، وشروط حماية ائتمانية. بعد جمع الأموال من بيع هذه الأدوات، يتم استخدامها لزيادة حيازة البيتكوين. طالما أن العائد الاستثماري طويل الأجل للبيتكوين يتجاوز تكلفة التمويل بالدولار الأمريكي لدى Strategy، يمكن للمساهمين والعملاء تحقيق عوائد مستقرة. وتؤكد Strategy أن هذا النموذج القائم على "التشغيل النشط + نمو الأصول" يختلف جوهريًا عن الإدارة السلبية لصناديق الاستثمار أو ETF، ويجب اعتباره نشاطًا تجاريًا طبيعيًا.
في الوقت نفسه، طرحت Strategy في خطابها تساؤلًا: لماذا يُسمح لعمالقة النفط وصناديق الاستثمار العقاري (REITs) وشركات الأخشاب وغيرها بالاحتفاظ بأصول من فئة واحدة بشكل مركز دون تصنيفها كصناديق استثمار واستبعادها من المؤشرات؟ فرض قيود خاصة فقط على شركات الأصول الرقمية لا يتوافق بوضوح مع مبدأ العدالة في القطاع.
عتبة 50% للأصول الرقمية تعسفية وتمييزية وغير عملية
تشير Strategy إلى أن اقتراح MSCI يعتمد معيارًا تمييزيًا. فالعديد من الشركات الكبرى في القطاعات التقليدية تحتفظ أيضًا بأصول من فئة واحدة بشكل مركز، بما في ذلك شركات النفط والغاز، وصناديق الاستثمار العقاري، وشركات الأخشاب، وشركات البنية التحتية للطاقة. لكن MSCI فرضت معايير استبعاد خاصة فقط على شركات الأصول الرقمية، مما يشكل معاملة غير عادلة بوضوح.
ومن حيث إمكانية التنفيذ، يواجه هذا الاقتراح مشاكل خطيرة. فبسبب التقلبات الشديدة في أسعار الأصول الرقمية، قد تدخل الشركة نفسها وتخرج من مؤشر MSCI عدة مرات خلال أيام قليلة نتيجة تغير قيمة الأصول، مما يسبب فوضى في السوق. بالإضافة إلى ذلك، ستؤدي الفروق بين المعايير المحاسبية (GAAP الأمريكية ومعايير IFRS الدولية في معالجة الأصول الرقمية) إلى معاملة مختلفة للشركات التي تتبع نفس نموذج الأعمال حسب بلد التسجيل.
مخالفة لمبدأ حيادية المؤشر وإدخال انحياز سياسي
ترى Strategy أن اقتراح MSCI هو في جوهره حكم على قيمة نوع معين من الأصول، مخالفًا لمبدأ الحياد الأساسي الذي يجب أن يلتزم به مزودو المؤشرات. تدعي MSCI أمام السوق والجهات التنظيمية أن مؤشراتها توفر تغطية "شاملة" وتهدف إلى عكس "تطور سوق الأسهم الأساسي"، ولا ينبغي أن تصدر أحكامًا على "أي سوق أو شركة أو استراتيجية أو استثمار من حيث الجودة أو الملاءمة".
من خلال استبعاد شركات الأصول الرقمية بشكل انتقائي، تتخذ MSCI فعليًا قرارًا سياسيًا نيابة عن السوق، وهو ما يجب على مزودي المؤشرات تجنبه.
تعارض مع الاستراتيجية الأمريكية للأصول الرقمية
تؤكد Strategy بشكل خاص أن هذا الاقتراح يتعارض مع هدف إدارة ترامب في تعزيز ريادة الأصول الرقمية. فقد وقعت إدارة ترامب في الأسبوع الأول من توليها السلطة أمرًا تنفيذيًا لتعزيز نمو التكنولوجيا المالية الرقمية، وأنشأت احتياطيًا استراتيجيًا من البيتكوين بهدف جعل الولايات المتحدة رائدة عالميًا في مجال الأصول الرقمية.
لكن إذا تم تنفيذ اقتراح MSCI، فسيمنع بشكل مباشر أموال التقاعد الأمريكية، وخطط 401(k) وغيرها من رؤوس الأموال طويلة الأجل من الاستثمار في شركات الأصول الرقمية، مما يؤدي إلى خروج مليارات الدولارات من هذا القطاع. ولن يعيق ذلك فقط تطور الشركات الأمريكية المبتكرة في مجال الأصول الرقمية، بل قد يضعف أيضًا القدرة التنافسية الأمريكية في هذا المجال الاستراتيجي، وهو ما يتعارض مع توجهات السياسات الحكومية.
واستشهدت Strategy بتقديرات المحللين بأن Strategy وحدها قد تواجه تصفية سلبية لأسهم بقيمة تصل إلى 2.8 مليار دولار بسبب اقتراح MSCI. ولن يضر هذا بـ Strategy فقط، بل سيخلق تأثيرًا سلبيًا على النظام البيئي للأصول الرقمية بأكمله، مثل إجبار شركات تعدين البيتكوين على بيع الأصول مبكرًا لتعديل هيكل الأصول، مما يؤدي إلى تشويه علاقة العرض والطلب الطبيعية في سوق الأصول الرقمية.
المطالب النهائية لـ Strategy
طرحت Strategy في خطابها العلني مطلبين رئيسيين:
أولًا، تأمل في أن تسحب MSCI هذا الاقتراح بالكامل، وتترك للسوق من خلال المنافسة الحرة اختبار قيمة شركات خزينة الأصول الرقمية (DAT)، بحيث تعكس المؤشرات بشكل حيادي وصادق اتجاهات تطور التكنولوجيا المالية للجيل القادم؛
ثانيًا، إذا أصرت MSCI على "معاملة خاصة" لشركات الأصول الرقمية، فيجب توسيع نطاق التشاور القطاعي، وتمديد فترة التشاور، وتقديم دعم منطقي أكثر شمولًا لتفسير معقولية القواعد.
Strategy ليست وحدها في هذا الصراع
ليست Strategy وحدها في هذا الصراع. ووفقًا لإحصاءات BitcoinTreasuries.NET حتى 11 ديسمبر، تمتلك 208 شركات مدرجة عالميًا أكثر من 1.07 مليون بيتكوين، أي أكثر من 5% من إجمالي المعروض من البيتكوين، وتبلغ قيمتها الحالية حوالي 100 billions دولار.
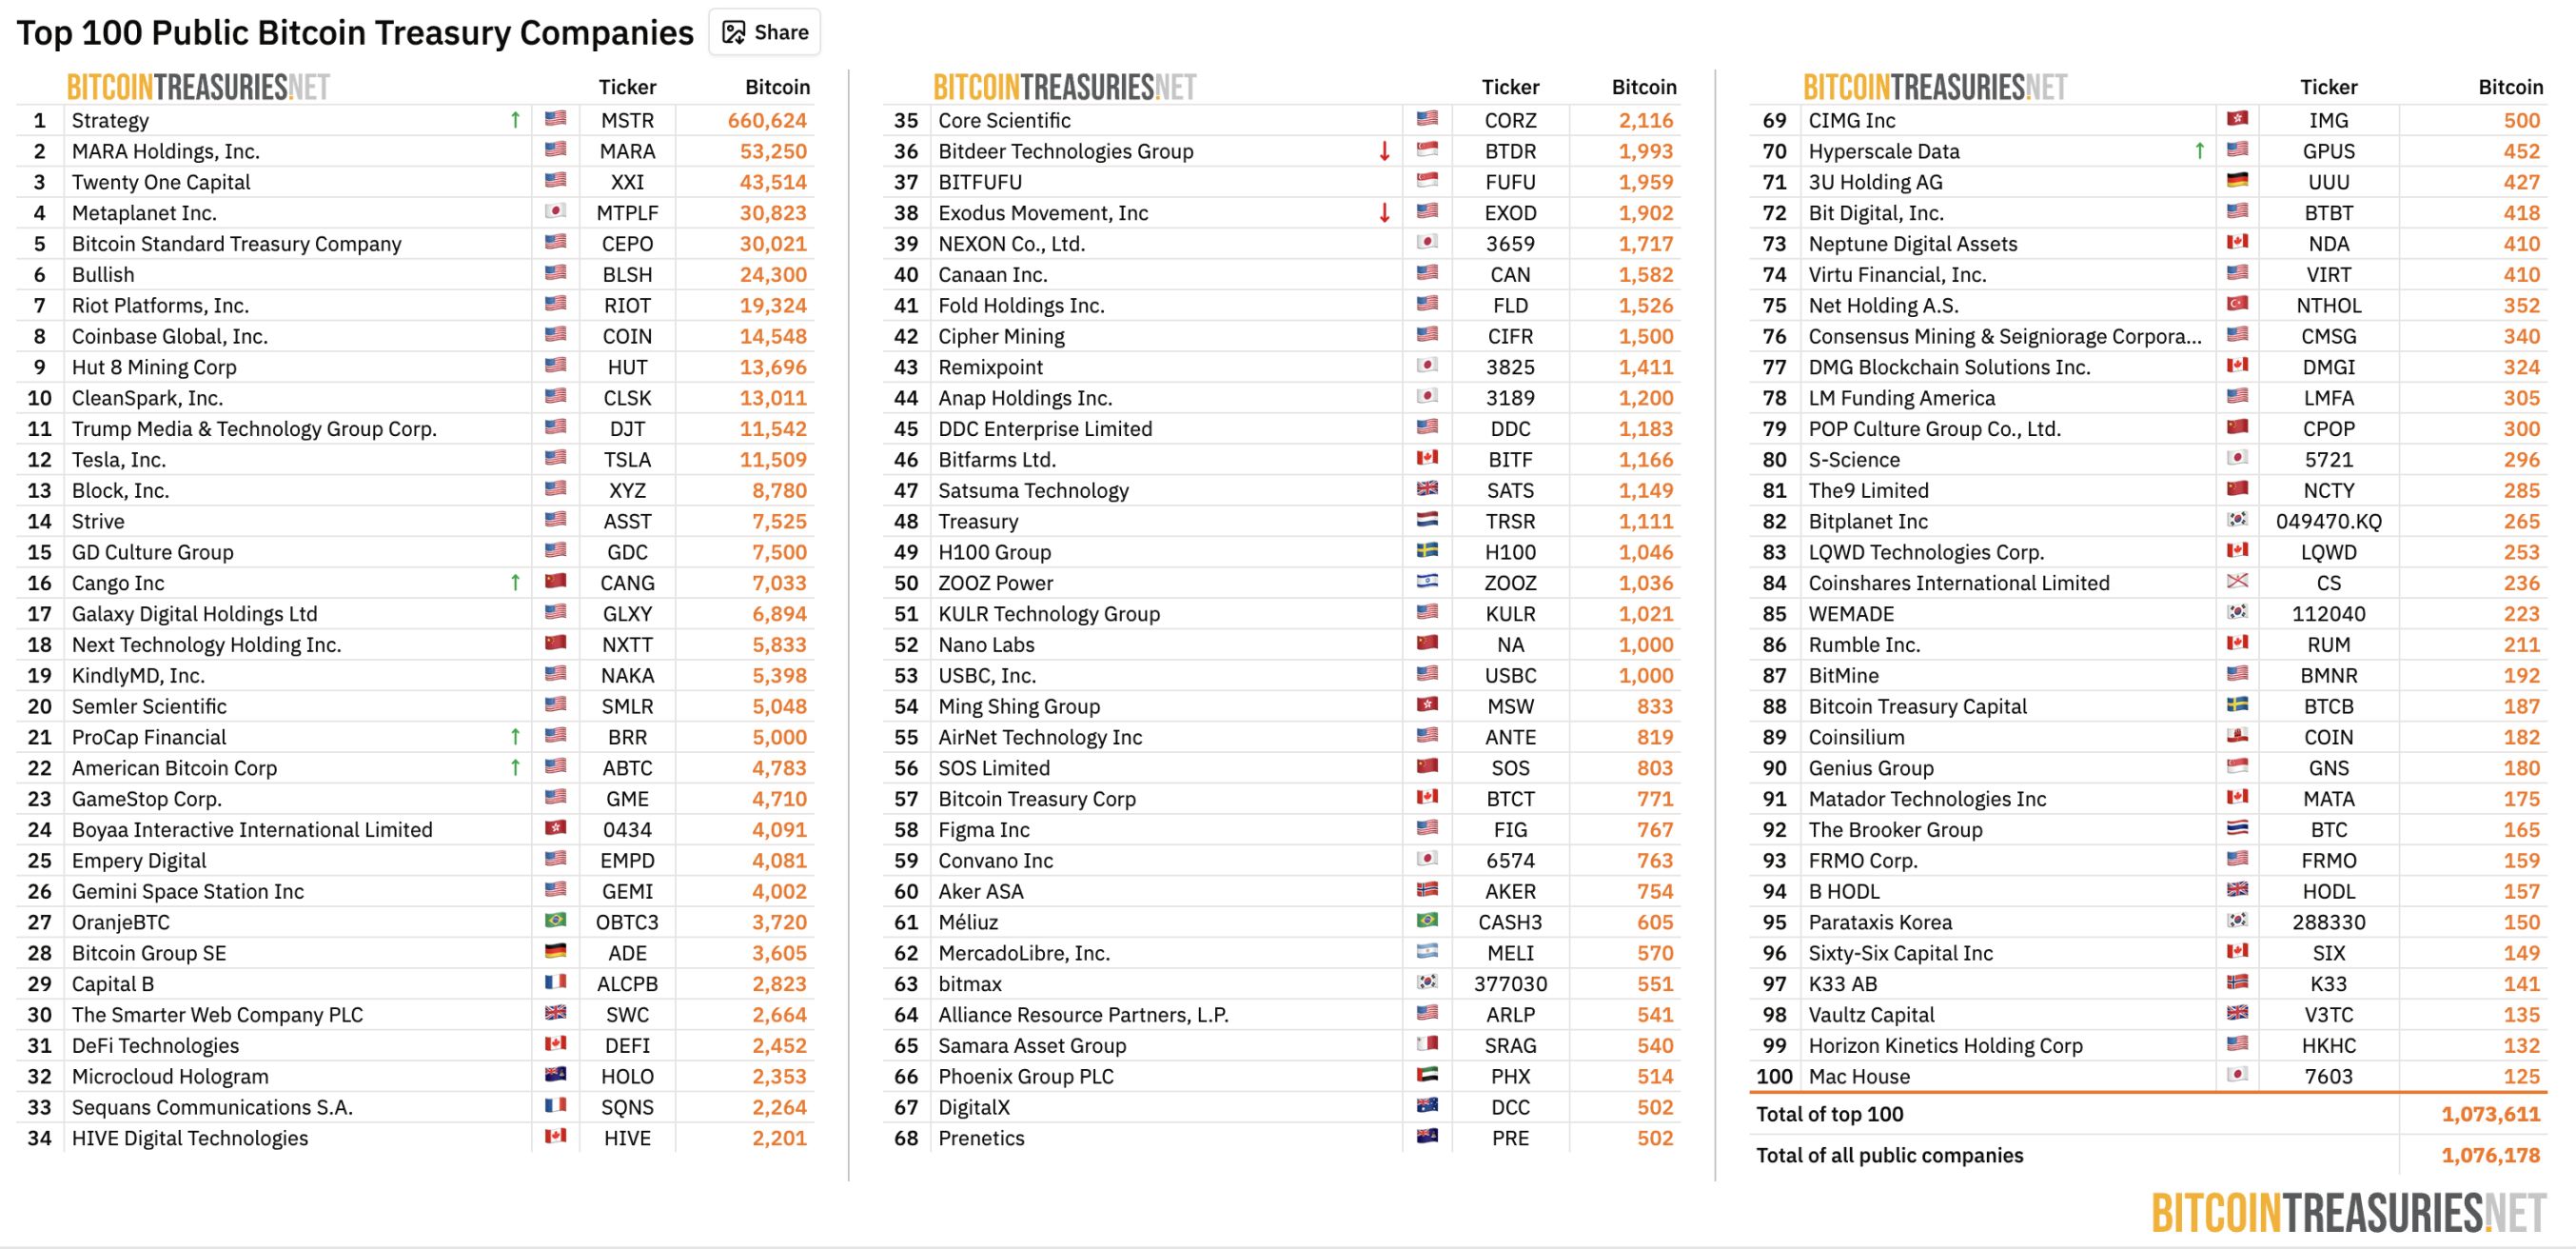
المصدر: BitcoinTreasuries.NET
لقد أصبحت شركات خزينة الأصول الرقمية هذه جسرًا مهمًا لتبني المؤسسات للعملات المشفرة، حيث توفر تعرضًا غير مباشرًا متوافقًا مع اللوائح لصناديق التقاعد وصناديق الوقف وغيرها من المؤسسات المالية التقليدية.
في وقت سابق، اقترحت شركة Strive المدرجة التي تحتفظ بالبيتكوين أن تعيد MSCI "خيار" شركات الأصول الرقمية إلى السوق. وأحد الحلول المباشرة هو إنشاء نسخة من المؤشر الحالي "باستثناء شركات خزينة الأصول الرقمية"، مثل مؤشر MSCI USA ex Digital Asset Treasuries ومؤشر MSCI ACWI ex Digital Asset Treasuries، بحيث يمكن للمستثمرين اختيار معيار التتبع بأنفسهم من خلال آلية تصفية شفافة، مما يحافظ على تكامل المؤشر ويلبي احتياجات المستثمرين المختلفين.
بالإضافة إلى ذلك، أطلقت منظمة Bitcoin for Corporations مبادرة جماعية تدعو MSCI إلى سحب اقتراح الأصول الرقمية، وتدعو إلى تصنيف الشركات بناءً على نموذج أعمالها الفعلي وأدائها المالي وخصائص تشغيلها، وليس فقط على أساس نسبة الأصول. ووفقًا لموقع المنظمة الرسمي، وقع حتى الآن 309 شركات أو مستثمرين على الخطاب الجماعي، ومن بينهم Strategy، بالإضافة إلى Strive وBitGo وRedwood Digital Group و21MIL وBtc inc وDeFi Development Corp وغيرهم من كبار المسؤولين التنفيذيين في الشركات المعروفة في القطاع، إلى جانب العديد من المطورين والمستثمرين الأفراد.
الخلاصة
إن المواجهة بين Strategy وMSCI هي في جوهرها نقاش جوهري حول "كيفية دمج الابتكار المالي الناشئ في النظام التقليدي". فشركات خزينة الأصول الرقمية (DAT) باعتبارها "عابرة للحدود" بين التمويل التقليدي وعالم العملات المشفرة، ليست شركات تكنولوجيا بحتة، ولا صناديق استثمار بسيطة، بل هي نموذج أعمال جديد قائم على الأصول الرقمية.
يحاول اقتراح MSCI استخدام معيار "نسبة الأصول 50%" لتصنيف هذه الكيانات المعقدة كـ "صناديق استثمار" واستبعادها من المؤشر؛ بينما تصر Strategy على أن هذا التبسيط هو سوء فهم جوهري لطبيعتها التجارية، وانحراف عن مبدأ حيادية المؤشر. ومع اقتراب موعد اتخاذ القرار في 15 يناير 2026، لن تحدد نتيجة هذه المنافسة فقط "أهلية الإدراج" في المؤشر للعديد من الشركات المدرجة التي تحتفظ بالبيتكوين، بل سترسم أيضًا "حدود البقاء" الرئيسية لمكانة قطاع الأصول الرقمية في النظام المالي التقليدي العالمي.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
إذا استمرت عوائد سندات الخزانة الأمريكية في الارتفاع، ما هي الإجراءات التي ستتخذها واشنطن بعد ذلك؟
وزارة المالية حافظت على السيولة من خلال زيادة إصدار سندات الخزانة قصيرة الأجل وتنفيذ عمليات إعادة شراء صغيرة الحجم. هناك من يدعو إلى حل عبء الديون عبر خفض الإنفاق. القيود السياسية تجعل المخاطر تميل إلى التضخم، ما يضر بمصالح حاملي السندات. كارين بريتل، رويترز 5 أكتوبر – تكاليف الاقتراض للحكومة الأمريكية آخذة في الارتفاع، وقد استنفدت بالفعل الوسائل البسيطة للتحكم في التكاليف. عوائد السندات الحكومية طويلة الأجل تقترب من أعلى مستوياتها في عشرين عامًا، ويبدو أن أسبابها ليست مؤقتة. واشنطن تصدر كميات كبيرة من السندات لتعويض العجز المالي الذي لم يتقلص. التباطؤ في وتيرة انخفاض التضخم مستمر. وعلى الرغم من المصاعب التي تواجه قطاعات العقارات والسيارات، فإن حمى الاستثمار في الذكاء الاصطناعي تبقي الاقتصاد قويًا بما يكفي، ما أدى إلى عدم انخفاض أسعار الفائدة. والنتيجة: من أصل أكثر من 40 تريليون دولار من الديون، تصل مصروفات الفوائد السنوية إلى حوالي تريليون دولار. واشنطن لديها خيارات لمواجهة ذلك، من الاعتماد الأكبر على الاقتراض قصير الأجل، وحتى في الحالات المتطرفة فرض سقف على العوائد طويلة الأجل عبر الاحتياطي الفيدرالي. كلما استخدم صناع القرار هذه الأدوات بشكل أعمق، زادت مخاطر التضخم، ما قد يعني مزيدًا من الألم لحاملي السندات. أوضح تورستن سلوك، كبير الاقتصاديين في Apollo Global Management، أن الحكومة تستهلك دولارًا من كل خمسة دولارات من الضرائب لسداد الديون. "هذا رقم مرتفع جدًا وسيستمر في الارتفاع." صرح الرئيس الأمريكي دونالد ترامب في مقابلة مع مجلة Time في 28 سبتمبر أنه يمكن سداد الديون عبر النمو الاقتصادي أو التضخم. لكن إذا لم تنجح هذه الخيارات، تظل لدى وزارة المالية بدائل تتراوح بين المعتدلة والجذرية. حاليًا، تعتمد الوزارة بشكل أكبر على إصدار سندات الخزانة قصيرة الأجل وتنفذ إعادة شراء صغيرة للسندات القديمة لتعزيز سيولة السوق. في السيناريوهات الأسوأ، قد يكون من الضروري تدخل الاحتياطي الفيدرالي. قد يحدث ذلك عبر شراء كميات كبيرة من السندات طويلة الأجل، على غرار عملية “التواء” في 1961، أو وضع سقف للعوائد طويلة الأجل، وهو أمر لم يحدث منذ الحرب العالمية الثانية. كلما كانت الإجراءات أكثر جذرية، زادت القدرة على خفض أسعار الفائدة، لكنها أيضًا تعزز مخاطر التضخم. قال جيفري جوندلخ، الرئيس التنفيذي لشركة DoubleLine Capital، في حدث استثماري مؤخر: "نحن نقترب من نقطة حيث الحكومة غير مرتاحة بوضوح لمستوى أسعار الفائدة الحالي". عملية الالتواء وفقًا للتجارب السابقة، فإن الخطوة الأولى لتصعيد الإجراءات من المرجح أن تكون إعادة تشغيل شاملة لعملية "التواء"، التي تأسست عام 1961 عبر بيع السندات قصيرة الأجل وشراء السندات طويلة الأجل لتسوية منحنى العوائد. لتنفيذ "عملية التواء" بشكل فعال، هناك حاجة لدعم الاحتياطي الفيدرالي، ولكن إلا في حالات الطوارئ المالية الواضحة، قد يبقى الاحتياطي الفيدرالي متحفظًا. أكد سلوك أنه بدون ميزانية الاحتياطي الفيدرالي، فإن وزارة المالية لديها موارد محدودة لخفض أسعار الفائدة. على الجانب الآخر، انتقد رئيس الاحتياطي الفيدرالي كيفين والش امتلاك البنك المركزي لكميات كبيرة من السندات والأوراق المالية، معتبرًا أن ذلك يخلط بين السياسة النقدية وإدارة الديون الحكومية. دعا إلى اتفاق جديد بين وزارة المالية والاحتياطي الفيدرالي، يتضمن تواصلًا علنيًا بشأن أهداف الميزانية العمومية ومعدلات إصدار السندات. التحكم في منحنى العائد إذا لم تنجح عمليات الشراء على طريقة “التواء”، تأتي الخطوة التالية وهي التحكم في منحنى العائد بشكل واضح، حيث تعهد البنك المركزي بشراء ديون الحكومة دون حدود لضمان بقاء العوائد طويلة الأجل تحت سقف محدد. من 1942 حتى اتفاق وزارة المالية - الاحتياطي الفيدرالي في 1951، تم تثبيت سقف لعوائد السندات طويلة الأجل عند 2.5٪ لدعم تمويل الحرب العالمية الثانية والتعافي بعدها. البنك المركزي الياباني طبق نسخة من هذه السياسة بين 2016 و2024. عبر تخفيض أسعار الفائدة بطريقة صناعية، تخفف سياسة التحكم في منحنى العائد الضغوط السياسية الناتجة عن العجز المالي، لكنها تنجح فقط عندما لا يقلق المستثمرون من تلقي دولار أمريكي معرض للتضخم. إذا تزعزع هذا الثقة، فإن عمليات الشراء تصبح مصدرًا للتضخم بدلًا من أن تكبحه. قالت فيرونيك دي روجي، باحثة في مركز ميركاتوس بجامعة جورج ميسون: في النهاية، الحل الوحيد لمشكلة الديون هو خفض الإنفاق. "على الكونغرس إجراء تعديلات مالية، أي سياسة تقشف. الاحتياطي الفيدرالي لا يمكنه إنجاز هذه المهمة بمفرده." مسارات متباعدة أشار جون هيغنز، كبير المستشارين الاقتصاديين في Capital Economics، إلى أن الولايات المتحدة منذ الحرب العالمية الثانية لم تقلل نسبة الدين إلى الناتج المحلي سوى مرتين فقط، وفي كل مرة كان وضع حاملي السندات مختلفًا تمامًا. بعد الحرب، انخفضت نسبة الدين إلى الناتج المحلي من حوالي 106٪ في 1946 إلى 23٪ في 1974، بينما ارتفع عائد السندات من 2.2٪ إلى 7.5٪. في التسعينات، انخفضت النسبة من 48٪ إلى 32٪ مع تراجع العوائد. ما الذي أحدث هذا الفرق؟ بعد الحرب، أدى الجمع بين تكاليف الاقتراض المنخفضة نسبيًا والتضخم المرتفع إلى نمو اقتصادي اسمي أسرع من عوائد السندات، مما قلل نسبة الدين دون الحاجة لانضباط مالي قوي. أما في التسعينات، كانت أسعار الفائدة أعلى قليلاً من نمو الاقتصاد، وبالتالي كان ضبط الإنفاق ونمو الإيرادات الحاسم. الخيارات الحالية تسير على أحد المسارين: إما سياسات تقشف مع تراجع العوائد، أو الجمع بين القيود المالية والتضخم حيث قد تتحسن نسبة الدين لكن العوائد ستستمر بالارتفاع. الآن، الإنفاق الإلزامي يمثل نسبة أكبر من الميزانية مقارنة بالتسعينات، والكونغرس غير مستعد لزيادة الضرائب أو تقليص الإنفاق. لذا يرى هيغنز أن الخطر "يميل نحو" التضخم، مما يضر بمصالح حاملي السندات. تكاليف الدين الأمريكي وأسعا
"عوائد السندات الأمريكية المرتفعة + الدولار القوي" يختبر الأسواق الناشئة
تعتقد Morgan Stanley أن ارتفاع عائدات السندات الأمريكية بما يقارب 90 نقطة أساس مع تقوية الدولار الأمريكي، قد رفع من حساسية الأسواق الناشئة للصدمات الخارجية من 25٪ إلى أعلى مستوى تاريخي بين 55٪ و60٪. مع فروق العوائد السيادية الحالية حوالي 200 نقطة أساس ونفاد هامش التقييمات، حدث أكبر تباين منذ 2013 بين تدفقات الأموال إلى السندات المحلية والعائدات المحققة. التوقع الأساسي هو تحقيق عوائد ضعيفة بدلاً من بيع عشوائي، مع التركيز على التحوط مقابل الراند الجنوب أفريقي والبيزو المكسيكي؛ وقد يشكل نتيجة الانتخابات البرازيلية متغيراً حاسماً.
أسعار العملات المشفرة
المزيد


