
تدفقات الأموال تخرج من صناديق ETF للعملات المشفرة، فهل لا تزال BlackRock وغيرها من المُصدرين يحققون أرباحًا جيدة؟

انخفضت إيرادات رسوم معاملات صناديق ETF المشفرة التابعة لـ BlackRock بنسبة 38%، مما يشير إلى أن أعمال صناديق ETF لا يمكنها الهروب من لعنة الدورات السوقية.
العنوان الأصلي: When Wrappers Run Red
المؤلف الأصلي: Prathik Desai، Token Dispatch
المترجم الأصلي: Luffy، Foresight News
في أول أسبوعين من أكتوبر 2025، اجتذبت صناديق ETF الفورية للبيتكوين تدفقات مالية بقيمة 3.2 مليارات دولار و2.7 مليارات دولار على التوالي، مسجلة أعلى وخامس أعلى صافي تدفق أسبوعي في عام 2025.
قبل ذلك، كان من المتوقع أن تحقق صناديق ETF للبيتكوين أداءً خالياً من "أسابيع التدفقات الخارجة المتتالية" في النصف الثاني من عام 2025.
ومع ذلك، حدثت أكبر عملية تصفية في تاريخ العملات المشفرة بشكل غير متوقع. هذا الحدث الذي أدى إلى تبخر أصول بقيمة 19 مليارات دولار لا يزال يثير قلق سوق العملات المشفرة حتى اليوم.
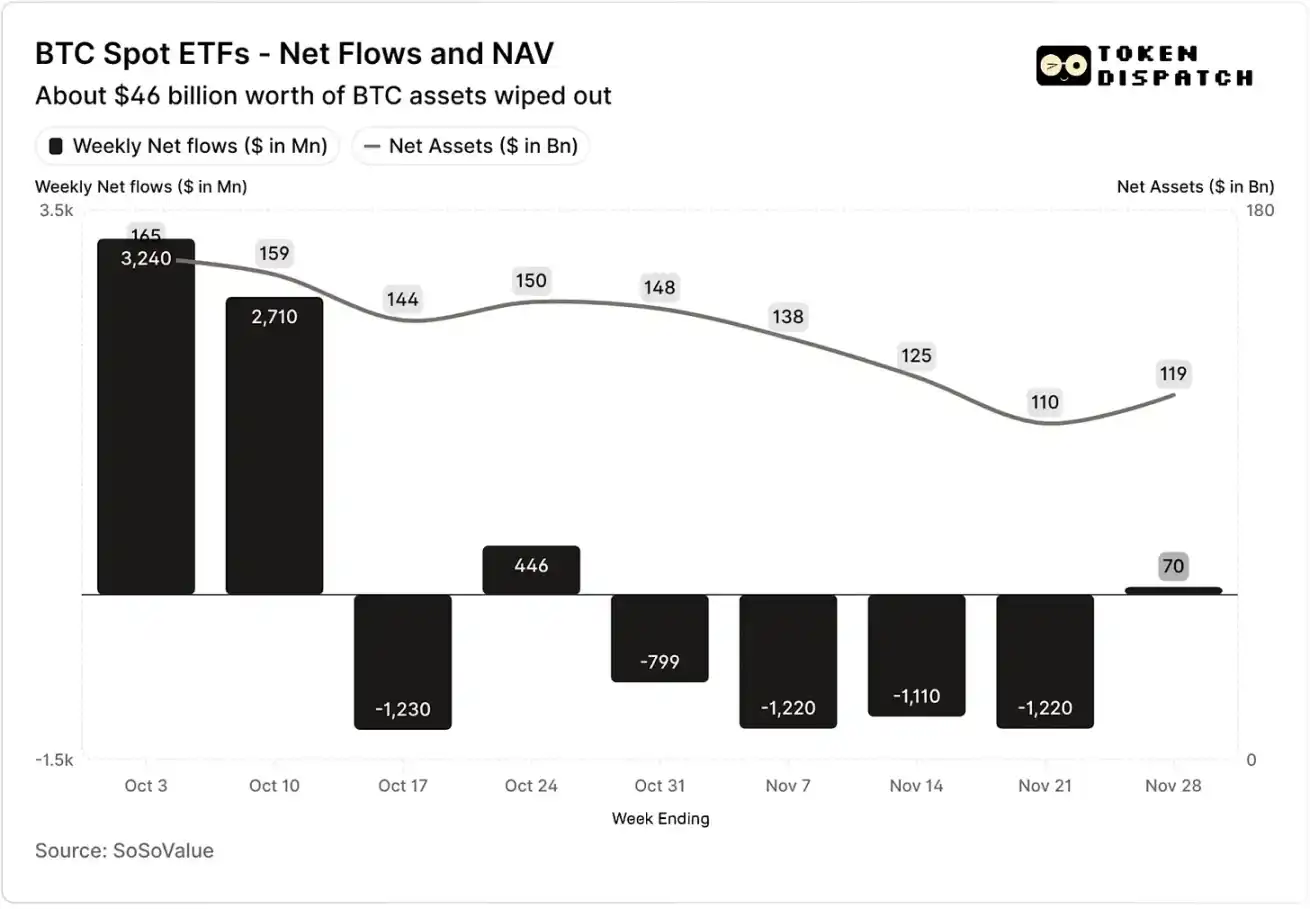
صافي التدفقات المالية وصافي قيمة الأصول لصناديق ETF الفورية للبيتكوين في أكتوبر ونوفمبر
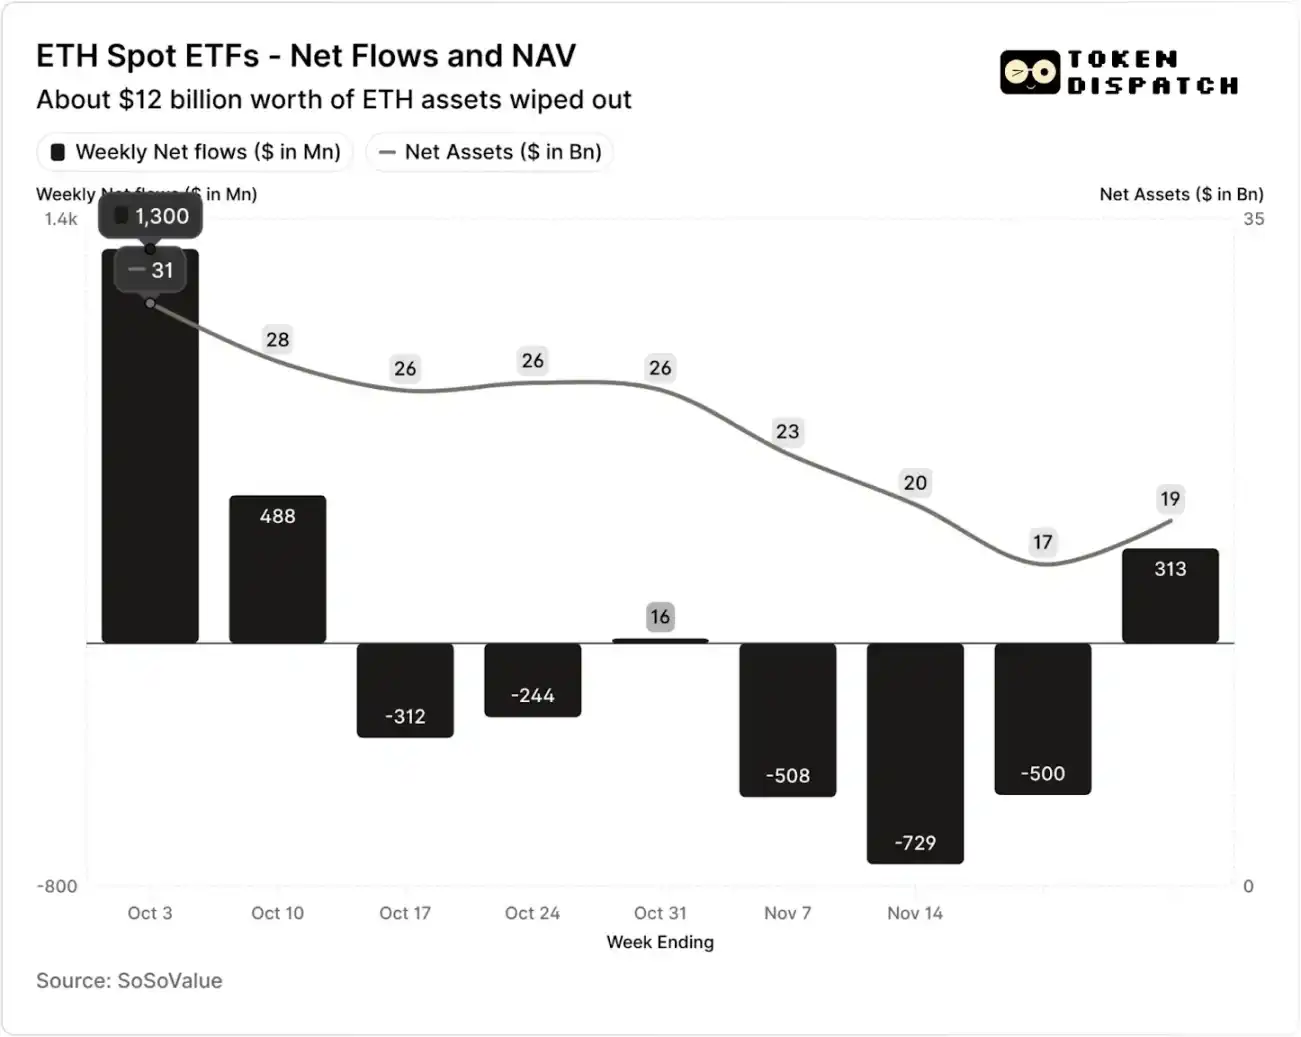
صافي التدفقات المالية وصافي قيمة الأصول لصناديق ETF الفورية للإيثريوم في أكتوبر ونوفمبر
لكن خلال الأسابيع السبعة التي تلت حادثة التصفية، شهدت صناديق ETF للبيتكوين والإيثريوم تدفقات خارجة في خمسة أسابيع، بقيمة تجاوزت 5 مليارات دولار و2 مليارات دولار على التوالي.
حتى الأسبوع المنتهي في 21 نوفمبر، انخفض صافي قيمة الأصول (NAV) التي تديرها جهات إصدار صناديق ETF للبيتكوين من حوالي 164.5 مليارات دولار إلى 110.1 مليارات دولار؛ أما صناديق ETF للإيثريوم فقد انخفضت قيمتها تقريباً إلى النصف، من 30.6 مليارات دولار إلى 16.9 مليارات دولار. ويرجع هذا الانخفاض جزئياً إلى تراجع أسعار البيتكوين والإيثريوم نفسها، بالإضافة إلى استرداد بعض الرموز. في أقل من شهرين، تبخرت حوالي ثلث صافي قيمة الأصول المجمعة لصناديق ETF للبيتكوين والإيثريوم.
تراجع التدفقات المالية لا يعكس فقط مزاج المستثمرين، بل يؤثر أيضاً بشكل مباشر على دخل رسوم صناديق ETF.
تعتبر صناديق ETF الفورية للبيتكوين والإيثريوم بمثابة "آلات طباعة الأموال" لمؤسسات مثل BlackRock وFidelity وGrayscale وBitwise وغيرها. حيث تفرض كل صندوق رسوماً بناءً على حجم الأصول التي تحتفظ بها، وغالباً ما يتم الإعلان عنها كنسبة سنوية، لكن يتم احتسابها فعلياً على أساس صافي قيمة الأصول اليومي.
يومياً، تقوم صناديق الاستثمار التي تحتفظ بحصص في البيتكوين أو الإيثريوم ببيع جزء من ممتلكاتها لدفع الرسوم وتكاليف التشغيل الأخرى. بالنسبة للجهات المصدرة، يعني ذلك أن إيراداتها السنوية تساوي تقريباً حجم الأصول المدارة (AUM) مضروباً في معدل الرسوم؛ أما بالنسبة للمستثمرين، فهذا يؤدي إلى تخفيف تدريجي في عدد الرموز التي يمتلكونها مع مرور الوقت.
تتراوح معدلات رسوم صناديق ETF بين 0.15% و2.50%.
لا تحقق عمليات الاسترداد أو التدفقات الخارجة أرباحاً أو خسائر مباشرة للجهات المصدرة، لكنها تؤدي إلى تقليص حجم الأصول المدارة، مما يقلل من قاعدة الأصول التي يمكن تحصيل الرسوم منها.
في 3 أكتوبر، بلغ إجمالي حجم الأصول المدارة من قبل جهات إصدار صناديق ETF للبيتكوين والإيثريوم 195 مليارات دولار، وبالنظر إلى معدلات الرسوم المذكورة أعلاه، فإن حجم صندوق الرسوم كان كبيراً للغاية. ولكن بحلول 21 نوفمبر، انخفضت الأصول المتبقية لهذه المنتجات إلى حوالي 127 مليارات دولار فقط.
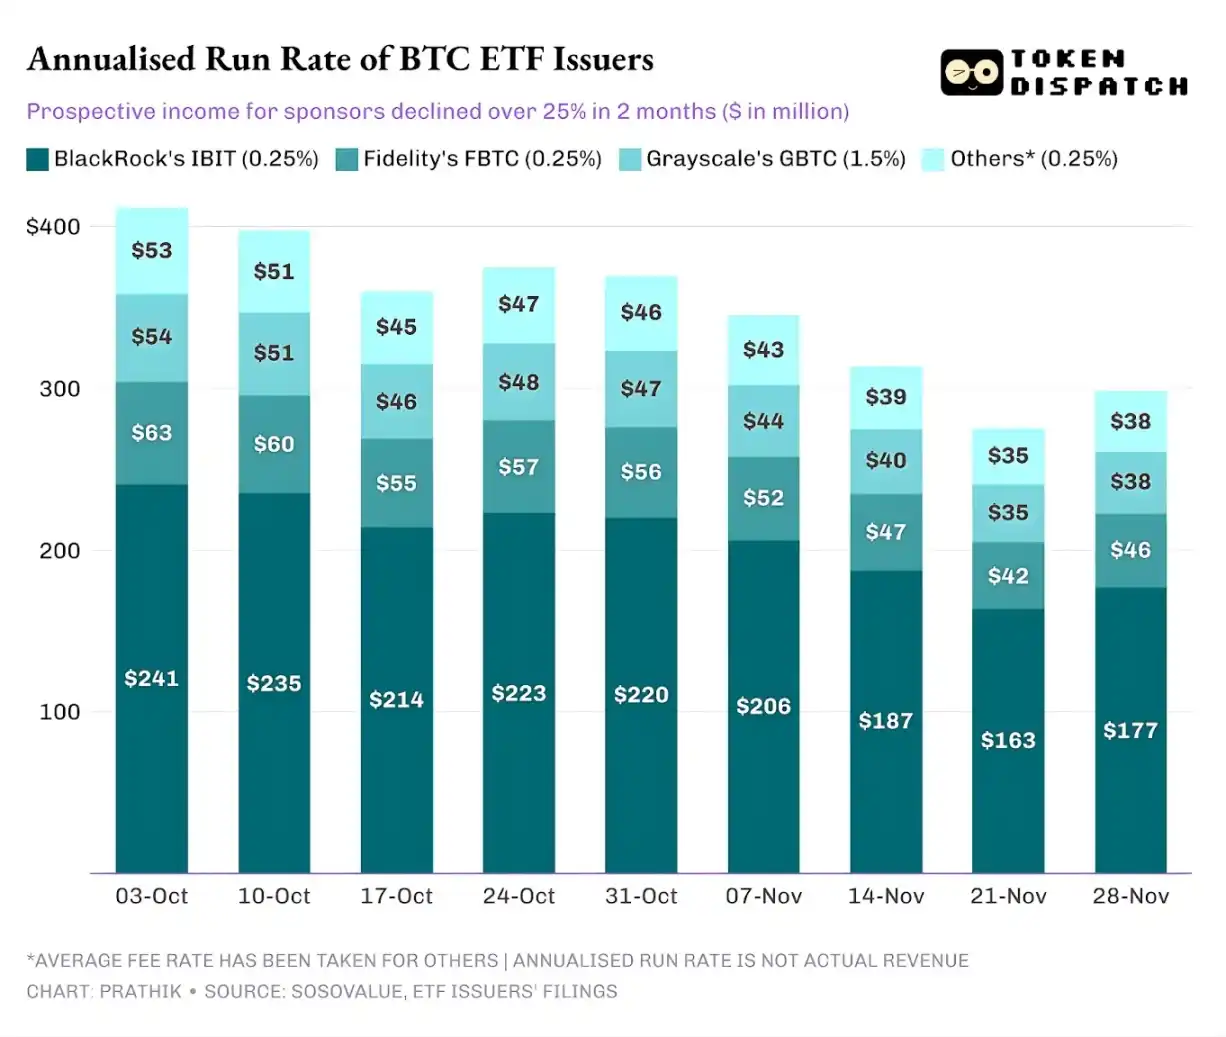
إذا تم حساب إيرادات الرسوم السنوية بناءً على حجم الأصول المدارة في عطلة نهاية الأسبوع، فقد انخفض الدخل المحتمل لصناديق ETF للبيتكوين بأكثر من 25% خلال الشهرين الماضيين؛ أما جهات إصدار صناديق ETF للإيثريوم فقد تأثرت بشكل أكبر، حيث انخفضت الإيرادات السنوية بنسبة 35% خلال الأسابيع التسعة الماضية.
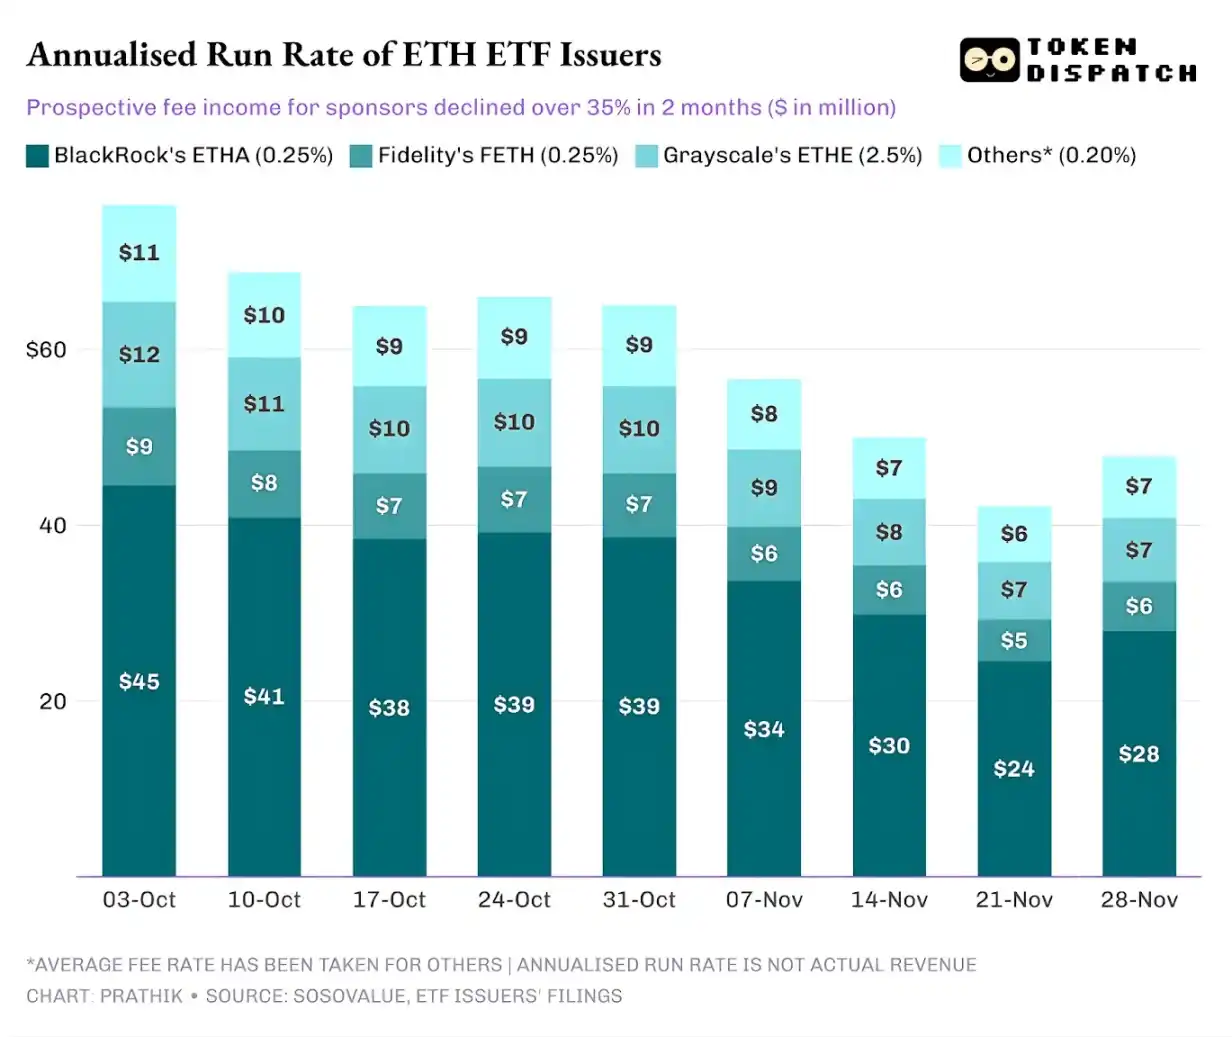
كلما كان حجم الإصدار أكبر، كانت الخسائر أشد
من منظور كل جهة إصدار على حدة، تظهر التدفقات المالية ثلاث اتجاهات مختلفة قليلاً.
بالنسبة لـ BlackRock، تتسم أعمالها بـ"تأثير الحجم" و"التقلبات الدورية" في آن واحد. فقد أصبحت IBIT وETHA الخيار الافتراضي للمستثمرين المؤسسيين لتخصيص البيتكوين والإيثريوم عبر صناديق ETF. هذا سمح لأكبر شركة إدارة أصول في العالم بجمع رسوم بنسبة 0.25% على قاعدة أصول ضخمة، خاصة عندما وصلت الأصول إلى مستويات قياسية في أوائل أكتوبر، مما أدى إلى أرباح وفيرة. لكن هذا يعني أيضاً أنه عندما يقرر كبار المستثمرين تقليل المخاطر في نوفمبر، تصبح IBIT وETHA الهدف الرئيسي للبيع.
وتؤكد البيانات ذلك: انخفضت إيرادات الرسوم السنوية لصناديق ETF للبيتكوين والإيثريوم التابعة لـ BlackRock بنسبة 28% و38% على التوالي، متجاوزة متوسط الانخفاض في القطاع البالغ 25% و35%.
أما Fidelity فالوضع مشابه لـ BlackRock، لكن بحجم أصغر نسبياً. اتبعت صناديق FBTC وFETH أيضاً نمط "التدفق أولاً ثم الخروج"، حيث استبدلت حماسة السوق في أكتوبر بتدفقات خارجة في نوفمبر.
أما قصة Grayscale فهي تتعلق أكثر بـ"مشاكل تاريخية متراكمة". في وقت من الأوقات، كانت GBTC وETHE هما القناتان الوحيدتان للمستثمرين الأمريكيين لتخصيص البيتكوين والإيثريوم عبر حسابات الوساطة. لكن مع تقدم BlackRock وFidelity وغيرهما في السوق، فقدت Grayscale هذا الاحتكار. والأسوأ من ذلك، أن هيكل الرسوم المرتفعة لمنتجاتها المبكرة جعلها تواجه ضغوط تدفقات خارجة مستمرة خلال العامين الماضيين.
كما تؤكد نتائج السوق في أكتوبر ونوفمبر هذا الاتجاه بين المستثمرين: عندما يتحسن السوق، تنتقل الأموال إلى المنتجات ذات الرسوم الأقل؛ وعندما يضعف السوق، يتم تقليص المراكز بشكل عام.
كانت رسوم منتجات Grayscale المبكرة للعملات المشفرة أعلى بـ6-10 مرات من صناديق ETF منخفضة التكلفة. وعلى الرغم من أن الرسوم المرتفعة تعزز الإيرادات، إلا أن التكاليف الباهظة تستمر في طرد المستثمرين، مما يقلص من حجم الأصول التي يمكن تحصيل الرسوم منها. غالباً ما تبقى الأموال بسبب تكاليف الاحتكاك مثل الضرائب أو تعليمات الاستثمار أو العمليات، وليس بسبب اختيار المستثمرين الطوعي؛ وكل عملية خروج تذكر السوق بأنه إذا توفرت خيارات أفضل، فإن المزيد من المستثمرين سيهجرون المنتجات ذات الرسوم المرتفعة.
تكشف بيانات صناديق ETF هذه عن بعض السمات الرئيسية لعملية المؤسساتية الحالية في سوق العملات المشفرة.
توضح سوق صناديق ETF الفورية في أكتوبر ونوفمبر أن إدارة صناديق ETF للعملات المشفرة تتمتع بدورية مماثلة لسوق الأصول الأساسية. عندما ترتفع أسعار الأصول وتتحسن الأخبار، تؤدي التدفقات المالية إلى زيادة دخل الرسوم؛ ولكن بمجرد تغير البيئة الكلية، تخرج الأموال بسرعة.
على الرغم من أن المؤسسات الكبرى قد أنشأت "قنوات رسوم" فعالة على أصول البيتكوين والإيثريوم، إلا أن تقلبات أكتوبر ونوفمبر أثبتت أن هذه القنوات لا يمكنها الهروب من تأثيرات الدورة السوقية. والتحدي الأساسي للجهات المصدرة هو كيفية الاحتفاظ بالأصول خلال جولة جديدة من تقلبات السوق، وتجنب تقلبات كبيرة في دخل الرسوم مع تغير الاتجاهات الكلية.
على الرغم من أن الجهات المصدرة لا يمكنها منع المستثمرين من استرداد حصصهم خلال موجات البيع، إلا أن المنتجات ذات العائد يمكن أن تخفف من مخاطر الهبوط إلى حد ما.
يمكن لصناديق ETF لخيارات الشراء المغطاة أن توفر للمستثمرين دخلاً من العلاوات (ملاحظة: خيار الشراء المغطى هو استراتيجية استثمار في الخيارات حيث يبيع المستثمر عقود خيارات شراء مقابل الأصول التي يمتلكها. من خلال تحصيل العلاوات، تهدف هذه الاستراتيجية إلى تعزيز عوائد الحيازة أو التحوط ضد بعض المخاطر.)، مما يعوض جزئياً انخفاض أسعار الأصول الأساسية؛ كما أن المنتجات القائمة على الرهن هي اتجاه ممكن أيضاً. ومع ذلك، يجب أن تجتاز هذه المنتجات مراجعة تنظيمية قبل أن يتم طرحها رسمياً في السوق.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أكبر اكتتاب عام في التاريخ أصبح واقعًا! أول ظهور لـAnthropic ارتفعت في بداية التداول بنسبة 34% وتجاوزت قيمتها السوقية 2 تريليون.
بلغت قيمة Anthropic عند الإصدار 1.5 تريليون دولار أمريكي، وافتتحت بقيمة سوقية تفوق أول ظهور لـ SpaceX في الأسواق الأمريكية، وكذلك Tesla وMeta؛ ارتفع سعر السهم أثناء التداول بما يقارب 39% ثم تراجع، ليصل إلى زيادة أقل من 15%. تعهد الرئيس التنفيذي أثناء قرع جرس Nasdaq بعدم الخضوع للضغوط التجارية والسياسية، وأكد أهمية أمان الذكاء الاصطناعي والابتكارات الطبية. وصف العاملون في وول ستريت هذا الاكتتاب بأنه نجاح من الدرجة A+.
أنثروبيك (ANT.US) قد ترتفع بنسبة تزيد عن 25% في أول يوم تداول، عقود التداول الدائمة تشير إلى سعر افتتاح يبلغ 104 دولار، وتقييم الشركة يقترب من 1.83 تريليون دولار
تُظهِر بيانات تداول العقود الدائمة لما قبل الاكتتاب العام على منصة التداول اللامركزي Hyperliquid أن السوق حالياً تراهن على أن سعر فتح Anthropic قد يصل إلى 104 دولار، أي بزيادة تزيد عن 25% مقارنة بسعر الاكتتاب البالغ 83 دولار.
اقتصاديات SpaceX: كل سفينة Starship تحقق 400 مليون دولار من الإيرادات، وفترة استرداد التكلفة أقل من 20 أسبوعًا، أسرع بكثير من السحابة الذكية AI!
وفقاً لتقديرات Morgan Stanley، تستطيع Starship في كل مرة أن تحمل 50 قمر صناعي من Starlink V3، مما يجلب حوالي 400 مليون دولار في الإيرادات السنوية الإضافية، وفترة استرداد EBIT حوالي 19 أسبوعاً فقط. وفي الوقت نفسه، من المتوقع أن تنخفض التكلفة المتغيرة الداخلية للإطلاق في SpaceX من 1000 دولار للكيلوغرام الواحد في عام 2026 إلى 140 دولاراً في عام 2040، ومن المتوقع أن تحقق إطلاقاً أسبوعياً بحلول نهاية عام 2027.
أسعار العملات المشفرة
المزيد


