
هل تخصيص Meteora بنسبة 3% من TGE لحاملي JUP خطوة ذكية لتعزيز السيولة؟

يهدف اقتراح TGE الخاص بـ Meteora إلى مكافأة حاملي JUP المكدسين بـ NFTs تمثل LP بدلاً من التوكنات، مما يعزز السيولة لكنه يثير جدلاً حول العدالة.
تثير Meteora الجدل في مجتمع Solana من خلال اقتراح مثير للجدل: تخصيص 3% من صندوق TGE لحاملي JUP، ليس في شكل رموز عادية بل في شكل NFTs لمراكز السيولة.
يَعِد هذا النهج الجديد بتوفير سيولة عميقة لـ MET منذ اليوم الأول، لكنه يثير تساؤلات حول العدالة ومخاطر التركيز. هل ستكون هذه خطوة ذكية لربط المجتمعين، أم ستشعل نقاشًا طويل الأمد؟
تخصيص 3% لحاملي JUP
وفقًا لـ BeInCrypto، تستعد Meteora لإطلاق TGE في أكتوبر. وقد طرحت المنصة أحد أبرز الاقتراحات في المجتمع قبل TGE الخاص بـ MET.
بموجب الخطة، يعتزم المشروع تخصيص 3% من صندوق TGE لحاملي JUP في Jupiter على شكل NFTs لمراكز السيولة. على وجه التحديد، ستستخدم Meteora نسبة 3% لتوفير سيولة MET في مجمع DAMM V2 أحادي الجانب، ثم توزع المراكز على حاملي JUP في Jupiter بناءً على مدة الحجز، الكمية، ونشاط التصويت.
الهدف هو إنشاء سيولة MET/USDC عند الإدراج دون إضافة المزيد من MET إلى العرض المتداول فورًا. كما يؤكد الاقتراح أن "لن تتم إضافة رموز إضافية متداولة بسبب هذا الاقتراح." هذا نهج "السيولة أولاً" بدلاً من توزيع الرموز بشكل مباشر.
نشر Soju، القائد المشارك في Meteora، حسابًا عامًا لتوضيح النطاق. وفقًا لـ Soju، هناك حوالي 600 مليون JUP محجوزة حاليًا. التخصيص بنسبة 3% يعادل 30 مليون رمز MET. أي ما يعادل حوالي 0.05 MET لكل JUP محجوز.
قال Soju: "أعتقد أن ذلك معقول".
قام أحد المستخدمين على X بحساب تقريبي وأنتج رقمًا مشابهًا يبلغ حوالي 0.05035 MET/JUP حسب افتراضات FDV. المكافأة لكل JUP صغيرة ولكنها مجمعة على نطاق واسع، لذا يمكن أن تكون حافزًا مهمًا لتحويل المستخدمين إلى مزودي سيولة لـ MET.
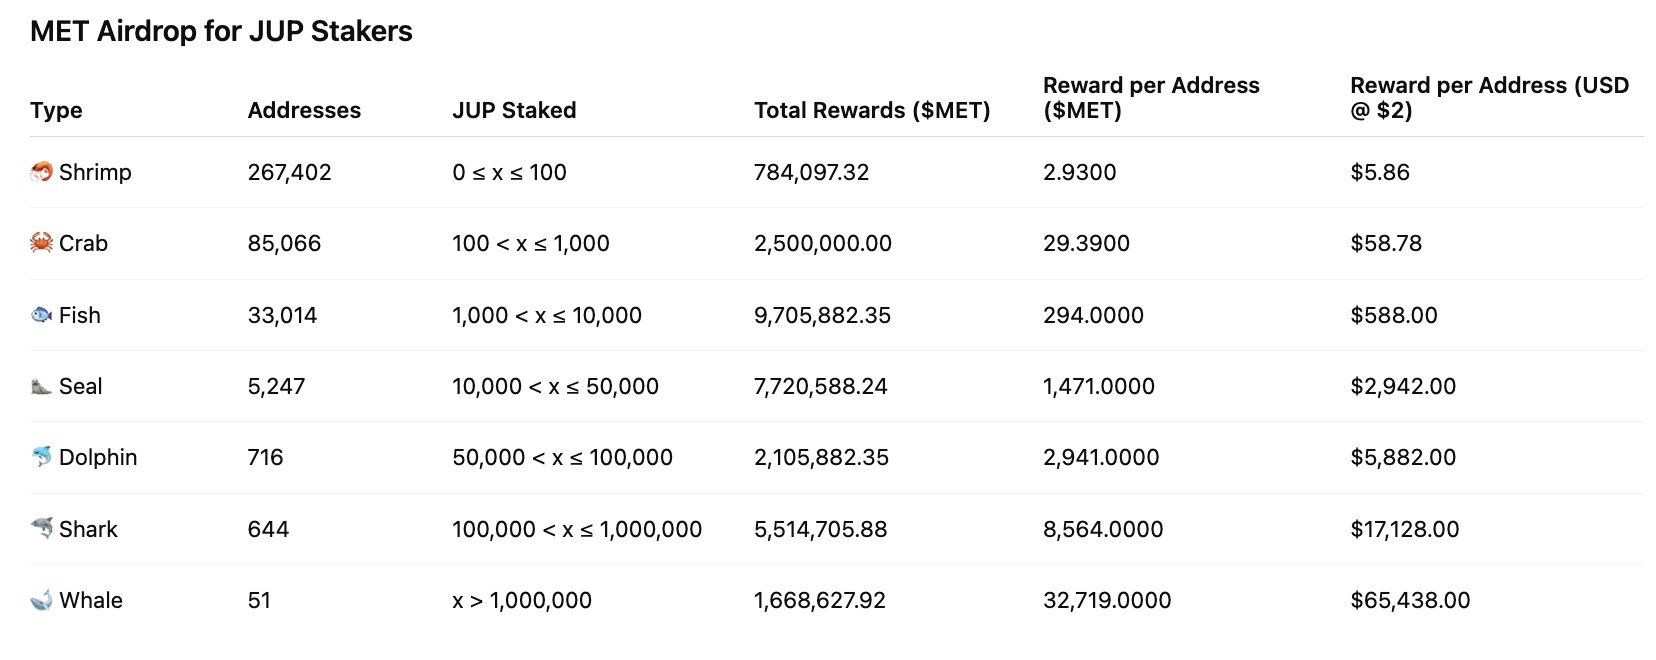 توزيع MET لحاملي JUP. المصدر: fabiano
الإيجابيات والسلبيات
يتميز اقتراح Meteora بمزايا واضحة مقارنة بمشاريع أخرى تكافئ المستخدمين عبر التوزيعات المجانية. فهو يعترف صراحةً بدور Jupiter في نظام Solana، ويساعد في توفير سيولة MET/USDC عند TGE، ويقلل من ضغط البيع الفوري لأن المكافأة الأولية هي مركز سيولة وليس رموزًا قابلة للتداول بحرية. مع هندسة دقيقة (توزيع حسب الوقت، استحقاق مرتبط بـ NFTs، قيود على السحب)، يمكن أن يكون هذا جسرًا فعالًا بين المجتمعين.
ومع ذلك، لا تزال هناك مخاطر كبيرة. فقد أثار المجتمع مخاوف تتعلق بالعدالة: لماذا يجب أن يحصل حاملو JUP على حصة كبيرة؟ هل يمكن لـ "جيش مزودي السيولة" أو المحافظ الكبيرة الاستحواذ على حصة غير متناسبة من المكافآت؟ ما هو العرض المتداول عند TGE مباشرةً؟ أشارت مسودات التخصيص السابقة إلى تخصيص ما يصل إلى 25% للاحتياطي/السيولة في TGE، لذا يظل إجمالي العرض المتداول الأولي سؤالًا مهمًا حول الشفافية.
أشار Soju: "من الصعب النقاش حول 'العدالة' عندما تخلت JUP عن 5% لصالح Meteora (عبر أصحاب المصلحة في mercurial). جيش مزودي السيولة يستحق المزيد -> جيش مزودي السيولة سيستحوذ على جزء كبير من جميع الانبعاثات المستقبلية (مكافآت LM المستمرة)، ولا يزال يمتلك 20% (8% + 5% + 2% + 3% + 2%) من إجمالي العرض عند TGE".
استنادًا إلى أحداث التوزيع السابقة، يجب على فريق Meteora أن يكون شفافًا بشأن التوكنوميكس، وأن يكشف بوضوح عن آليات استرداد/استحقاق NFT الخاصة بمراكز السيولة، وتحديد حدود لكل عنوان، والنظر في حوافز إضافية لحاملي MET. إذا تم التنفيذ بشكل سيء، فقد يؤدي التوزيع المركز وضغط البيع اللاحق إلى تآكل قيمة TGE.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
اليابان ستتدخل مرة أخرى؟ البنك المركزي الياباني يجري تحقيقات حول أسعار الصرف، وانخفضت خسائر الين الياباني
ذكرت وسائل إعلام يابانية أن بنك اليابان استفسر من المشاركين في السوق عن مستوى سعر الصرف، وبعد ذلك ضيّق الين الياباني خسائره مقابل الدولار الأمريكي بأكثر من النصف بعدما كان قد تراجع بأكثر من 1٪ في التداولات اليومية. رفع سعر الفائدة الذي قام به بنك اليابان يوم الجمعة لم ينجح في دعم سعر الصرف، وصوت اثنان من صناع القرار ضد الزيادة، مما أثار شكوك السوق حول مسار الزيادات المستقبلية في أسعار الفائدة.
جي بي مورغان: نسبة شحنات الرقائق المخصصة ستتجاوز رقائق GPU في عام 2027، وغياب Broadcom TPU عن سلسلة التوريد لا يعني وجود شكوك حول الطلب.
تتوقع JPMorgan أنه بحلول عام 2027 ستصل نسبة شحنات ASIC/XPU إلى 54%، متجاوزة GPU، مما يجعل شرائح مخصصة مصدراً رئيسياً لنمو قدرة الحوسبة للذكاء الاصطناعي. اتفاقية Broadcom مع Google حول TPU لمدة 5 سنوات تمتد من 2026 حتى 2031، ورغم عدم وضوح معلومات سلسلة التوريد، إلا أن ذلك لا يعني وجود شك في الطلبات، حيث تبقى رؤية الإيرادات قوية. وفي نفس الفترة، ستشهد أجهزة الرقائق واحتياجات التخزين نمواً متزامناً، مما يدعم استمرار دورة أشباه الموصلات.
أسعار العملات المشفرة
المزيد


